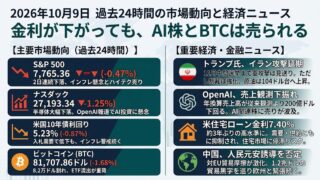
2026年10月10日 過去24時間の市場動向と経済ニュース
今日のポイント
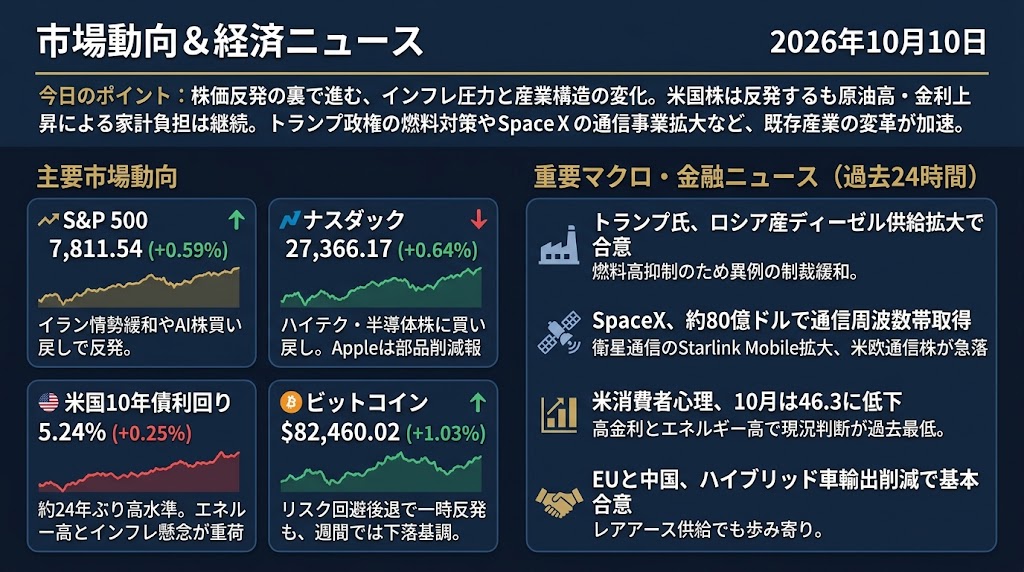
株価反発の裏で進む、インフレ圧力と産業構造の変化
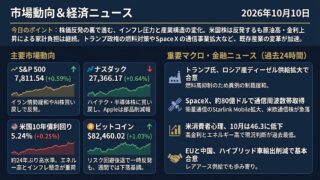
米国株は前日の下落から反発しましたが、原油高と金利上昇による家計への圧力は解消していません。一方、トランプ政権による燃料供給対策やSpaceXの通信事業拡大など、既存産業の収益構造を変える動きが加速しています。今日は、株価指数の強さと実体経済・個別業種の弱さがどこまで共存できるかが焦点です。
過去24時間の主要市場動向
S&P 500:7,811.54(+0.59%)
米国株式市場は前日の下落から反発し、S&P 500は7,811.54ポイントで取引を終えました。イラン情勢を巡る軍事的緊張の一時的な緩和や、AI関連株の買い戻しが相場を支えています。一方、通信大手の株価が大幅に下落するなど、業種間の明暗は鮮明です。来週から本格化する企業決算と米消費者物価指数の発表を控え、投資家は高い利益成長期待を実績で確認する局面に入っています。
ナスダック総合指数:27,366.17(+0.64%)
ナスダック総合指数は0.64%上昇し、前日に売られた大型ハイテク株や半導体関連株の一部に買い戻しが入りました。OpenAIの売上高を巡る失望感は残るものの、AIインフラ投資に関連する企業への需要期待は根強く、指数の回復を支えています。ただし、Appleには新型iPhoneの部品発注削減報道が重荷となりました。AI関連企業でも設備投資の受益企業と最終需要に依存する企業の選別が進んでいます。
米国10年債利回り:5.24%(+0.25%)
米国10年債利回りは5.24%付近で推移し、依然として約24年ぶりの高水準にあります。イラン情勢への警戒感が多少後退した一方、エネルギー価格の高止まりとインフレ再加速への懸念が債券市場の重荷となっています。FRBによる追加利上げの可能性も意識されており、株式市場の回復とは対照的に金融引き締め圧力は残っています。来週のCPIが長期金利の方向性を左右する重要材料です。
ビットコイン:82,460.02ドル(+1.03%)
ビットコインは82,460ドル付近まで反発しました。前日の急落局面では一時80,400ドル近辺まで下落し、暗号資産市場全体で約11億9,000万ドルのレバレッジポジションが清算されました。その後、イランへの追加攻撃見送りによるリスク回避姿勢の後退や、ショートポジションの買い戻しが価格を押し上げています。ただし、週間では依然として下落基調にあり、本格的な上昇再開よりも急落後の自律反発として評価する必要があります。
過去24時間の重要マクロ経済・金融ニュース4選
トランプ氏、ロシア産ディーゼルの供給拡大でプーチン氏と合意 燃料高抑制へ異例の制裁緩和
トランプ米大統領は9日、ロシアのプーチン大統領との協議を経て、ロシアが30万トン超のディーゼル燃料を直ちに供給し、11月には追加で50万トン、その後さらに100万トンを供給する方針を発表しました。米財務省もロシア産ディーゼルの輸入を2027年4月7日まで認める特別措置を導入しています。米国ではイラン戦争の影響でディーゼル価格が約70%上昇し、1ガロン6.28ドルという高水準に達しており、物流・農業コストを通じたインフレ圧力が深刻化しています。
発表後にはディーゼル先物が一時4%以上下落しましたが、当日のブレント原油は104.72ドルと小幅高で終え、供給問題の解消には至っていません。今回の供給量も米国のディーゼル輸出量に換算すれば約1.5日分にすぎず、実際の価格抑制効果には疑問が残ります。ウクライナ側からはロシアへの経済的譲歩だと強い批判も出ています。投資家は実際の供給開始、精製燃料価格の推移、対ロ制裁政策への波及を確認する必要があります。
SpaceX、約80億ドルで通信周波数帯を取得 米欧通信株が急落、衛星通信競争が新段階へ
イーロン・マスク氏率いるSpaceXは9日、投資会社Grain Managementから全米規模の800MHz帯の周波数利用権を約80億ドルで取得することで合意しました。衛星からスマートフォンへ直接通信するStarlink Mobileの事業拡大が狙いで、従来の携帯電話会社に対する競争圧力が一気に高まっています。これを受けてT-Mobile USの株価は約13%急落し、AT&TやVerizonも約1割下落、欧州でもDeutsche Telekomなど通信大手に売りが広がりました。
一方、American TowerやCrown Castleなどの通信塔運営企業は大幅に上昇し、衛星通信の普及にも地上設備が必要という見方が強まりました。今回の取得対象である低周波数帯は電波が遠くまで届き、建物内にも浸透しやすいことから、衛星と地上通信を組み合わせるサービスに適しています。ただし、取引には米連邦通信委員会(FCC)の承認が必要で、直ちに大手通信会社の顧客基盤が失われるわけではありません。今後は規制当局の判断と、既存通信会社の設備投資・料金戦略への影響が注目されます。
米消費者心理、10月は46.3に低下 現況判断が過去最低、株高と家計の実感に深い溝
ミシガン大学が9日に発表した10月の米消費者信頼感指数速報値は46.3となり、9月の48.1から低下して3か月連続の悪化となりました。市場予想の47.8も下回り、とりわけ現在の経済状況に対する評価は44.7と過去最低を記録しています。エネルギー価格の上昇や高金利による生活費負担が主因で、低所得層や株式保有の少ない世帯ほど心理の悪化が目立っています。
今後1年間のインフレ期待も4.7%へ上昇し、FRBにとって物価安定と景気維持の両立が難しくなっています。一方、高所得層は株高による資産効果に支えられて消費を続けており、米国経済の二極化がさらに鮮明です。消費者心理の悪化が直ちに個人消費の減少につながるとは限りませんが、株式市場が調整に転じれば富裕層の支出にも影響が及ぶ可能性があります。来週のCPI、小売売上高、銀行決算では、物価高が実際の消費行動や家計の信用状況にどこまで波及しているかが焦点となります。
EUと中国、ハイブリッド車輸出削減で基本合意 レアアース供給でも歩み寄り
EUと中国は9日、北京での貿易協議を経て、中国製ハイブリッド車とプラグインハイブリッド車の欧州向け輸出を抑制することで基本的な認識を共有したと発表しました。EU側は今後4年間で数百万台規模の輸入削減につながり、中国からの輸出を半分以下に抑える可能性があると説明しています。両者はさらに、約40億ユーロ相当のEU製品に対する中国の輸入関税引き下げや、レアアース・永久磁石の輸出許可手続きの円滑化でも歩み寄りました。
中国製の低価格車が欧州市場でシェアを拡大するなか、今回の合意を受けて欧州自動車メーカーの株価は上昇しています。ただし、輸出削減の具体的な実施方法や拘束力は明らかになっておらず、本格的な貿易摩擦の解決と判断するには早い段階です。レアアース供給の円滑化は自動車だけでなく、防衛産業やハイテク製造業にも重要な意味を持ちます。10月15日のEU首脳会議で今回の合意がどう評価され、実効性のある貿易ルールに発展するかが次の注目点です。