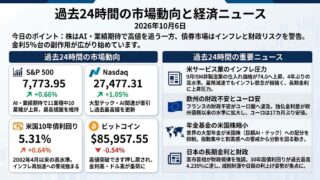
2026年10月6日 過去24時間の市場動向と経済ニュース
今日のポイント
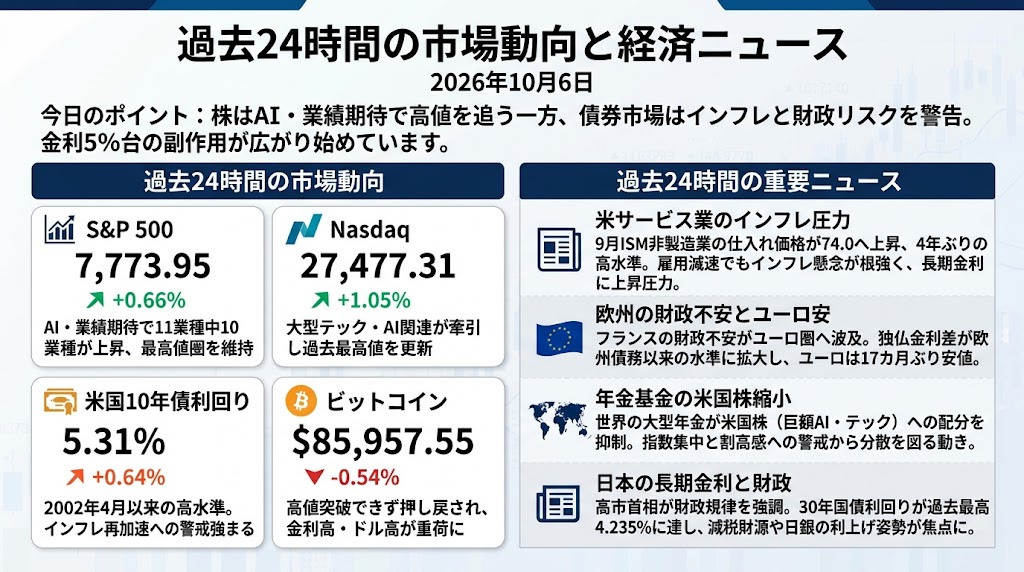
株はAI・業績期待で高値を追う一方、債券市場はインフレと財政リスクを警告。株価だけでは見えない「金利5%台の副作用」が広がり始めています。
過去24時間の市場動向
S&P 500
S&P 500は7,773.95と前日比0.66%上昇しました。米サービス業の底堅さやAI投資を背景とした企業業績への期待が支えとなり、11業種中10業種が上昇する比較的幅広い買いとなりました。米10年債利回りが5.31%まで上昇したにもかかわらず株価が崩れなかった点が特徴で、金利上昇よりも足元では企業利益の伸びを重視する相場になっています。ただしS&P 500は最高値圏にあり、今後始まる7~9月期決算で高い利益成長期待を実際に確認できるかが次の焦点です。
Nasdaq
Nasdaqは27,477.31と1.05%上昇し、過去最高値を更新しました。NvidiaやMicrosoftなど大型テックが上昇し、AI関連株への資金流入が指数を押し上げています。特にNvidiaは約2%上昇して最高値圏を切り上げており、5%を超える長期金利にもかかわらずAI関連企業には成長プレミアムが維持されています。一方で上昇が大型AI銘柄に依存する構図は強まっており、指数の最高値と市場内部のリスクは必ずしも同じ方向を向いていません。
米国10年債利回り
米10年債利回りは5.31%と0.64%上昇し、終値ベースでは2002年4月以来の高水準となりました。ISMサービス業指数自体は54.9へやや低下したものの、仕入れ価格指数が74.0と2022年7月以来の高さとなり、インフレ再加速への警戒が長期金利を押し上げました。雇用統計の弱さから10月の追加利上げ観測は後退していますが、長期債では政策金利だけでなくインフレ・財政・タームプレミアムがより強く意識されています。今週のFOMC議事要旨と3年・10年・30年債入札は、5%台の金利を市場がどこまで吸収できるかを見る重要材料になります。
ビットコイン
ビットコインは85,957.55ドルと0.54%下落しました。一時は87,000ドル近くまで上昇しましたが、9月後半につけた高値圏を突破できず、再び86,000ドル近辺まで押し戻されています。弱い米雇用統計による利上げ観測後退は支援材料ですが、米長期金利の高止まりとドル高が相殺しており、株式、とりわけNasdaqほど素直なリスクオンにはなっていません。87,000~87,400ドル近辺を明確に上抜けられるか、それともドル高・5%台金利に抑えられるかが短期的な分岐点です。
過去24時間の重要経済・金融ニュース
米サービス業の物価圧力が4年ぶり高水準 「雇用減速でもインフレ」は消えず
9月のISM非製造業指数は54.9と8月の55.4から低下しましたが、50を大きく上回り、米サービス経済はなお堅調な拡大を続けています。新規受注も59.8と高い水準を維持し、雇用指数は47.8から50.1へ上昇して再び拡大圏に入りました。より重要なのは仕入れ価格指数が72.6から74.0へ上昇し、2022年7月以来の高水準となったことです。燃料、鉄鋼、銅、石油製品、メモリー製品など幅広い投入コストが上昇し、供給遅延や受注残も増えています。弱い9月雇用統計を受けて10月FOMCでの利上げ確率は大きく低下していますが、「景気が弱いから金利も低下する」という単純な構図にはなっていません。この組み合わせは長期債には特に厳しく、10年債利回りは5.31%まで上昇し、住宅、不動産、公益、低収益成長株など高金利に弱い資産への圧力が続きます。株式市場は当面AI投資と利益成長でこの金利を吸収していますが、企業の資金調達コストや利益率への波及には時間差があります。投資家は10月7日のFOMC議事要旨に加え、今週の国債入札で長期債需要がどこまで残っているかを確認する必要があります。
フランス国債不安がユーロ圏へ波及 ユーロは17カ月ぶり安値
フランスの財政・政治不安が単なる国内問題からユーロ圏の金融市場問題へ変わり始めています。ユーロは5日に1ユーロ=1.12ドルを割り込み、対ドルで17カ月ぶりの安値まで下落しました。フランス10年債とドイツ国債の利回り格差は2010~12年の欧州債務危機以来の水準まで拡大し、安全資産であるドイツ国債への資金逃避が鮮明になっています。さらにイタリア国債にも売りが波及し、政治面ではスペインのサンチェス首相が11月29日の解散総選挙を決めるなど、欧州各国の政治リスクが重なっています。問題は、エネルギー高によるインフレを抑えるにはECBが高金利を維持したい一方、高金利そのものがフランスなど高債務国の財政をさらに悪化させるという政策上の板挟みです。ユーロ安は欧州輸出企業には追い風になる一方、輸入インフレを強めるため、欧州株全体に単純なプラスとは言えません。米国投資家にとっても欧州債からドル資産への逃避がドル高・米長期金利高を補強する可能性があり、BTCや新興国資産にも波及します。今後はフランスの2027年予算を議会がどこまで受け入れるか、仏独スプレッドがさらに拡大するか、ECBが市場安定化策を意識し始めるかが焦点です。
世界の年金基金、米国株を縮小 AI集中と割高感に機関投資家が警戒
Nasdaqが史上最高値を更新した同じ日に、世界の大型年金基金が米国株への配分を落としていることが明らかになりました。Financial Timesによると、豪Australian Retirement Trust、カナダのLa Caisse、英国People’s Pensionなどが、世界株指数の構成比より米国株を少なく保有しています。背景にあるのは米国株全体の弱さではなく、Nvidia、Microsoft、Alphabetなど少数のAI・巨大テック企業への指数集中と高いバリュエーションです。430以上、合計5兆ドル超を運用する機関投資家への調査でも、今後1年間に米国株比率を減らす予定とする回答が約3分の1に達し、前年からほぼ倍増しました。これはAIそのものへの弱気論というより、「AIが成功しても、その期待が既にどこまで価格に入っているのか」という資産配分上の問題です。指数連動資金は時価総額が大きくなるほど同じ銘柄を多く保有しますが、年金基金など長期資金は逆に集中リスクを下げる方向へ動き始めています。したがってNasdaqの最高値だけを見て市場全体のリスク選好が強いと判断すると、機関投資家の行動との違いを見落とします。今後はS&P 500均等加重指数と通常指数の格差、市場の騰落銘柄数、そして大型テック各社の7~9月期決算とAI設備投資計画をセットで見る必要があります。
高市首相が財政規律を強調 30年国債利回りは過去最高4.235%
日本では高市早苗首相が国会で、積極的な成長投資を続けながらも国債発行を抑制し、財政の持続可能性を確保すると表明しました。この発言は、30年国債利回りが5日に過去最高の4.235%まで上昇するなど、日本国債市場の警戒が急速に高まったことへの対応です。日本の政府債務はGDPのおよそ2倍に達しており、日銀が利上げと国債購入縮小を進めるなか、長年ほとんど意識されなかった政府の利払い負担が再び市場テーマになっています。高市政権は来年4月から食品に対する2年間の減税を進める方針ですが、税収減を何で補うのかが十分に示されていないことも国債売りの一因です。一方でAIや経済安全保障などには大規模な長期財政支出を行う方針であり、「積極財政」と「国債発行抑制」をどう両立するかが問われます。日本の超長期金利上昇は国内銀行・保険会社だけでなく、海外債券を保有する日本の機関投資家の資産配分にも影響し、米国債など海外市場にも波及する可能性があります。円についても、金利上昇が円高材料になる一方、財政不安による国債売りなら必ずしも円高にはならないため、金利上昇の「理由」が重要です。今後は来年度予算と減税財源、日銀の追加利上げ姿勢、そして日本の超長期債入札に対する需要を確認する必要があります。