2026年10月7日 過去24時間の市場動向と経済ニュース
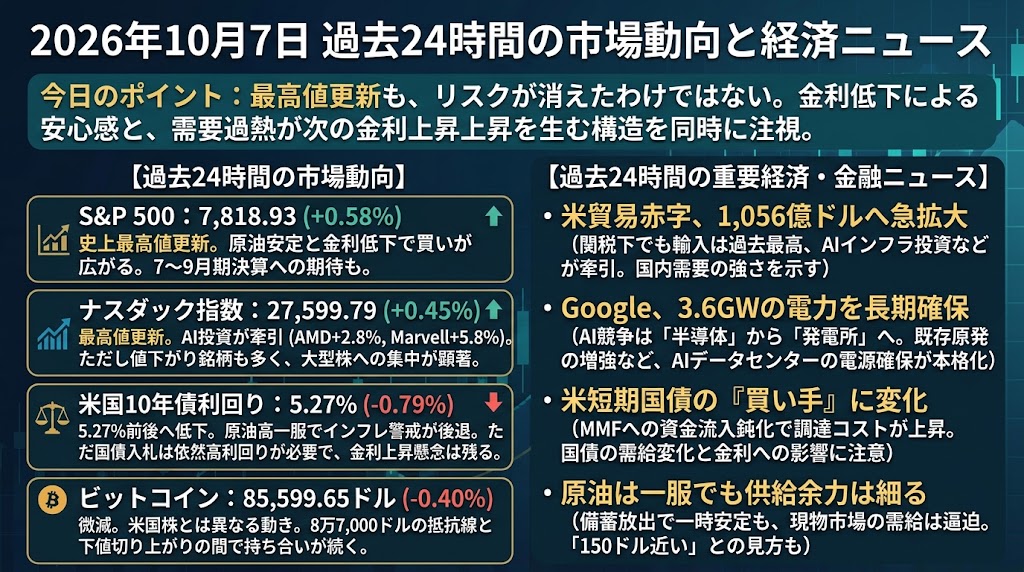
今日のポイント
最高値更新でも「リスクが消えた日」ではありません。原油と長期金利の上昇がいったん止まり、AI投資が再び株価を押し上げましたが、そのAI投資自体が輸入・電力需要・資金調達を膨らませています。今日は「金利低下による安心」と「需要過熱が次の金利上昇を生む構造」を同時に見る日です。
過去24時間の市場動向
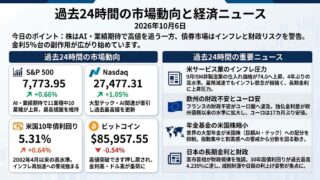
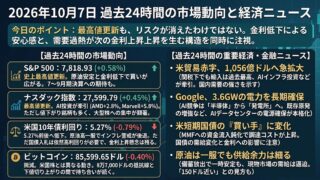
S&P 500:7,818.93(+0.58%)
S&P 500は0.58%高の7,818.93となり、史上最高値を更新しました。原油価格が安定し、米10年債利回りも前日の24年ぶり高水準から低下したことで、エネルギー起点のインフレ懸念がひとまず後退しました。AI関連株に加え公益株などにも買いが広がり、11業種ではヘルスケアを除く10業種が上昇しています。来週から本格化する7~9月期決算への期待も株価を支えており、LSEG集計ではS&P 500企業の利益が前年比30.6%増と予想されています。
ナスダック指数:27,599.79(+0.45%)
ナスダック指数も0.45%高の27,599.79と最高値を更新し、AI投資を軸とした相場が再び優勢になりました。AMDは2027年のAI半導体供給拡大方針を受けて2.8%高、Marvellもデータセンター需要を背景とした2028年売上高見通し引き上げで5.8%上昇しました。ただしナスダック市場では値上がり銘柄と値下がり銘柄がほぼ拮抗し、52週高値61銘柄に対して安値が182銘柄と、指数ほど市場全体が強いわけではありません。最高値更新の裏で、依然として大型AI銘柄への集中度を確認しておく必要があります。
米国10年債利回り:5.27%(-0.79%)
米10年債利回りは5.27%前後まで約4bp低下し、前日の5.31%、一時5.349%という2002年以来の高水準から反落しました。中東情勢を背景とする原油高が一服し、G7による戦略備蓄放出も供給不安を和らげたことで、インフレ上振れへの警戒がやや後退しています。ただし3年債入札の落札利回りは4.932%と2006年以来の高さで、国債を吸収するには依然高い利回りが必要な状況です。10月FOMCでの利上げ予想は大きく後退しましたが、12月利上げはなお有力視されており、金利上昇局面が終了したとは言いにくい状況です。
ビットコイン:85,599.65ドル(-0.40%)
ビットコインは85,599.65ドルと0.40%下落し、最高値を更新する米国株とは異なる動きになりました。9月23日以降、8万7,000ドル前後への上昇を三度売りに押し戻されており、この水準で戻り売りが厚くなっています。一方で安値は徐々に切り上がっているため、上昇サポートと8万7,000ドルの水平抵抗線に挟まれた持ち合いが煮詰まりつつあります。金利低下だけでは上抜けに至らなかった点が重要で、8万7,000ドルを終値で明確に突破できるかが短期的な方向性を左右しそうです。
過去24時間の重要経済・金融ニュース
米貿易赤字、1,056億ドルへ急拡大 関税下でも輸入は過去最高
米商務省が10月6日に発表した8月の貿易収支は、赤字が前月比13.7%増の1,056億ドルとなり、2025年3月以来の大きさとなりました。輸入額は4.3%増の4,208億ドルと過去最高で、トランプ政権が関税による輸入抑制を進めるなかでも国内需要の強さが外国製品を吸収しています。特に資本財輸入は過去最高の1,464億ドルとなり、半導体や産業機械などAIインフラ投資に関連した輸入が目立ちました。このため貿易は7~9月期GDPを最大2.5ポイント押し下げる可能性があり、Goldman Sachsは成長率予想を年率3.4%から3.1%へ引き下げています。しかし弱いGDP要因と単純に読むのは危険で、赤字拡大の背景には消費と設備投資という旺盛な国内需要があります。つまり「成長率を下げる貿易赤字」と「FRBに追加利上げを意識させる需要過熱」が同時に存在しています。今後は10月14日のCPIなどで、AI投資を含む需要の強さがサービス価格やコアインフレへ波及するかを確認する必要があります。
Google、3.6GWの電力を長期確保 AI競争は「半導体」から「発電所」へ
GoogleはConstellation Energyと計3,590MWに及ぶ大規模な電力供給契約を結び、AIデータセンター拡大に必要な電源の直接確保に動きました。このうち890MWは既存原発11基の出力増強によって供給される20年契約で、Constellationは関連設備に43億ドル超を投資します。残る2,700MWについてもPJM電力市場で15年間の供給契約を締結し、発電事業者側に長期的な収益を保証する形です。AIデータセンター需要によってPJMの容量価格は2024年以降11倍以上に上昇しており、送電網だけでは増える需要を処理できなくなりつつあります。Googleの契約は、データセンター事業者に事実上「自前の電源」を求めるPJMの構想に対応したものでもあります。Constellation株は12%超上昇しており、AI相場の対象がGPUや半導体から原子力、天然ガス、送電網、蓄電池へ広がっていることを象徴しています。今後はAI企業の設備投資額だけでなく、何GWの電力をどこから確保できるのかが成長制約と関連銘柄選別の重要な指標になります。
米短期国債の「買い手」に変化 MMF資金流入鈍化で調達コスト上昇
株式市場が最高値を更新する一方、米国債市場では見落としやすい需給変化が起きています。米マネー・マーケット・ファンドへの資金流入は2026年1~9月で1,580億ドルにとどまり、2025年通年の8,230億ドルから大幅に鈍化しました。その結果、MMFによるT-Bill購入の勢いが弱まり、3カ月物・6カ月物国債は政策金利見通しだけでは説明できない上乗せ利回りを要求されています。そこへ米財務省は10月に約2,250億ドル、11月にも約1,600億ドルの短期国債を追加発行する見通しで、供給増と需要鈍化が重なります。現時点ではレポ市場などにストレスはなく、金融危機を示す状況ではありませんが、財務省が長期債から短期債へ発行を寄せるほど、この「短期債を誰が買うのか」という問題が重要になります。米国株高によって現金から株式へ資金が移ること自体が、逆に国債の買い手を減らして金利を押し上げる可能性がある点は盲点です。今週は10年債・30年債入札も控えており、落札利回りとテール、海外投資家の応札比率を注意して見る必要があります。
原油は一服でも供給余力は細る 現物市場では「150ドル近い」とChevron
株式市場は10月6日、原油価格の安定を好感しましたが、エネルギー市場の内部では安心とは逆のシグナルも出ています。ChevronのMike Wirth CEOは、中東紛争が8カ月目に入るなか、石油・石油製品の供給バッファーは戦争初期より薄くなっていると警告しました。特にアジアに実際に到着する現物原油の価格は、100ドル前後のBrent先物よりも150ドルに近い水準になっているとしています。原油だけでなくガソリンやディーゼルの需給も逼迫しており、G7は先週、原油・ディーゼル計1億バレルの戦略備蓄放出に合意しました。今回の株高と金利低下はこの放出や中東からの輸出回復による「供給不安の一時後退」をかなり織り込んでいますが、それは新しい供給能力が増えたこととは異なります。米国が検討するディーゼル輸出規制についても、Chevronは世界市場の供給をさらに絞り、むしろ価格を押し上げる可能性を指摘しています。今後数日はBrent価格だけでなくディーゼル・クラックスプレッド、中東輸出量、戦略備蓄の減少ペースを見ることが、再び金利と株価が逆回転する兆候を捉えるうえで重要です。