2026年10月1日 過去24時間の市場動向と経済ニュース
今日のポイント
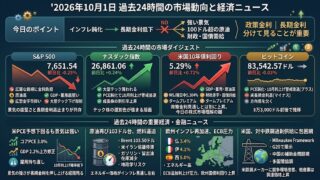
「インフレ鈍化=長期金利低下」ではなくなっています。
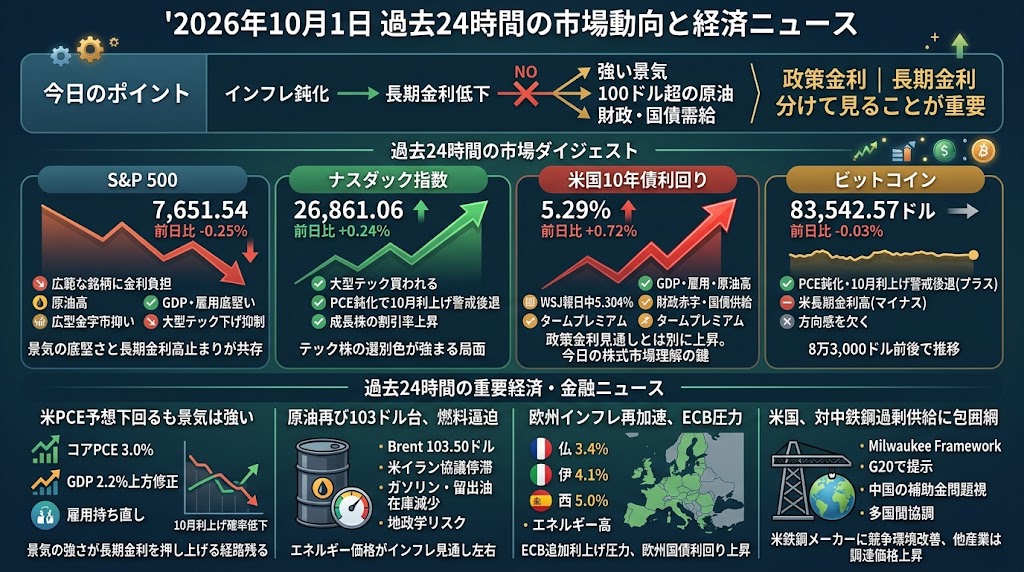
8月PCEは予想を下回り、10月のFRB利上げ観測は大きく後退しました。それでも10年債利回りは5.29%まで上昇しました。強い景気、100ドル超の原油、財政・国債需給などが長期金利を押し上げており、今日は「政策金利」と「長期金利」を分けて見ることが重要です。
過去24時間の市場ダイジェスト
S&P 500
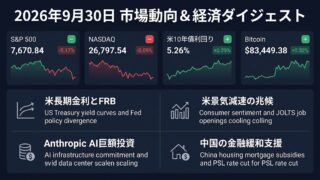
S&P 500は7,651.54、前日比0.25%安となりました。PCEインフレが予想を下回ったことは株式には追い風でしたが、10年債利回りが5.29%へ再上昇し、原油も100ドルを超えていることから、広範な銘柄には金利負担が残りました。GDPの上方修正や雇用の持ち直しも景気の底堅さを示す一方、長期金利を高止まりさせる材料となっています。大型テックの上昇が指数全体の下げをある程度抑える、やや二極化した相場でした。
ナスダック指数
ナスダック指数は26,861.06、前日比0.24%高となり、S&P 500とは逆方向に動きました。予想を下回ったPCEを受けて10月利上げへの警戒が後退し、Apple、Amazon、Nvidia、Alphabetなど大型テックが買われたことが指数を支えました。一方で長期金利そのものは低下せず、成長株にとっての割引率上昇という逆風は残っています。「FRB安心感」と「長期金利上昇」が同時に存在するため、テック株の選別色が強まりやすい局面です。
米国10年債利回り
米10年債利回りは5.29%まで上昇し、前日比でも0.72%上昇しました。PCE発表直後には利上げ観測後退から金利低下圧力がかかりましたが、その後は2.2%へ上方修正されたGDP、ADP雇用者数9万人増、原油高などが意識され、再び長期債が売られました。WSJによると日中には5.304%まで上昇し、短期の政策金利見通しとは別に、財政赤字、国債供給、タームプレミアムなどが長期ゾーンを押し上げています。ここが今日の株式市場を理解するうえで最も重要なポイントです。
ビットコイン
ビットコインは83,542.57ドル、前日比0.03%安とほぼ横ばいです。PCEの鈍化と10月利上げ観測の後退は本来リスク資産にはプラスですが、5%を大きく超える米長期金利が相殺要因となり、8万3,000ドル前後で方向感を欠きました。The Blockは先物レバレッジ低下を市場構造上の改善材料とする一方、現物需要の弱さと高金利を上値抑制要因として挙げています。当面は8万~8万2,000ドル近辺の下値と、米長期金利がさらに上昇するかが焦点です。
過去24時間の重要経済・金融ニュース
米PCEは予想下回る 10月利上げ観測後退も景気はなお強い
8月の米PCE価格指数は前年同月比3.4%上昇となり、市場予想の3.7%を下回りました。コアPCEも前月比0.2%、前年比3.0%となり、インフレ再加速への警戒をいったん和らげています。一方、同時に発表された4~6月期GDPは年率2.2%増へ1.5%から大幅に上方修正され、個人消費やAI関連設備投資の強さが確認されました。ADPによる9月民間雇用も9万人増と、3カ月続いた減速から持ち直しています。この組み合わせを受け、10月FOMCでの利上げ確率はReutersによると一時4割弱まで低下しましたが、「景気が弱いから利上げ不要」という構図ではありません。株式には短期的な安心材料ですが、景気の強さが長期金利を押し上げるという別の経路が残っています。次は9月雇用統計やCPIで、今回のPCE鈍化が一時的なのか、物価トレンドの変化なのかを確認する局面です。
原油再び103ドル台 米イラン協議停滞、燃料逼迫が金利低下を阻む
Brent原油11月限は103.50ドルで決済し、WTIも90.42ドルまで上昇しました。Reutersによると、カタールが仲介する米国とイランの協議が進展せず、トランプ大統領もイラン制裁を緩和する用意があるとの報道を否定したことで、地政学リスクプレミアムが再び高まりました。一方、中東からの原油供給量そのものは回復しており、今回の値上がりは単純な原油不足だけではなく、米国のガソリン・留出油在庫減少など製品市場の逼迫も重要です。Brentは9月だけで約14%上昇し、エネルギー価格が再び世界のインフレ見通しを左右する水準になっています。このためPCEが弱くても長期債が買われにくく、航空、輸送、化学、消費関連などにはコスト増加要因が残ります。米政権が検討しているディーゼル価格対策や輸出政策も、米国内価格だけでなく欧州など海外の燃料市場に波及する可能性があります。次に見るべきなのは米イラン協議そのものに加え、製品在庫と中東からの実際の輸出量です。
欧州インフレ再加速 エネルギー高でECBに追加利上げ圧力
米国ではPCEが予想を下回った一方、欧州では逆方向の数字が出ています。9月のEU基準インフレ率はフランスが前年比3.4%へ上昇し、イタリアは4.1%、スペインは5.0%まで加速しました。最大の要因は中東情勢を背景とする石油・ガス・燃料価格の上昇で、Reutersはユーロ圏全体でもインフレ率がさらに高まる可能性を指摘しています。ECBは9月10日にすでに政策金利を25bp引き上げており、エネルギーショックが長期化すれば追加引き締めへの圧力が強まります。これは欧州株だけの問題ではなく、欧州国債利回り上昇を通じて世界の長期債市場にも影響する点が見落とされやすいところです。またユーロ圏の企業では、エネルギーコストを価格転嫁できる企業とできない企業の利益率格差も拡大しやすくなります。今後はエネルギーを除くコア物価まで上昇し始めるか、そしてECBが一時的なショックと判断できるかが重要になります。
米国、対中鉄鋼過剰供給に多国間包囲網 G20で新枠組み提示へ
米通商代表部のジェミソン・グリア代表は、世界的な鉄鋼の過剰生産能力に対処する「Milwaukee Framework」をG20貿易相会合で提示する方針を明らかにしました。米政府は特に中国の補助金を背景とする鉄鋼輸出を問題視し、参加国がそれぞれ関税などの貿易措置を取る協調体制を目指しています。これは単なる米中二国間関税ではなく、中国製品の第三国経由を含めた世界的な過剰供給問題へ対応を広げようとする動きです。米鉄鋼メーカーには競争環境改善要因となり得る一方、鉄鋼を大量に使う自動車、機械、建設などでは調達価格上昇につながる可能性があります。また、インフレが再び金融市場の中心テーマになっている時期だけに、保護貿易措置による財価格への影響も無視できません。現段階では具体的な参加国や関税水準などは未確定であり、市場への影響は制度設計次第です。今後はG20参加国がどこまで米国の提案に同調するか、中国が対抗措置を取るかが次の焦点となります。