2026年10月9日 過去24時間の市場動向と経済ニュース
今日のポイント
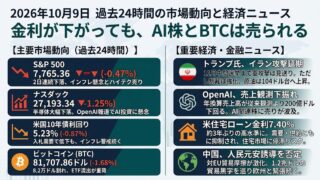
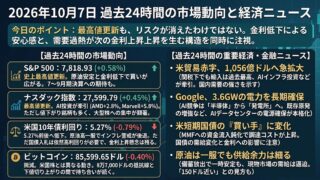
金利が下がっても、AI株とBTCは売られる。- 10月8日の米国市場では、原油高によるインフレ懸念と、AI投資の収益性に対する疑念が同時に強まりました。注目すべきは、米長期金利が引けにかけて反落したにもかかわらず、半導体株が大幅に下落したことです。市場の焦点が、金融環境だけでなく、AI事業の投資回収能力へと移り始めている可能性があります。
過去24時間の主要市場動向
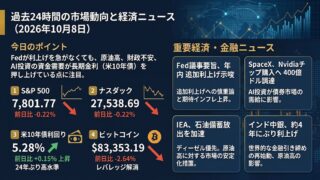
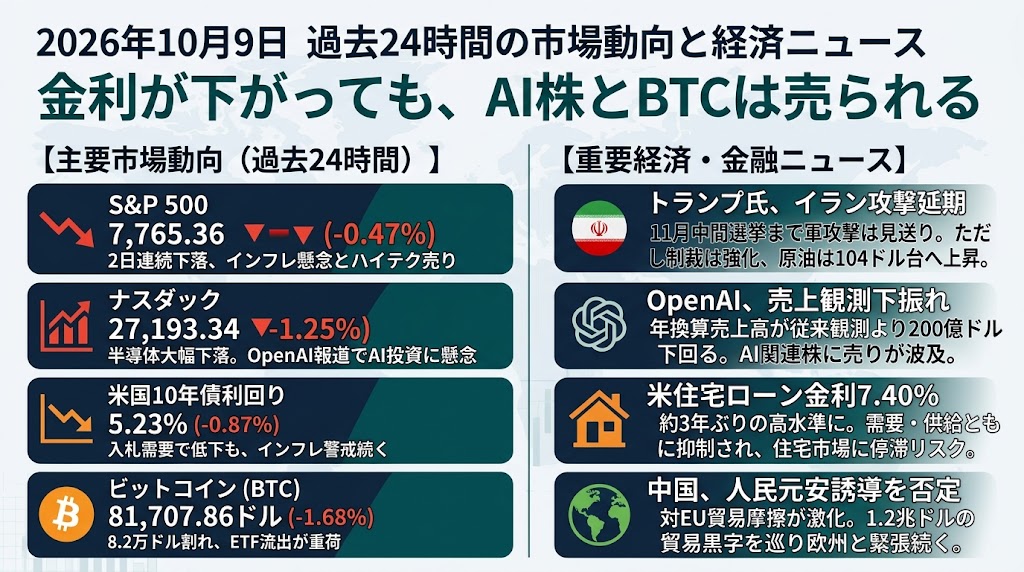
S&P 500:7,765.36(-0.47%)
S&P 500は7,765.36ポイントで取引を終え、2営業日連続の下落となりました。中東情勢の緊迫化と原油価格の上昇がインフレ再燃への警戒を強めたほか、AI関連企業の収益性に対する疑念がハイテク株の売りを誘いました。一方、エネルギー株は上昇し、ダウ平均も小幅高となるなど、全面的なリスク回避とは異なる展開でした。来週から本格化する7~9月期決算で、企業業績が高い株価評価を正当化できるかが注目されます。
ナスダック指数:27,193.34(-1.25%)
ナスダック総合指数は27,193.34ポイントと、S&P 500を大きく上回る下落率となりました。OpenAIの売上高が従来示唆されていた規模を下回るとの報道がAI投資への懸念を強め、半導体指数は約3.4%下落しました。Nvidiaは2.9%、Broadcomは4.4%、Micronは4.8%下落し、AI関連銘柄に売りが集中しています。AIインフラ需要そのものは引き続き強いものの、巨額投資に見合う収益を確保できるのかという問題が株価の重荷になっています。
米国10年債利回り:5.23%(-0.87%)
米国10年債利回りは5.23%となり、前日の5.28%から低下しました。原油価格の急騰を受けて一時5.35%まで上昇しましたが、米国債入札で底堅い需要が確認されたことで債券市場に買いが入り、利回りは引けにかけて反落しました。ただし、インフレ懸念や財政赤字に伴う国債需給への警戒が解消されたわけではありません。高金利環境が続くなか、今後の国債入札とインフレ指標が金利の方向性を左右しそうです。
ビットコイン:81,707.86ドル(-1.68%)
ビットコインは81,707.86ドルまで下落し、8万2,000ドルを下回りました。中東情勢の緊迫化による原油高と米国の金融引き締め長期化への懸念が、暗号資産市場のリスク選好を後退させています。米国の現物BTC ETFからの資金流出も重荷となり、価格は直近高値から調整を続けています。一部の市場分析では8万~9万ドルを当面の取引レンジと想定しており、8万ドル近辺の買い需要とETF資金フローが次の焦点となっています。
過去24時間の重要経済・金融ニュース
トランプ氏、イランへの追加攻撃を中間選挙まで見送り 原油高続くなか制裁は強化
トランプ米大統領は8日、イランとの協議が進展しているとして、11月3日の中間選挙前には新たな軍事攻撃を行わないと表明しました。しかし同日、米財務省はイラン産原油などを輸送する17隻の船舶を含む新たな制裁を発表しており、外交的な緊張緩和と経済的圧力の強化が同時進行しています。ホルムズ海峡周辺での船舶攻撃に加え、米国内でもハリケーンによる原油生産の縮小が重なり、ブレント原油は4%超上昇して104ドル台となりました。原油高はエネルギー企業に追い風となる一方、運輸業や製造業のコストを押し上げ、FRBの追加利上げ観測を強めています。重要なのは、軍事攻撃の延期が原油供給の回復を意味するわけではないことです。投資家は政治的な発言よりも、ホルムズ海峡の輸送量やタンカーの安全確保、実際の原油供給の回復状況を確認する必要があります。
OpenAI、年換算売上高が従来の観測を200億ドル下回る AI関連株に売り波及
Financial Timesは8日、OpenAIが投資家に示した9月末時点の年換算売上高が約500億ドルにとどまり、従来報じられていた約700億ドルを200億ドル下回っていたと報じました。ただし、この差は競合するAnthropicとの比較に用いる売上高の計算範囲の違いなどによるもので、会計上の不正や実際の売上減少が確認されたわけではありません。Reutersも報道内容を独自には検証できていないとしています。それでも、AIへの巨額投資を支えている成長期待が改めて問われ、半導体株は急落、Broadcomは4.4%、Oracleは5.5%下落しました。前日はAIチップ購入に必要な巨額資金調達が注目されましたが、今回は、その投資を正当化する収益がどれだけ存在するのかという問題に焦点が移っています。今後の決算では、AI向け設備投資額だけでなく、実際の利用収入、利益率、投資回収期間を確認することが重要になります。
米住宅ローン金利7.40%に上昇、約3年ぶり高水準 住宅市場に停滞リスク
米住宅金融機関Freddie Macが8日に公表した30年固定住宅ローンの平均金利は、前週の7.28%から7.40%へ上昇し、2023年11月以来の高水準となりました。イランとの戦争が始まった2月末からの上昇幅は1.42ポイントに達し、原油高と長期金利上昇が家計に及ぼす影響が鮮明になっています。見落としやすいのは、高金利が住宅購入需要だけでなく、供給も抑えていることです。既存の住宅所有者の多くは5%未満の低金利ローンを利用しており、住宅を売却して高金利で買い替えることを避けています。そのため、需要が鈍化しても供給不足が続き、住宅価格が下がりにくいという構造が生まれています。住宅建設、住宅関連消費、金融機関の融資需要に影響しやすく、今後は住宅販売件数や住宅ローン申請件数を通じて実体経済への波及を確認する必要があります。
中国中銀、人民元安誘導を否定 対EU貿易摩擦が新たな争点に
中国人民銀行は8日、輸出競争力を高めるために人民元を意図的に安く誘導しているとの欧州側の批判を明確に否定しました。中国の2025年の貿易黒字は約1兆2,000億ドルに達し、EUの対中貿易赤字も約3,606億ユーロに拡大しています。欧州では、中国製品の価格競争力が自動車、機械、化学などの産業を圧迫しているとの危機感が強まっています。EUのシェフチョビチ通商担当委員は北京で中国側と協議を進めており、10月15~16日のEU首脳会議に向けて具体的な成果を求めています。市場への影響は為替だけにとどまらず、中国輸出企業や欧州の自動車・製造業の業績、追加的な貿易制限の可能性にも及びます。今後は人民元相場そのものに加え、中国側が輸出抑制や市場開放について具体的な譲歩を示すかどうかが焦点となります。