2026年10月3日 過去24時間の市場動向と経済ニュース
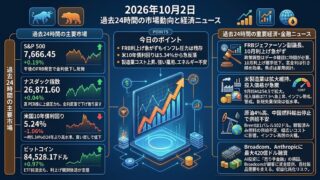
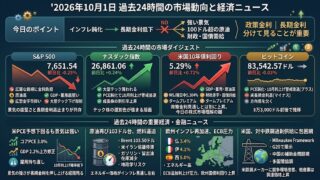
今日のポイント
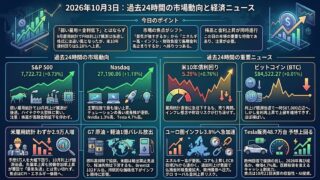
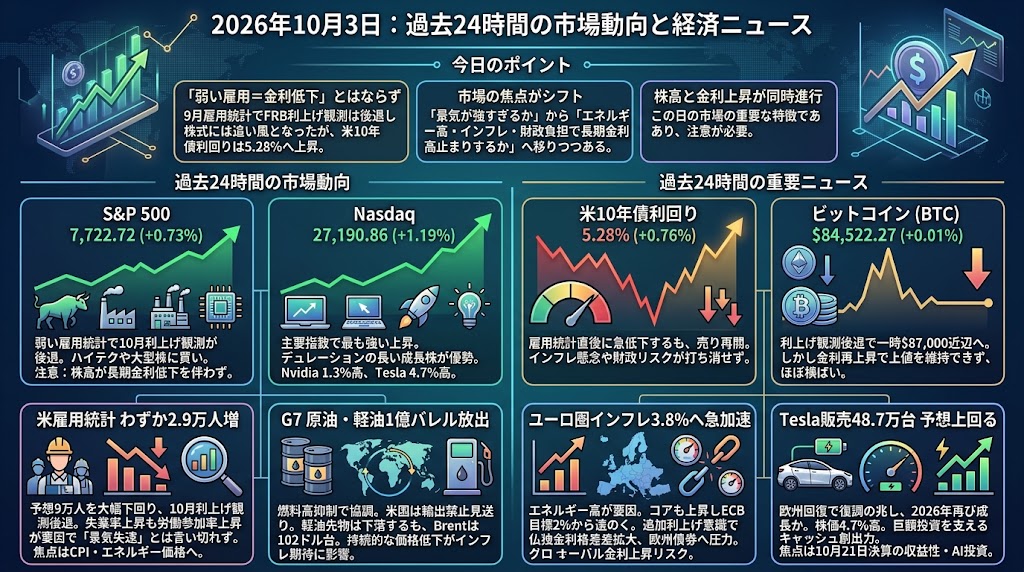
「弱い雇用=金利低下」とはならなかった一日。
9月雇用統計は10月のFRB追加利上げ観測を大きく後退させ、株式、とりわけハイテク株には追い風となりました。しかし米10年債利回りは一時低下した後に5.28%まで上昇。市場の焦点は「景気が強すぎるか」から、エネルギー高・インフレ・財政負担を背景に長期金利が高止まりするのかへ移りつつあります。
過去24時間の市場動向
S&P 500
S&P 500は7,722.72、前日比+0.73%で上昇しました。9月非農業部門雇用者数が2.9万人増と市場予想の9万人増を大幅に下回り、10月FOMCでの追加利上げ観測が後退したことが株式市場を支えました。金利敏感株だけでなく大型株にも買いが入り、TeslaやNvidiaなどが指数上昇に寄与しています。一方で10年債利回りは午後に再上昇しており、株高が長期金利低下を伴っていない点には注意が必要です。
Nasdaq
Nasdaqは27,190.86、前日比+1.19%となり、主要指数の中で最も強い上昇となりました。雇用統計の弱さから10月の追加利上げリスクが後退し、デュレーションの長いハイテク・成長株への買いが優勢となりました。Nvidiaは1.3%高、Teslaは4.7%高となるなど大型成長株が指数を押し上げています。ただし米長期金利は再び5.3%近辺へ戻っており、「金利低下による全面的なグロース相場」というよりFRBの短期的な利上げ休止期待を好感した動きです。
米国10年債利回り
米10年債利回りは5.28%、前日比+0.76%となりました。雇用統計発表直後には5.16%近辺まで急低下しましたが、その後は売りが再開し、5.28%前後まで切り返しています。弱い雇用だけではエネルギー高やインフレ懸念、財政・債券供給を巡る長期的な懸念を打ち消せず、債券市場では「10月は据え置きでも、その先の引き締め余地は残る」との見方が維持されました。株高と長期金利上昇が同時進行したことが、この日の市場の最も重要な特徴です。
ビットコイン
ビットコインは84,522.27ドル、前日比+0.01%と最終的にはほぼ横ばいです。アジアから米国朝にかけては追加利上げ観測の後退やETFへの資金流入を背景に87,000ドル近辺まで上昇し、9月23日以来の高値圏を試しました。しかし米長期金利が再び上昇すると上値を維持できず、その後は上昇分をほぼ吐き出しています。85,000ドル周辺の売り板はいったん軽くなったものの、今回も5.3%近い米10年債利回りがBTCの持続的な上昇を阻む構図が確認されました。
過去24時間の重要経済・金融ニュース
米雇用わずか2.9万人増、10月利上げ観測後退 ただし「景気失速」とは言い切れず
米労働省が発表した9月雇用統計では非農業部門雇用者数が2.9万人増にとどまり、市場予想の9万人増を大きく下回りました。7月と8月も合計6万人下方修正され、失業率は4.1%から4.2%へ上昇、平均時給の伸びも前年比3.0%へ鈍化しています。これを受け10月27~28日のFOMCで追加利上げが行われるとの市場予想は大きく後退し、株式市場、とりわけNasdaqには買い材料となりました。もっとも失業率上昇の一因は労働参加率の上昇で、新規失業保険申請も歴史的な低水準にあるため、大量解雇を伴う典型的な景気後退とはまだ異なります。FRBにとっては「雇用を冷やすため急いで利上げする必要は薄れた」一方、インフレが再び加速すれば12月の追加利上げ余地は残る状態です。したがって次の重要材料は、雇用統計よりも10月FOMC直前に発表されるCPI・PPIとエネルギー価格になってきます。今回の数字を単純な金融緩和転換と読むのではなく、10月休止と年末の追加引き締めを分けて考える局面です。
G7、原油・軽油1億バレル放出へ 燃料高抑制で協調、米国は輸出禁止見送り
G7は2日、緊急備蓄から原油や軽油など計1億バレルを協調放出することで合意しました。放出はIEAを通じて直ちに始まり、4カ月程度続く予定で、特に軽油については20日以内に相当量を市場へ供給するとしています。米政権は欧州各国に備蓄放出を求め、実施されなければ米国からの軽油輸出を制限する可能性も示していましたが、トランプ大統領は合意後、輸出禁止を実施しない考えを表明しました。発表を受け米国の軽油先物は一時3%超、欧州の軽油先物も5%超下落しており、政策が精製品価格へ直接作用した形です。ただしBrent原油はなお1バレル102ドル台にあり、中東情勢による供給リスクそのものが解消されたわけではありません。市場にとって重要なのは原油価格以上に、輸送・農業・製造業へ広く波及する軽油高をどこまで抑えられるかです。備蓄放出で燃料価格が継続的に低下するなら米欧のインフレ期待と長期金利の低下要因となりますが、効果が短期間に終われば再び債券市場へインフレ圧力が戻る可能性があります。
ユーロ圏インフレ3.8%へ急加速 エネルギー高がECBと欧州債券を再び圧迫
ユーロ圏の9月消費者物価上昇率は前年比3.8%となり、8月の3.2%から急加速しました。市場予想も上回り、エネルギー価格の上昇率は14.3%から18.8%へ拡大しており、中東情勢と燃料高が欧州経済へ直接入り始めています。エネルギーや食品などを除くコアインフレも2.4%から2.5%へ小幅上昇し、ECBの2%目標から再び距離が広がりました。ECBは夏にすでに2度利上げしており、市場では追加利上げが意識されていますが、金融引き締めを強めればフランスなど高債務国の国債市場にさらに圧力がかかります。実際、フランスとドイツの10年債利回り格差はユーロ圏債務危機以来の水準まで拡大しており、欧州の問題は「インフレだけ」ではありません。米投資家にとって見落としやすいのは、欧州金利上昇がグローバルな債券売りを通じて米国債利回りにも波及し得ることです。G7の備蓄放出後に欧州の燃料価格と国債利回りが落ち着くかが、来週以降の米長期金利を考える上でも重要になります。
Tesla販売が予想上回る48.7万台、欧州回復で自動車事業に復調の兆し
Teslaは2日、2026年第3四半期の世界販売台数が48万6,532台だったと発表し、市場予想を上回りました。前年同期の49万7,099台にはなお届きませんが、欧州販売の回復が寄与し、2年連続で年間販売が減少した自動車事業が2026年に再び成長へ戻る可能性が出ています。Reuters集計では従来の通期販売予想も6月時点の165万台から182万台へ引き上げられており、株価はこの日4.7%上昇しました。TeslaはAI、ロボタクシー、ヒューマノイドロボットへの期待で評価される比重が大きくなっていますが、現時点で自動車販売が最大の売上源であることに変わりはありません。そのため今回の数字は、将来事業への巨額投資を支える既存事業のキャッシュ創出力という意味でも重要です。一方、48.7万台という販売台数だけで収益性の回復までは判断できず、値引きや製品構成、粗利益率を確認する必要があります。次の焦点は10月21日の第3四半期決算で、販売増が利益とキャッシュフローへどの程度つながっているか、そしてAI・ロボタクシー関連投資がどこまで増えるかが確認ポイントになります。