2026年10月2日 過去24時間の市場動向と経済ニュース
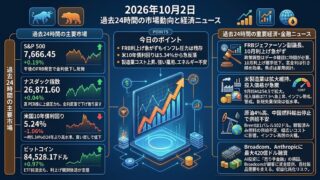
今日のポイント
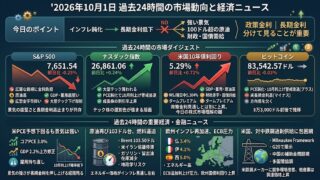
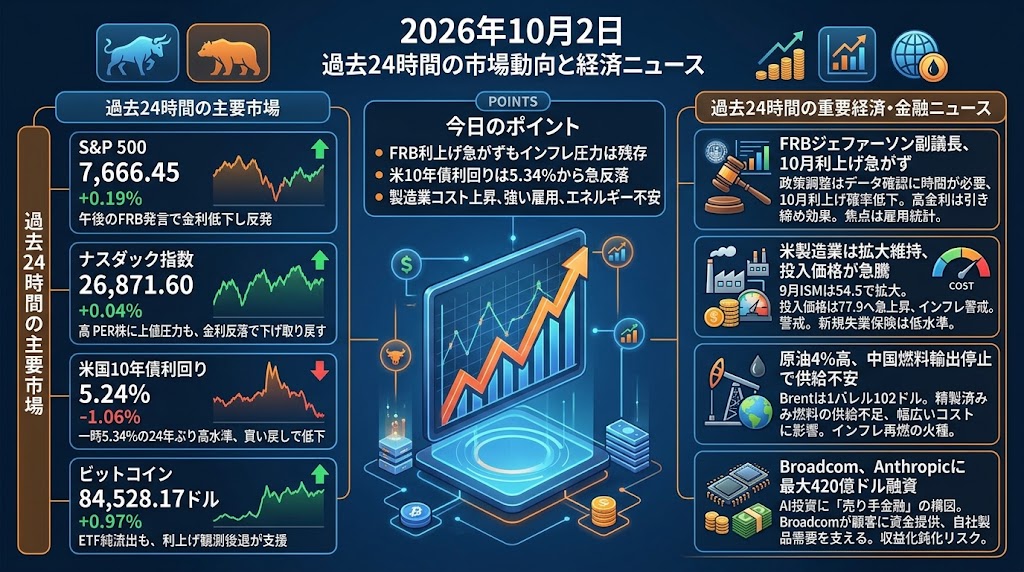
FRBは追加利上げを急がない姿勢を示しましたが、インフレ圧力そのものが消えたわけではありません。 米10年債は一時5.34%まで上昇した後に急反落し、株式も持ち直しました。一方、製造業の投入価格上昇、強い雇用、エネルギー供給不安は残っており、「利上げ休止=金融環境の緩和」とはまだ言い切れないところが今日の市場を見る軸です。
過去24時間の主要市場
S&P 500
S&P 500は7,666.45、前日比+0.19%で終了しました。序盤は強い雇用・製造業データと10年債利回りの5.3%台への上昇が重荷となりましたが、午後にFRBのジェファーソン副議長が追加利上げを急がない姿勢を示すと長期金利が低下し、株価も切り返しました。原油高を背景にエネルギー株が上昇したほか、MicronやAccentureなど企業業績関連の買いも下支えし、3営業日ぶりの上昇となりました。
ナスダック指数
ナスダック指数は26,871.60、前日比+0.04%とほぼ横ばいでした。AI・半導体関連にはMicronの好業績などを材料とした買いが入りましたが、10年債利回りが一時2002年以来の高水準となったことで、高PERのグロース株には強い上値圧力がかかりました。その後は金利の急反落で下げを取り戻したものの、債券市場への警戒感が残り、大幅なリスクオンには至っていません。
米国10年債利回り
米10年債利回りは5.24%へ低下し、前日比では-1.06%となりました。一時は5.34%まで上昇し、2002年以来約24年ぶりの高水準を記録しましたが、5%台前半で買い需要が入り、さらにジェファーソン副議長の慎重な政策発言を受けて急反落しました。ただし製造業の投入価格や雇用指標は依然強く、長期金利上昇の根本要因が解消されたというより、急激な利上げ織り込みがいったん巻き戻された形です。
ビットコイン
ビットコインは84,528.17ドル、前日比+0.97%となりました。前日の弱めのPCEを受け一時85,500ドル付近まで上昇した後、高止まりする米国債利回りを嫌って83,000ドル台まで押し戻されましたが、米国時間後半の金利低下と10月利上げ観測の後退が再び支援材料となりました。一方、米スポットBitcoin ETFは9日間で約31億ドル続いた純流入が途切れ、約1.49億ドルの純流出となっており、足元の上昇がETF資金だけによるものではない点には注意が必要です。
過去24時間の重要経済・金融ニュース
FRBジェファーソン副議長、10月利上げを急がず 債券市場の過熱にブレーキ
FRBのフィリップ・ジェファーソン副議長は10月1日、今後の政策調整についてデータや見通しを慎重に確認する必要があり、判断には「より時間がかかる可能性がある」と述べました。発言は、10月27~28日のFOMCで連続利上げが行われるとの市場観測を大きく後退させました。10月利上げ確率は一時の高水準から約26%まで低下し、2年債を中心に米国債が買い戻されています。重要なのは、FRBがインフレ克服を宣言したわけではなく、5%を超える長期金利自体がすでに金融環境を引き締めている点です。つまり政策金利を直ちに上げなくても、住宅、企業融資、AI設備投資などには市場金利経由でブレーキがかかります。株式市場には短期的な安心材料ですが、長期金利が再び上昇すれば、その効果は容易に打ち消されます。次の焦点は10月2日の米雇用統計と、その後のインフレ・賃金データが「12月利上げ」をどこまで支持するかです。
米製造業は拡大維持、投入価格が急騰 強い雇用もインフレ警戒を残す
9月のISM製造業PMIは54.5と8月の54.6からほぼ横ばいで、50を上回る拡大局面を維持しました。新規受注は55.3へ上昇し、AIインフラ投資や企業の在庫積み増しが需要を支えています。一方、投入価格指数は71.1から77.9へ急上昇し、原材料・エネルギー・物流コストが再び企業物価を押し上げています。同日発表された新規失業保険申請件数も19.7万件と予想の20万件を下回り、解雇の少ない労働市場が続いていることが確認されました。これは景気後退懸念を和らげる一方、FRBにとっては需要と雇用が簡単には冷えないことを意味します。特に「弱いインフレ指標→利上げ終了」という単純な見方に対し、企業の仕入れ価格という川上では逆方向の動きが出ている点が重要です。10月2日の雇用統計では雇用者数だけでなく、失業率、賃金、労働参加率まで含めてインフレ圧力が本当に弱まっているかを確認する必要があります。
原油4%高、中国の燃料輸出停止が供給不安を増幅 インフレ再燃の火種残る
原油市場では10月1日、Brentが4ドル超上昇して1バレル102.31ドルとなり、エネルギー価格が再び市場の前面に出てきました。背景には、中東情勢の緊張に加え、中国が香港・マカオを除く地域への燃料製品輸出を停止したとの報道があります。すでにロシアのディーゼル輸出制限などで製品在庫が逼迫しており、今回は「原油そのもの」よりも精製済み燃料の供給不足が問題になっています。これは前日の米イラン協議停滞から一段進み、供給網の別の場所からインフレ圧力が強まったという点が新しい材料です。ディーゼル価格は運輸、農業、製造業の幅広いコストに直結するため、企業物価から消費者物価へ波及しやすい性質があります。FRBが10月利上げを急がない姿勢を示しても、エネルギー価格が再加速すれば12月以降の政策判断は再び難しくなります。今後はBrentの100ドル定着だけでなく、中国の輸出停止がどの程度続くのか、欧州などが備蓄放出に動くかが重要になります。
Broadcom、Anthropicに最大420億ドル融資 AI投資に「売り手金融」の構図
AnthropicのIPO関連資料から、Broadcomが同社のAIインフラ投資に最大420億ドルを融資する枠組みが明らかになりました。Anthropicは今後5年間で約1,252億ドルのTPU計算能力をリースする計画で、Broadcomの融資はその約3分の1を賄える規模です。Broadcomはチップや計算基盤を供給するだけでなく、その購入・利用資金まで提供することになり、Anthropicは逆にBroadcom最大級の顧客になる可能性があります。AI投資の数字だけを見ると半導体需要の強さを示す材料ですが、金融面では「供給企業が顧客に資金を供給して自社製品の需要を支える」という構造が拡大している点が盲点です。Anthropic自身も、Broadcomが供給者と金融提供者を兼ねることによる利益相反リスクを開示しています。AI設備投資が期待通りの収益を生めば問題は小さいものの、需要や収益化が鈍れば、半導体メーカーの売上だけでなく貸借対照表にもリスクが戻ってきます。今後のAI相場では受注額だけでなく、「誰がその設備投資を資金調達しているのか」を確認することが一段と重要になりそうです。