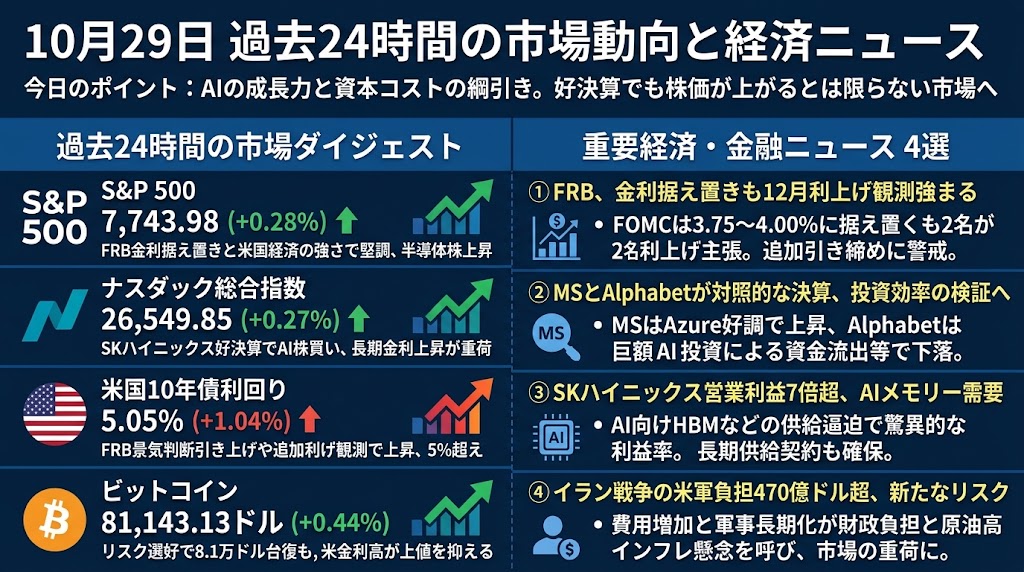
2026年10月29日 過去24時間の市場動向と経済ニュース
今日のポイント
AIの成長力と資本コストの綱引き。好決算でも株価が上がるとは限らない市場へ
過去24時間の市場ダイジェスト
S&P 500:7,743.98(+0.28%)
S&P 500は0.28%上昇し、前日に続いて堅調な展開となりました。FRBが政策金利を3.75~4.00%に据え置き、米国経済の強さを評価したことが投資家心理を支えました。半導体関連株に買いが入る一方、公益事業など金利上昇に敏感なセクターは軟調でした。大型株中心の上昇であり、指数の底堅さと市場全体の広がりにはなお温度差が残っています。
ナスダック総合指数:26,549.85(+0.27%)
ナスダック総合指数は0.27%上昇しました。韓国SKハイニックスの記録的な決算がAI向け半導体需要の強さを裏付け、米国のメモリー関連株にも買いが波及しました。一方、FRBの利上げ観測と長期金利上昇が高PER銘柄の重荷となり、上値は限定的でした。取引終了後にはMicrosoftとAlphabetの決算が発表され、AI投資の収益性をめぐる評価が次の焦点となっています。
米国10年債利回り:5.05%(+1.04%)
米国10年債利回りは5.05%に上昇し、前日から約5ベーシスポイント上昇しました。FRBが金利を据え置く一方、景気判断を引き上げ、2人の政策担当者が利上げを支持したことで、12月の追加利上げ観測が強まりました。原油価格の上昇もインフレ懸念を支えています。長期金利が5%を超える環境では、企業の資金調達コストに加え、AI関連株の高いバリュエーションを維持できるかが重要になります。
ビットコイン:81,143.13ドル(+0.44%)
ビットコインは0.44%上昇し、81,000ドル台を回復しました。アジアの半導体株高や米国株の底堅さがリスク選好を支え、FRBの金利据え置き発表後にも小幅な買いが入りました。米国の現物BTC ETFには前日も資金が流入しており、需給面では改善の兆しが見られます。ただし、米長期金利が5%台にあることや12月の利上げ観測が上値を抑えており、株式市場と比較して回復力は限定的です。
過去24時間の重要経済・金融ニュース4選
FRB、政策金利据え置きも2人が利上げ主張 12月の追加引き締め観測が強まる
米連邦準備制度理事会(FRB)は28日のFOMCで、政策金利を3.75~4.00%に据え置くことを10対2で決定しました。声明では経済活動の評価を「堅調」から「力強い拡大」へ引き上げる一方、インフレは依然として高水準にあると強調しています。注目されたのはクック理事とハマック総裁が0.25ポイントの利上げを主張したことで、金融市場では12月の利上げ確率が前日の約78%から85%前後へ上昇しました。ウォーシュ議長も物価安定に向けて必要な行動を取る姿勢を示し、据え置きが引き締め終了を意味しないことを印象づけました。また、2027年から年間8回のFOMCの一部を金融政策戦略の検討に充て、金利決定を行わない方針も明らかにしました。株式市場は小幅高で終えたものの、長期金利は5%台で推移しており、金融環境が緩和に向かっているとは言えません。次の焦点は29日の米GDP速報値と個人消費支出(PCE)関連指標で、景気の強さとインフレ圧力が同時に確認されれば、追加利上げ観測がさらに強まる可能性があります。
MicrosoftとAlphabetが対照的な決算 AIクラウド急成長でも資金流出に厳しい市場
28日の米国市場引け後、MicrosoftとAlphabetが四半期決算を発表し、AI投資に対する市場の評価が明確に分かれました。Microsoftの売上高は前年同期比19%増の923億ドルとなり、Azure事業も48%増収の331億7,000万ドルと市場予想を上回りました。一方、AlphabetもGoogle Cloudが103%増の307億ドルという驚異的な成長を記録しましたが、主力広告事業の伸びが市場期待に届かず、全社売上高は予想を下回りました。さらに同社の四半期フリーキャッシュフローは90億7,000万ドルのマイナスとなり、巨額のAI設備投資による現金流出が鮮明になりました。時間外取引ではMicrosoft株が上昇する一方、Alphabet株は大幅に下落し、同じAI需要拡大でも収益性と現金創出力によって評価が分かれる展開となっています。これは前日までのAI投資の資金調達懸念が、実際の決算数字を通じた投資効率の検証へ移行したことを意味します。29日にはAmazonの決算が予定されており、AWSの成長率、設備投資額、キャッシュフローが巨大テック企業全体の評価を左右しそうです。
SKハイニックス営業利益7倍超 AIメモリー不足が生む巨額利益と長期契約
韓国の半導体大手SKハイニックスは28日、2026年第3四半期の売上高が前年同期比約4.3倍の104兆6,000億ウォン、営業利益が約7.3倍の83兆3,000億ウォンに達したと発表しました。営業利益率は80%という異例の水準となり、AI向け高帯域幅メモリー(HBM)とサーバー向けDRAMの供給逼迫が収益を押し上げています。同社は次世代HBM4が第4四半期には主力製品になると説明し、2027~2028年の生産能力の50%以上について長期供給契約を確保したことも明らかにしました。さらに今年の株主還元総額を約100兆ウォンとする方針を示し、韓国の半導体株は大幅に上昇しました。注目すべきは、AIインフラへの投資負担がクラウド事業者側で拡大する一方、供給制約の強い半導体メーカーには極めて高い利益率が生じていることです。この構造は米国のMicronやNvidiaだけでなく、日本の半導体製造装置・メモリー関連企業にも影響します。今後はHBM4の量産拡大に伴う供給能力の変化とメモリー価格の推移が、AI投資の利益配分を判断する重要な材料となります。
イラン戦争の米軍負担470億ドル超 中間選挙後の再攻撃にも含み
米国防総省の内部推計によると、今年2月に始まったイランとの戦争に伴う米軍の費用は470億ドルを超え、7月時点の375億ドルから25%以上増加したことが明らかになりました。ロイターが入手した資料では、使用した弾薬の補充に290億ドル以上、損失を受けた航空機やドローンなどの装備更新に60億ドル以上が必要とされ、被害を受けた米軍基地の修復費用は十分に織り込まれていない可能性があります。トランプ大統領は28日、11月3日の中間選挙後にイランへの追加攻撃を実施する可能性について、否定せず含みを残しました。これは軍事衝突が長期化するほど、原油の供給不安だけでなく米国の財政負担も積み上がることを示しています。原油高が続けばインフレ抑制を目指すFRBの政策運営も難しくなり、米国債利回りや消費関連株にも影響が及びます。一方、防衛関連企業には弾薬補充や装備更新を通じた追加需要が発生する可能性があります。今後は中間選挙の結果、米国の追加軍事行動、原油価格の反応を一体として確認する必要があり、戦費とインフレの二重負担が市場の新たなリスクとなっています。