2026年9月19日 過去24時間の市場動向と経済ニュース
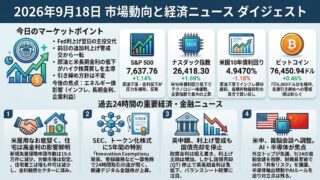
今日のポイント
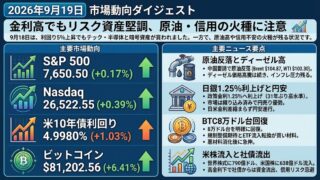
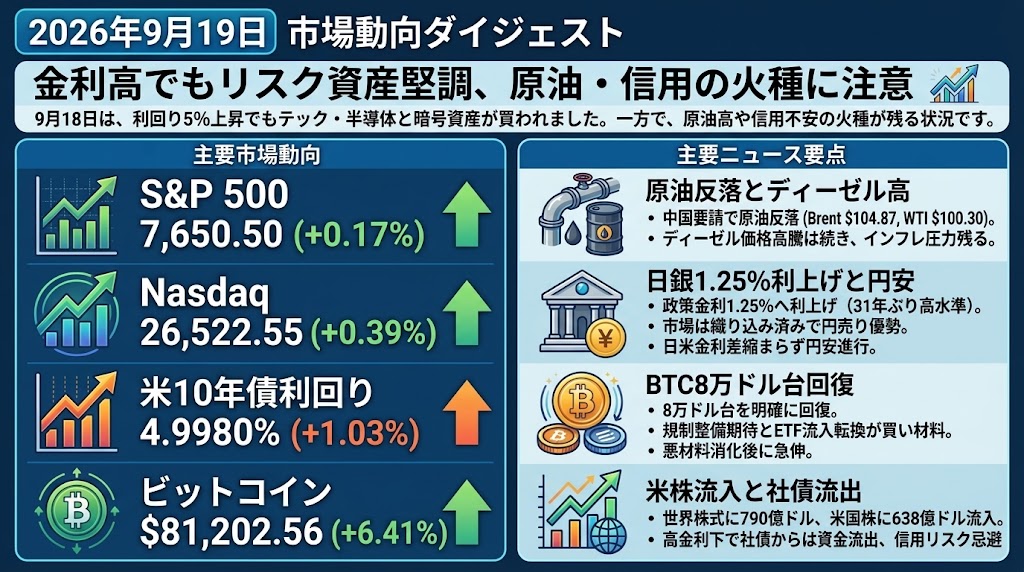
金利5%でもリスク資産は崩れず。ただし、原油・信用市場には次の火種が残る
9月18日は、米10年債利回りが再び5%近辺まで上昇したにもかかわらず、半導体株と暗号資産が買われました。金利上昇そのものより、「悪材料が出ても売れなくなっている資産」と「高コストの影響が現れ始めた実体経済」の差を見る一日です。
過去24時間の主要市場動向
S&P 500:7,650.50(+0.17%)
S&P 500は7,650.50と小幅続伸しました。10年債利回りが一時5%を超える逆風の中でも、半導体を中心とするテクノロジー株が指数を支えました。一方、NYSEでは値下がり銘柄が値上がり銘柄を1.78対1で上回っており、指数ほど市場内部は強くありません。原油反落がインフレ懸念を幾分和らげましたが、製造業生産が予想外に0.3%減少するなど、景気と高金利の組み合わせには注意が残ります。
Nasdaq:26,522.55(+0.39%)
Nasdaqは26,522.55まで上昇し、S&P 500を上回りました。半導体株の上昇やAI関連投資への期待が、債券利回り上昇によるバリュエーション圧力を吸収しています。ただしNasdaq市場でも値下がり銘柄が2,810、値上がりが1,973と市場の広がりは弱く、指数上昇は一部の大型・成長株への集中が目立ちます。「指数は強いが全面高ではない」という点が、この日の株式市場を見るうえで重要です。
米国10年債利回り:4.9980%(+1.03%)
10年債利回りは4.9980%と再び5%目前まで上昇し、取引中には5%を上回る場面もありました。2年債利回りも4.744%と2024年7月以来の高水準を付け、市場はFRBによる追加利上げをこれまで以上に意識しています。10月会合での追加利上げ確率は約55%まで上昇しており、原油高を起点とするインフレ再加速が金利を押し上げています。株価が耐えている一方、金利市場はFRBの引き締め長期化を着実に織り込みつつあります。
ビットコイン:81,202.56ドル(+6.41%)
ビットコインは81,202.56ドルまで急伸し、8万ドルを明確に回復しました。FRBの利上げとCLARITY Actの上院での頓挫という二つの悪材料を消化した後、SEC・CFTCによる既存権限を使った規制整備への期待が買い材料となっています。BTC ETFにも前日約1.6億ドルの資金流入が確認され、暗号資産関連株も大幅高となりました。金利上昇下でも価格が崩れなかったことでショートの巻き戻しも加わり、「悪材料への反応の鈍さ」自体が上昇材料になった形です。
過去24時間の重要経済・金融ニュース
中国がイランにフーシ派抑制を要請、原油反落も「ディーゼル危機」は解消せず
中国がサウジアラビアからの要請を受け、イランに対してフーシ派によるサウジ石油施設への攻撃を抑えるよう働きかけたことが明らかになり、18日の原油相場は反落しました。Brentは104.87ドル、WTIは100.30ドルで終了し、週前半に急上昇した地政学プレミアムが一部剥落しています。しかし問題は原油価格だけではなく、サウジのEast-West Pipelineの損傷や精製能力不足、ホルムズ海峡の輸送停滞です。米国の小売ディーゼル価格は1ガロン6.45ドルと記録的水準まで上昇しており、輸送・農業・物流コストを通じた二次的なインフレ圧力が残っています。株式市場には原油反落が追い風となりましたが、債券市場にとっては「供給正常化が確認できるか」がより重要です。航空、運輸、小売、農業など燃料コストへの感応度が高い業種にも影響が及びます。次に確認すべきなのは、ホルムズ海峡の船舶通過量、サウジのパイプライン修復状況、そして来週の国連総会を通じた外交面での進展です。
日銀1.25%へ利上げ、31年ぶり高水準でも円は下落
日銀は18日、政策金利を1.00%から1.25%へ引き上げ、1995年以来となる31年ぶりの高水準としました。決定は7対2で、植田総裁は基調的インフレが2%を上回るリスクを警戒する新たな政策段階に入ったと説明し、連続利上げや50bpの利上げも排除しませんでした。それにもかかわらず円は下落し、一時1ドル157円台まで円安が進みました。市場が今回の利上げをほぼ完全に織り込んでいたことに加え、2人の反対票や今後の利上げペースが明確でなかったことが円売りにつながっています。FRBなど他の主要中銀も引き締め方向へ動いているため、日銀だけが利上げしても日米金利差が急速に縮まらない点も重要です。これは円キャリー取引、日本国債、米国債への日本マネーの流れにも関係するため、日本株だけのニュースではありません。今後は円相場の反応、追加利上げ時期、そして日本の投資家による海外債券からの資金還流が起きるかを確認する必要があります。
ビットコイン8万ドル回復、議会停滞を横目にCFTC・ETFが新たな買い材料
ビットコインは18日に8万ドルを突破し、その後81,000ドル台まで上昇しました。今週はCLARITY Actが上院で前進できず、FRBも3年ぶりに利上げするという、本来なら暗号資産に逆風となる材料が続いていました。それでも価格が崩れなかったところへ、CFTCが暗号資産市場に関するルール案をホワイトハウスへ送付し、行政機関主導の制度整備が続くとの期待が強まりました。前日にSECがトークン化証券向けのイノベーション特例を発表したことも、その背景にあります。またJPMorgan集計ではBTC ETFが木曜日に約1.6億ドルの純流入へ転じ、2日間続いていた資金流出が反転しました。SOLやHYPEなどアルトコインにも買いが広がっており、単なるBTC固有のショートカバーではなく暗号資産市場全体へのリスクテイク回帰という面があります。ただしETFフローやデリバティブのヘッジ需要は依然不安定で、次に確認すべきなのは8万ドル台での現物ETF流入が数日続くか、そして議会を経由しないSEC・CFTCの規制整備がどこまで進むかです。
米株には3カ月ぶりの巨額流入、その裏で社債から資金流出
Bank of AmericaがEPFRデータを基にまとめた週間調査では、世界の株式へ790億ドル超、うち米国株へ638億ドルが流入し、米国株への買いは3カ月ぶりの速さとなりました。一方で投資適格社債から約10億ドル、ハイイールド債から約25億ドルが流出しており、「株は買うが信用リスクは取りたくない」という興味深い資金移動が起きています。米10年債が5%近辺、FRBが再び利上げ局面に入り、原油価格も100ドルを超えていることを考えると、株式市場のリスク選好はかなり強い状態です。BofAは一方で、ポジショニング、金融政策、企業利益という「3つのP」がピークに近いと指摘しています。特にハイイールド債の信用スプレッドは歴史的に低い水準にあり、高金利が企業信用へ波及した場合には急速な再価格付けが起こる可能性があります。このため株価指数だけを見て「金融環境は問題ない」と判断するのは早く、信用市場が先に変調する可能性が今日の盲点です。今後はハイイールド・スプレッド、企業の借り換えコスト、そして株式への資金流入が大型テック以外にも広がるかが確認ポイントになります。