2026年10月20日 過去24時間の市場動向と経済ニュース
今日のポイント
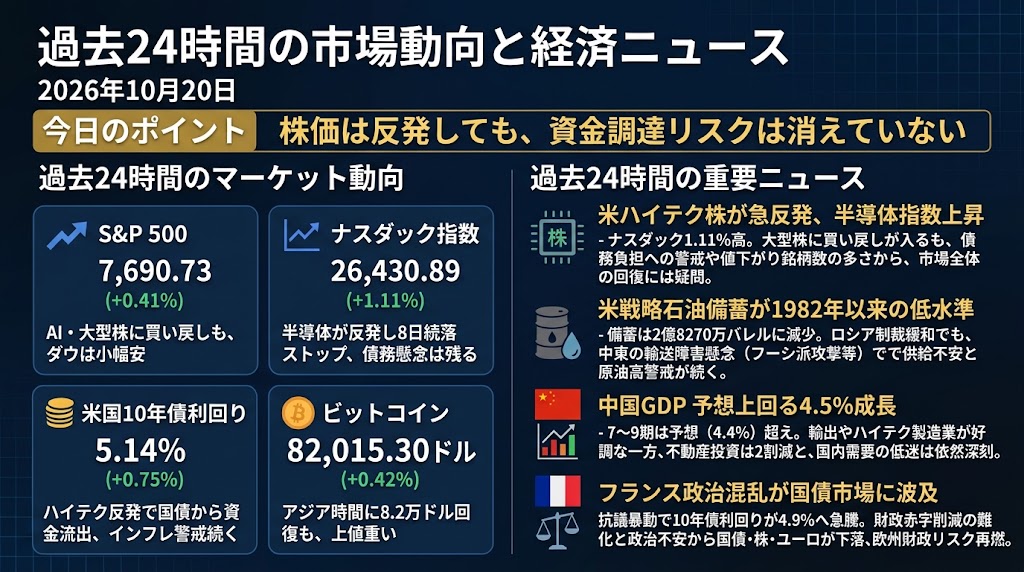
株価は反発しても、資金調達リスクは消えていない
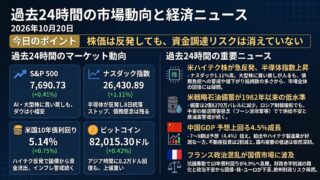
米国市場ではAI・半導体株が反発し、ナスダック指数が上昇しました。しかし、上昇は一部の大型株に偏り、米長期金利は再び上昇。欧州ではフランスの財政・政治不安が国債市場に波及しています。中国のGDP改善や原油価格の下落という好材料もありますが、投資家が注視すべきなのは、株価の反発よりも、その回復を支える金融環境が改善しているかどうかです。
過去24時間のマーケット動向
S&P 500:7,690.73(+0.41%)
S&P 500は0.41%上昇し、7,690.73となりました。前週の急落を受けてAI関連株や大型ハイテク株に買い戻しが入りましたが、ダウ平均は小幅安となり、市場全体が一斉に回復したわけではありません。原油価格の下落も投資家心理を支えた一方、米長期金利の高止まりと企業の借り入れコストへの懸念は残っています。今後は大型株以外にも上昇が広がるかが、反発の持続性を判断するポイントです。
ナスダック指数:26,430.89(+1.11%)
ナスダック指数は1.11%上昇し、26,430.89となりました。前週に売り込まれたAI・半導体関連株への買い戻しが主導し、フィラデルフィア半導体指数も1.6%上昇して8営業日続いた下落を止めました。アマゾンやテスラなどの大型株も上昇しましたが、AIデータセンター投資の債務負担を巡る懸念が完全に解消したわけではありません。今週の主要企業決算で、AI投資の拡大が実際の収益成長につながっているかが改めて問われます。
米国10年債利回り:5.14%(+0.75%)
米国10年債利回りは5.14%となり、前回比でおよそ4ベーシスポイント上昇しました。前週はAI投資への懸念から株式市場が下落し、安全資産の米国債に資金が流入して利回りが低下していましたが、この日はハイテク株の反発とともに国債への逃避需要が後退しました。一方、直近の米国インフレ指標は強く、追加利上げ観測や国債需給への警戒も続いています。株価上昇と金利上昇が同時に進む状況は、とりわけ高PER銘柄や借り入れ依存度の高い企業にとって注意が必要です。
ビットコイン:82,015.30ドル(+0.42%)
ビットコインは0.42%上昇し、82,015.30ドルとなりました。アジア時間には中国GDPの予想上振れや米ハイテク株先物の反発を背景に82,000ドル台を回復し、一時82,700ドル前後まで買われました。しかし、米国株式市場の上昇ほどには勢いが続かず、82,000ドル近辺に押し戻されています。市場では80,000ドル近辺の下値支持と84,000ドル付近の上値抵抗が意識されており、ETFへの資金流入や米長期金利の動きが次の方向性を左右しそうです。
過去24時間の重要マクロ経済・金融ニュース
米ハイテク株が急反発、半導体指数は9営業日ぶり上昇 市場全体の回復にはなお疑問
19日の米国株式市場では、前週に急落したAI・半導体関連株に買い戻しが入り、ナスダック指数が1.11%上昇しました。フィラデルフィア半導体指数は1.6%高となり、8営業日連続の下落を止めましたが、その間の下落率は約15.7%に達していました。アマゾンは5%、テスラは3.8%上昇した一方、AIデータセンター企業CoreWeaveは買い推奨への格上げを受けながらも0.4%安で終了しました。同社の約500億ドルの債務負担に対する警戒は根強く、AI投資の資金調達能力という根本的な問題は解消されていません。さらにS&P 500の11業種中7業種が下落し、ニューヨーク証券取引所とナスダック市場の双方で値下がり銘柄が値上がり銘柄を上回りました。つまり今回の反発は、大型ハイテク株を中心とした売られすぎの修正という側面が強く、市場全体のリスク選好が回復したと判断するには時期尚早です。今週は20日のSpaceX、21日のメタとテスラなどの決算が控え、AI関連支出の拡大と収益成長のバランスが改めて問われます。投資家にとっては、指数の上昇率だけでなく、上昇銘柄の広がりとAI関連企業の信用市場の動きを確認することが重要です。
米戦略石油備蓄が1982年以来の低水準に ロシア制裁緩和でも原油供給不安は解消せず
米エネルギー省が19日に公表したデータによると、米国の戦略石油備蓄(SPR)は前週に2億8,270万バレルまで減少し、1982年10月以来の低水準となりました。米政府は原油価格を抑制するため、計1億7,200万バレルの備蓄放出を進めていますが、今後さらに供給障害が発生した場合の政策余力が問題となっています。トランプ大統領が16日にロシアへの一部制裁・関税の適用免除を決めたことを受け、19日の原油市場は一時大きく下落したものの、ブレント原油は最終的に0.3%安の109.55ドルにとどまりました。一方、イエメンのフーシ派は19日、サウジアラビアのエネルギー施設や空港などへの攻撃を主張し、供給網への警戒が再燃しました。海運調査会社Kplerによると、ホルムズ海峡を含む周辺地域の原油輸送量は前週に日量約850万バレルとなり、その前の週の2,000万バレル超から急減しています。ロシア産エネルギーの供給拡大は価格抑制に寄与する可能性がありますが、中東の物理的な輸送障害を直接解決するものではありません。原油高が長引けば、米国のインフレ圧力やFRBの金利政策を通じて、航空、物流、消費関連株にも影響が広がります。今後は制裁免除の実際の適用範囲に加え、ホルムズ海峡の輸送量と備蓄の減少ペースを確認する必要があります。
中国GDPが予想上回る4.5%成長 輸出好調の陰で不動産投資は2割減
中国国家統計局が19日に発表した2026年7~9月期の実質GDP成長率は前年同期比4.5%となり、市場予想の4.4%を上回りました。前期の4.3%から成長が加速し、前期比でも1.2%増加するなど、中国経済の減速懸念を一定程度和らげる結果となりました。9月の鉱工業生産は前年同月比5.5%増、小売売上高も1.1%増となり、いずれも製造業と消費の改善を示しています。しかし、1~9月の固定資産投資は前年同期比7.2%減、不動産開発投資は20.6%減となり、国内投資の低迷は依然として深刻です。今回の成長回復は輸出とハイテク製造業に大きく依存しており、家計消費や不動産需要が自律的に回復したことを意味するわけではありません。GDPが政府目標に近づいたことで、大規模な追加景気刺激策の必要性が低下する可能性もあります。これは中国の半導体・輸出関連企業には好材料となる一方、国内消費関連株や不動産関連企業にとっては必ずしも追い風ではありません。投資家は今後、輸出の持続性、人民元相場、不動産投資の底打ち、そして中国政府による財政支援の規模に注目する必要があります。
フランスの政治混乱が国債市場に波及 10年債利回り4.9%へ急騰、欧州財政リスク再燃
フランスで週末に発生した大規模な抗議活動と暴動を受け、19日の金融市場ではフランス国債、株式、ユーロがそろって売られました。物価高や公共サービスの低下に対する国民の不満が噴出し、政府は一部地域に夜間外出禁止措置を求め、ルコルニュ首相は非常事態宣言の可能性も排除していません。フランス10年国債利回りは一時前週末比約13ベーシスポイント上昇して4.9%に達し、ドイツ国債との利回り格差も約146ベーシスポイントに拡大しました。株式市場ではCAC40指数が下落し、BNPパリバやソシエテ・ジェネラルなどの大手銀行株も強い売り圧力にさらされました。背景には、財政赤字の削減が必要な一方、国民の反発によって歳出抑制や構造改革の実行が難しくなるという政治的な矛盾があります。さらに2027年の大統領選挙を控え、政府の政策遂行能力に対する疑念も強まっています。23日には格付け会社Moody’sによるフランス国債の信用格付け見直しが予定されており、今週後半の重要なリスクイベントとなります。投資家はフランス国債とドイツ国債の利回り格差がさらに拡大するか、イタリアなど他の高債務国へ売り圧力が波及するかを確認する必要があります。