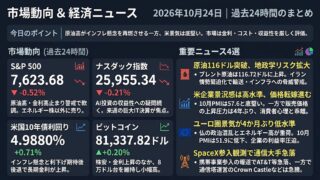
2026年10月24日 過去24時間の市場動向と経済ニュース
今日のポイント
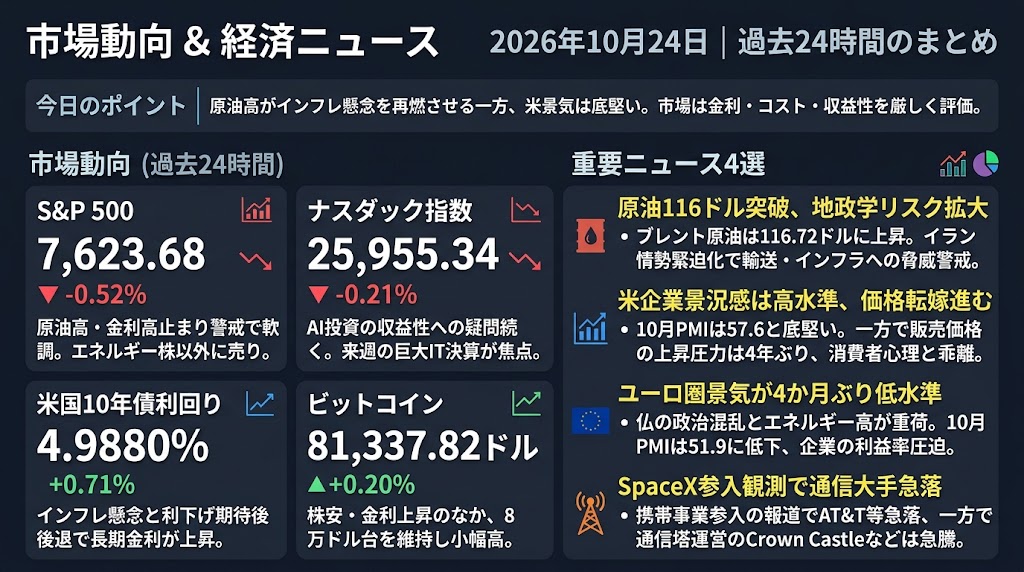
原油高がインフレ懸念を再燃させる一方、米国の景気は底堅い。市場は成長期待よりも金利・投資コスト・収益性を厳しく評価し始めています。
過去24時間の主要市場動向
S&P 500:7,623.68(-0.52%)
S&P 500は0.52%下落し、前日の急落に続いて軟調な展開となりました。中東情勢の緊迫化で原油価格が上昇し、インフレ再加速と金利高止まりへの警戒感が株価を圧迫しています。前日に売られたハイテク株は一部持ち直したものの、金融や消費関連など幅広い業種に売りが広がりました。一方、エネルギー株は上昇しており、市場全体のリスク回避と業種間の資金移動が同時に進んでいます。
ナスダック指数:25,955.34(-0.21%)
ナスダック指数は0.21%下落しましたが、前日の大幅安から下落率は縮小しました。AI関連の巨額設備投資や資金調達負担への警戒が続く一方、一部の大型テクノロジー株には買い戻しが入りました。ただし、AIインフラ投資の収益化に対する疑問は解消されておらず、来週のAlphabet、Microsoft、Amazonの決算が重要な試金石となります。市場はAI需要の拡大そのものより、投資回収の時期と利益率への影響を重視し始めています。
米国10年債利回り:4.9880%(+0.71%)
米国10年債利回りは4.9880%へ上昇し、前日の大幅低下から反発しました。原油価格の再上昇に加え、米国の10月企業景況感調査で販売価格の上昇圧力が強まったことが、インフレ懸念を再燃させています。景気の底堅さも早期の利下げ期待を後退させる材料となり、長期金利の上昇につながりました。来週のFOMCでは政策金利の据え置きが予想されるものの、年末に向けた追加利上げの可能性が焦点になります。
ビットコイン:81,337.82ドル(+0.20%)
ビットコインは81,337.82ドルと小幅に上昇し、米国株式市場が不安定ななかでも8万1,000ドル台を維持しました。AI関連株の調整や原油高、米国金利の反発といった逆風に対し、価格は比較的落ち着いた動きとなっています。ただし、現物ETFを通じた機関投資家の資金流入には変動が見られ、積極的な買い需要が回復したと判断するには早い状況です。今後は8万ドルの支持水準とETF資金フロー、来週のFOMC後の金利動向が重要になります。
過去24時間の重要経済・金融ニュース4選
原油116ドル突破、トランプ氏が対イラン追加軍事作戦に言及 供給網への脅威が拡大
中東情勢の緊迫化を受け、23日の原油市場ではブレント原油先物が3.14%上昇し、1バレル116.72ドルと4月下旬以来の高値で取引を終えました。サウジアラビアに対するフーシ派の攻撃が続くなか、UAE沖ではタンカーからの原油流出も確認され、海上輸送の安全性への懸念が強まっています。トランプ大統領は23日、イランに対する新たな軍事作戦の可能性に言及する一方、戦争を早期に終結させる選択肢についても発言しました。さらに、イランの安全保障当局者が米国などの再攻撃に備え、ペルシャ湾の海底通信ケーブルを標的とする計画を立てていることも明らかになりました。実際にケーブルへの攻撃が始まったわけではありませんが、脅威がエネルギー供給だけでなく通信・クラウドインフラにまで広がる可能性があります。米政府はルイジアナ州の製油所への供給障害に対処するため、戦略石油備蓄から最大40万バレルの緊急融通を認可しました。原油高はエネルギー企業の収益を押し上げる一方、航空、運輸、化学、消費関連企業のコストを増大させます。投資家は週末の軍事動向に加え、海峡の輸送状況、タンカー運賃、原油価格が120ドルに接近するかを確認する必要があります。
米企業景況感は高水準、販売価格の上昇圧力は4年ぶり 消費者心理との乖離鮮明に
23日に発表された米国の10月S&P Global総合購買担当者景気指数(PMI)速報値は57.6となり、9月の58.4から低下したものの、依然として力強い経済活動を示しました。製造業PMIは56.0と予想を上回り、新規受注の伸びも約4年半ぶりの高水準となっています。一方、企業の販売価格指数は59.8へ上昇し、2022年8月以来の高水準となりました。エネルギー高や物流の混乱が企業のコストを押し上げていますが、旺盛な需要を背景に価格転嫁が進んでいることが特徴です。同日公表されたミシガン大学の消費者信頼感指数は48.0と過去2番目の低水準にとどまり、1年先のインフレ期待は4.7%へ上昇しました。企業活動は堅調でも家計は物価高に苦しむという乖離が鮮明になっており、好景気が必ずしも株価の支援材料にならない局面です。FRBにとっては景気を冷やしすぎず、物価上昇を抑える難しい政策判断が求められます。投資家は来週28日のFOMCと29日に予定されるGDP速報値を通じて、追加利上げの可能性と企業収益への影響を見極める必要があります。
ユーロ圏景気が4か月ぶり低水準 フランスの政治・財政混乱とエネルギー高が重荷
23日発表のユーロ圏10月総合PMI速報値は51.9となり、9月の53.1から大幅に低下し、予想の52.7も下回りました。景気拡大と縮小の境目である50は上回っているものの、民間経済活動の伸びは4か月ぶりの低水準に鈍化しています。特にフランスでは政治的混乱や財政悪化への懸念を背景に企業活動が予想外の縮小となり、企業の先行き景況感はコロナ禍を除けば2012年以来の低水準となりました。ユーロ圏全体でもエネルギーや輸送コストが上昇する一方、販売価格への転嫁は鈍化しており、企業の利益率が圧迫されるリスクが高まっています。米国では需要の強さがインフレを支えているのに対し、欧州では需要が弱いままコストだけが上昇する構図が目立ちます。こうした状況は欧州の製造業、銀行、消費関連株にとって逆風となり、財政不安を抱えるフランスの国債市場にも注意が必要です。来週29日のECB理事会では政策金利の据え置きが見込まれていますが、年末に向けた追加利上げの判断が焦点になります。市場ではフランス国債とドイツ国債の利回り格差、ユーロ相場、企業決算への影響を確認したいところです。
SpaceXの米通信市場参入観測で通信大手急落 通信塔運営株には買い集中
23日の米国株式市場では、SpaceXが全米規模の携帯電話事業への参入を目指し、少なくとも8万か所の通信基地局へのアクセスを交渉しているとの報道が波紋を広げました。既存通信会社の競争激化への懸念からAT&TとT-Mobileの株価はともに8%近く下落し、Verizonも売られました。一方、通信基地局を保有・運営するCrown Castleは約9%上昇し、American Towerも約4%上昇するなど、同じ通信関連でも明暗が分かれました。SpaceXの携帯電話事業はまだ構築段階であり、全国規模の地上ネットワークを整備して既存大手と本格的に競争するには相当な時間と資本が必要です。しかし、市場は実際の加入者流出が起こる前から、将来的な料金競争や既存企業の利益率低下を株価に織り込み始めています。逆に通信塔運営企業にとっては、新規参入による設備需要や賃貸収入の拡大が期待されます。AI投資の負担がテクノロジー株の評価を揺さぶる一方、通信市場では新規参入そのものが企業価値の再評価を引き起こしています。投資家はSpaceXの事業化計画、周波数帯の確保、通信塔利用契約の進展に加え、既存大手の設備投資や料金戦略の変化を見極める必要があります。