2026年10月21日 過去24時間の市場動向と経済ニュース
今日のポイント
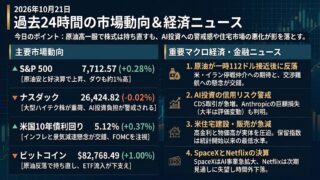
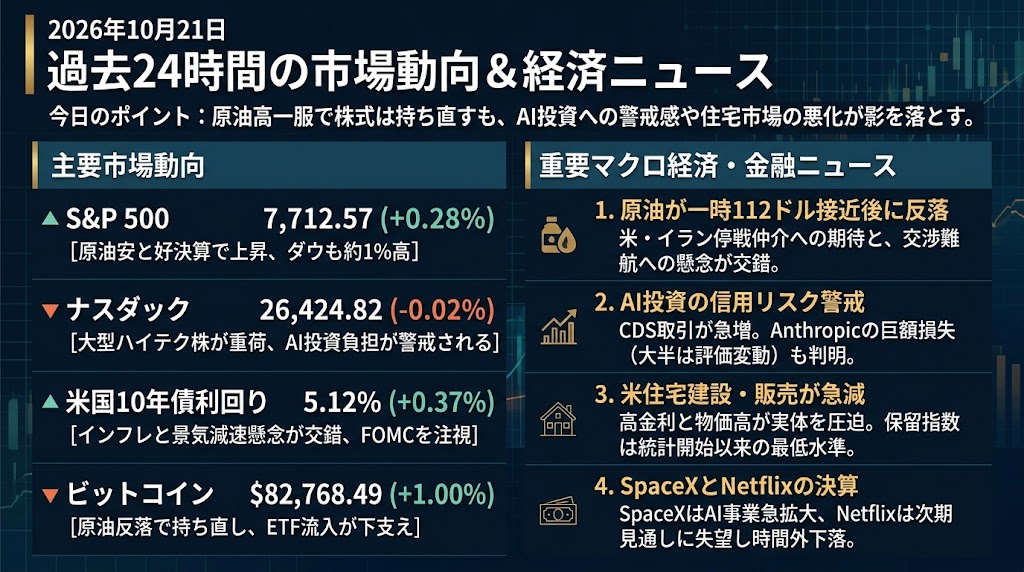
原油高の一服で株式市場は持ち直したものの、AI投資の資金調達と収益性への疑念はむしろ強まっています。
米国市場では、エネルギー価格の下落と好調な企業決算が株価を支えました。しかし、ナスダックは小幅安に終わり、前日のハイテク株反発も持続しませんでした。住宅市場の悪化が鮮明になる一方、AI関連企業の巨額投資を支える信用市場では警戒感が高まっています。
今日の焦点は、地政学的リスクの後退による一時的な安心感と、企業の財務・収益力に対する構造的な不安を区別することです。
過去24時間の主要市場動向
S&P 500:7,712.57(+0.28%)
S&P 500は0.28%上昇し、7,712.57で取引を終えました。中東情勢を巡る外交進展への期待から原油価格が下落し、インフレ再加速への警戒がやや和らいだことが相場を支えました。3Mなど好決算を発表した企業への買いも広がり、ダウ平均は約1%上昇しました。一方、AI関連投資への懸念は根強く、指数全体の上昇だけでは市場心理の全面的な回復を判断しにくい状況です。
ナスダック指数:26,424.82(-0.02%)
ナスダック総合指数は0.02%下落し、26,424.82となりました。前日のハイテク株反発から一転し、AppleやMetaなど大型テクノロジー株が重荷となりました。AI関連企業の巨額設備投資と借入負担への懸念が続き、好調な決算を発表した企業と財務リスクを抱える企業の選別が進んでいます。今後のMetaやTeslaなどの決算では、成長率だけでなく投資回収の見通しが重要になります。
米国10年債利回り:5.12%(+0.37%)
米国10年債利回りは5.12%となり、前日比の変化率は+0.37%でした。取引時間中には原油価格の反落や住宅関連指標の悪化を受けて5.10%近辺まで低下する場面もあり、金利市場ではインフレ懸念と景気減速懸念が交錯しました。来週のFOMCを控え、市場では追加利上げの可能性を引き続き意識しています。原油高が再燃すれば金利低下の余地が狭まり、株式市場、特に高PER銘柄への圧力となりそうです。
ビットコイン:82,768.49ドル(+1.00%)
ビットコインは1.00%上昇し、82,768.49ドルとなりました。アジア時間には半導体株の下落や原油高を嫌気して一時81,400ドル近辺まで売られましたが、米国市場で原油が反落すると83,000ドル付近まで持ち直しました。米国の現物BTC ETFには直近で約5億2,700万ドルの純流入が確認され、下値を支える材料となっています。ただし、AI関連株との連動性は高く、80,000ドルの支持線と84,000ドル近辺の上値抵抗が引き続き注目されます。
過去24時間の重要マクロ経済・金融ニュース4選
原油が一時112ドル接近も反落 米・イラン和平仲介への期待と交渉難航が交錯
10月20日の原油市場では、ブレント原油先物が一時1バレル111.99ドルと約5カ月ぶりの高値を付けた後、108.79ドルまで反落しました。背景には、パキスタンのムニル陸軍参謀長がテヘランを訪問し、イランのペゼシュキアン大統領と米国との停戦仲介について協議したことがあります。和平進展への期待が原油売りと米国株の反発を誘いましたが、イラン側は港湾封鎖解除や石油輸出制裁の撤廃などの要求が満たされない限り、米国と交渉しない姿勢を示しました。さらに、イラン当局者らは11月3日の米中間選挙を控え、トランプ政権への政治的圧力を維持する意向だと報じられています。湾岸地域では船舶への攻撃報告も続き、原油の供給リスクが解消されたわけではありません。一方、米政府は国内製油所の稼働拡大や閉鎖施設の再開を働きかけ、燃料供給の確保を急いでいます。原油価格の変動は米国のインフレ見通し、FRBの金融政策、株式市場に直結するだけに、投資家は和平観測そのものではなく、ホルムズ海峡の航行回復やイラン側の交渉条件に具体的な変化があるかを確認する必要があります。
AI投資の信用リスクに市場が警戒 CDS取引急増、Anthropicの巨額損失も判明
AI関連企業の巨額借り入れに対する警戒感が、株式市場から信用市場へ広がっています。FTによると、OracleやSpaceX、Amazon、Metaなどの信用リスクに関連するCDS(クレジット・デフォルト・スワップ)の週間取引額は、7月の20億ドル未満から9月には90億ドル超まで増加しました。CDSは企業の債務不履行リスクに備える金融商品であり、取引拡大は機関投資家によるヘッジ需要の高まりを映しています。さらに20日には、Anthropicが2026年上半期に800億ドルを超える純損失を計上したと報じられました。ただし、このうち約720億ドルは転換社債などの評価変動に伴う会計上の費用であり、その全額が事業運営による現金流出を意味するわけではありません。同社の売上高は急成長している一方、データセンターや計算資源への長期的な支出義務も巨額に上ります。問題はAI需要の有無ではなく、増大する設備投資に対して十分な収益とキャッシュフローを生み出せるかという点です。今後は大型テクノロジー企業の決算だけでなく、社債利回りやCDSスプレッド、設備投資額とフリーキャッシュフローの関係が重要な監視対象となります。
米住宅建設・販売契約が急減 高金利と物価高が実体経済を圧迫
10月20日に発表された米国の9月住宅関連指標は、高金利が実体経済を圧迫している状況を改めて示しました。一戸建て住宅の着工件数は前月比4.6%減の年率85万9,000戸となり、先行指標となる建設許可件数も4.0%減の84万5,000戸と約3年半ぶりの低水準に落ち込みました。さらに中古住宅の販売契約を示す保留住宅販売指数は前月比7.3%低下して66.0となり、2001年の統計開始以来の最低水準を記録しました。30年固定住宅ローン金利が7.40%まで上昇する中、住宅価格の高止まりも重なり、購入希望者の負担が一段と増しています。建設業者にとっては資材価格や燃料費、人件費の上昇も問題であり、一部のエコノミストはAIデータセンター建設が労働力不足を悪化させている可能性も指摘しています。住宅市場の停滞は建設・住宅設備・家電・地方銀行などに波及する一方、景気減速を意識させることで長期金利を押し下げる材料にもなります。来週予定される米GDP速報値では、住宅投資のマイナス寄与がどの程度拡大しているかに注目が集まります。
SpaceXがAI事業急拡大で好決算、Netflixは見通し失望 大型決算で成長の質が焦点に
20日の米国市場引け後には、主要テクノロジー企業の決算から成長性と収益力の違いが鮮明になりました。SpaceXの7〜9月期売上高は前年同期比161%増の145億8,000万ドルとなり、市場予想を大幅に上回りました。特にAI関連売上高は約9倍の76億ドルに拡大しましたが、その中心は自社AIモデルではなく、Anthropicなどへのデータセンター計算能力の提供です。一方で、同社の設備投資額は196億ドルに達し、そのうち164億ドルをAI関連が占めており、AI部門単独では依然として営業損失が続いています。対照的にNetflixは、7〜9月期売上高が前年同期比11.8%増の128億7,000万ドルとなったものの、10〜12月期の利益見通しが市場予想を下回り、時間外株価は5%以上下落しました。Netflixは広告事業の年間売上高見通しも約30億ドルから27億ドルへ引き下げ、成長鈍化への懸念が強まっています。SpaceXが巨額投資によって急成長を実現する一方、Netflixは収益力を維持しながら成長率の鈍化に直面しており、市場は両社を異なる基準で評価しています。今後のTeslaやMetaの決算では、AI投資の拡大が実際の売上高・営業利益・キャッシュフローにつながっているかが、ハイテク株全体の方向性を左右する重要な判断材料となります。