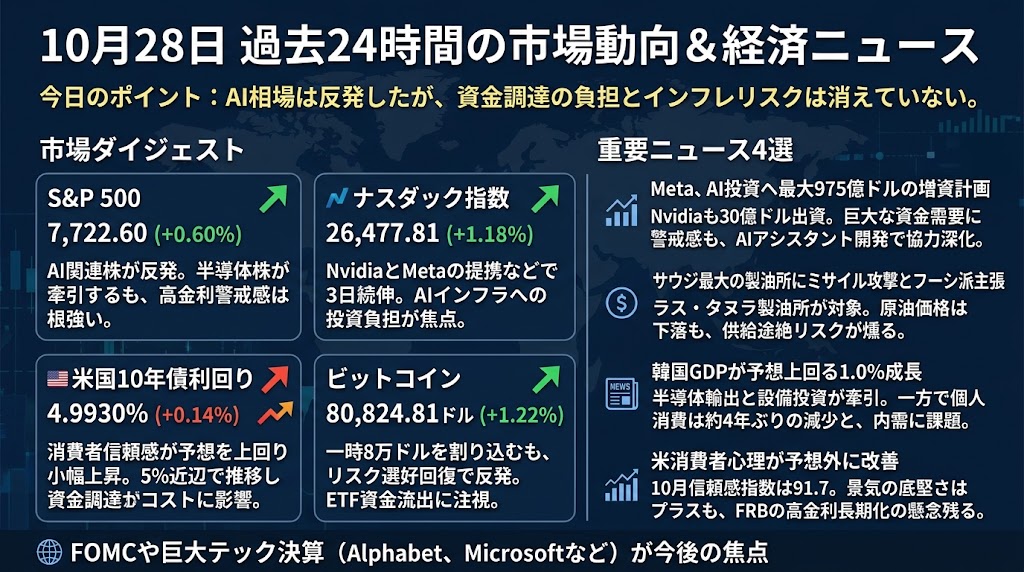
2026年10月28日 過去24時間の市場動向と経済ニュース
今日のポイント
AI相場は反発したが、資金調達の負担とインフレリスクは消えていない。
米国株はAI関連銘柄を中心に上昇しました。しかし、大型増資によるAI投資の継続、サウジ石油施設への攻撃、5%目前の米長期金利など、株高の裏側ではリスクが蓄積しています。市場の関心はAIへの期待から、投資収益と資金調達の持続可能性へ移りつつあります。
過去24時間の市場ダイジェスト
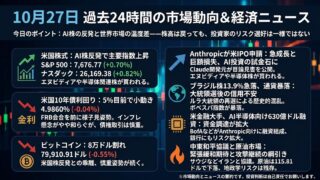
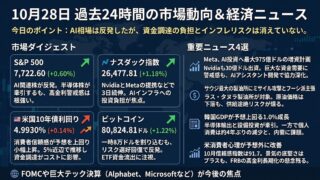
S&P 500:7,722.60(+0.60%)
S&P 500は0.60%上昇し、7,722.60で取引を終えました。AI関連株の買い戻しが続き、半導体銘柄が相場を牽引したほか、原油価格の下落がインフレ懸念を和らげました。一方、AI投資に伴う巨額の資金調達や高金利への警戒感は根強く、企業決算を受けた個別銘柄の値動きには明暗が見られました。28日のFRB政策決定と大型テクノロジー企業の決算を前に、投資家は成長期待と金融引き締めリスクの両方を評価しています。
ナスダック指数:26,477.81(+1.18%)
ナスダック総合指数は1.18%上昇し、26,477.81となりました。AnthropicのIPO関連材料による投資家心理の改善が続き、半導体株は3営業日連続で上昇しました。NvidiaとMetaが発表したAI分野での提携拡大も技術関連銘柄への関心を支え、指数はS&P 500を上回る上昇率となりました。ただし、AIインフラへの投資負担は増大しており、今後の決算ではクラウド事業の成長と設備投資に見合うキャッシュフローを示せるかが焦点です。
米国10年債利回り:4.9930%(+0.14%)
米国10年債利回りは4.9930%となり、前日から小幅に上昇しました。原油価格の下落がインフレ懸念を一部緩和した一方、10月の米消費者信頼感指数が市場予想を大きく上回り、景気の底堅さを示しました。FRBは28日の会合で政策金利を据え置くとの見方が優勢ですが、年末以降の追加利上げ観測は残っています。長期金利が5%近辺にとどまる状況は、成長株のバリュエーションや企業の資金調達コストに引き続き影響を与えています。
ビットコイン:80,824.81ドル(+1.22%)
ビットコインは1.22%上昇し、80,824.81ドルとなりました。アジア時間には一時8万ドルを割り込み、米国の金融政策を巡る不透明感から慎重な取引が続きましたが、その後は米国株の上昇や原油安に伴うリスク選好の回復を背景に反発しました。ただし、直近の現物ビットコインETFでは資金流出が目立っており、上昇の持続性については慎重な見方も残っています。FRBの金利見通しに加え、ETF資金フローと8万ドル近辺での値固めが当面の注目点です。
過去24時間の重要経済・金融ニュース4選
Meta、AI投資へ最大975億ドルの増資計画 Nvidiaも30億ドル出資、資金循環に懸念
Meta Platformsは27日、AIインフラ拡張のための資本調達計画を最大975億ドルに拡大すると発表しました。普通株250億ドル、転換型優先証券125億ドルに加え、将来的に最大600億ドルの株式を市場で売却する計画で、すべてが直ちに調達されるわけではありません。NvidiaもMetaへの30億ドルの出資を発表し、両社はAIアシスタント「Muse」の開発で協力を深めます。しかし、半導体供給企業が大口顧客に出資する構造には、AI業界内部で資金が循環しているだけではないかという疑問も浮上しています。Metaは第3四半期に21億2,000万ドルのフリーキャッシュフロー赤字を計上しており、設備投資の拡大が財務に与える影響は無視できません。株価は市場全体の上昇に反して下落し、既存株主の持分希薄化や将来の追加調達への警戒感が示されました。前日までのAI投資を融資で支える動きに続き、今度は株式市場が巨大な資金需要の受け皿となっています。今後は実際の増資規模と資金調達条件、AI事業の収益化が投資拡大に追いつくかが焦点です。
サウジ最大の製油所にミサイル攻撃とフーシ派主張 原油安の裏で供給危機が深刻化
イエメンの親イラン武装組織フーシ派は27日、サウジアラビア最大のラス・タヌラ製油所を弾道ミサイルで攻撃し、火災を発生させたと発表しました。サウジ当局は攻撃を直ちには確認していませんが、施設近くで発生した火災は収束したとの報道も出ています。ラス・タヌラは日量55万バレルの精製能力を持ち、ペルシャ湾側の重要な原油輸出拠点でもあります。サウジの原油輸出はラス・タヌラと紅海側のヤンブーに大きく依存しており、双方が攻撃対象となっていることは輸送経路の安全性に深刻な問題を投げかけます。それにもかかわらず、27日の原油先物市場ではイランを巡る外交協議の進展期待が優勢となり、価格は下落しました。つまり、市場は目先の和平可能性を評価する一方、石油インフラへの攻撃がもたらす供給途絶リスクを十分に織り込んでいない可能性があります。原油高が再燃すれば、航空・運輸企業の収益から米国のインフレ、FRBの金利判断まで広範な影響が及びます。今後は施設の操業状況、輸出量、紅海とホルムズ海峡の船舶航行状況が重要な確認材料となります。
韓国GDPが予想上回る1.0%成長 半導体好況の一方、個人消費は約4年ぶり減少
韓国銀行が27日に発表した第3四半期の実質GDP速報値は、前期比1.0%増と市場予想の0.7%増を上回りました。成長を牽引したのは世界的なAI投資拡大で、半導体輸出と設備投資の増加が経済全体を押し上げました。韓国銀行によれば経済成長の約半分を半導体産業が生み出しており、設備投資は4.1%増、輸出は2.3%増となりました。この結果を受け、韓国KOSPI指数は3.09%上昇し、半導体関連銘柄が買われました。しかし、その一方で個人消費は0.2%減少し、約4年ぶりのマイナスとなっています。AI関連輸出で国全体の成長率が高まっても、その恩恵が国内消費や幅広い産業に行き渡っているとは限らないことを示しています。これは韓国だけの問題ではなく、AI設備投資が経済全体の成長をどこまで支えられるのかという世界共通の論点でもあります。今後はSamsung ElectronicsやSK Hynixの業績に加え、半導体以外の産業への波及、消費回復、韓国銀行の金融政策が注目されます。
米消費者心理が予想外に改善 FRB金利判断と巨大テック決算が市場の次の試練に
27日に発表された米国の10月消費者信頼感指数は91.7となり、前月の84.2から大幅に改善、市場予想の81前後を上回りました。ガソリン価格の下落が家計心理を改善させた一方、食品や生活必需品の値上がりに対する不満は依然として強く残っています。同日発表された9月の航空機を除く非国防資本財受注も前月比0.5%増となり、企業の設備投資が拡大を続けていることが確認されました。こうした景気の底堅さは株式市場には好材料ですが、FRBがインフレ抑制のために高金利を長期化させる理由にもなり得ます。28日のFOMCでは政策金利据え置きが広く予想されているものの、注目はパウエル前議長に代わって就任したウォーシュ議長が今後の追加利上げについて何を示唆するかです。同じ28日にはAlphabetとMicrosoft、29日にはAmazonの決算発表も予定され、AI関連企業の実際の収益力が問われます。特にMicrosoftはAzureの売上高を金額で開示する新しい報告方式を導入する予定で、クラウド需要を評価する重要な材料となります。29日には米GDP速報値とPCE物価指数の発表も控えており、景気の強さと金利上昇リスクのどちらを市場が重視するかが、今週後半の株価を左右しそうです。