2026年10月23日 過去24時間の市場動向と経済ニュース
今日のポイント
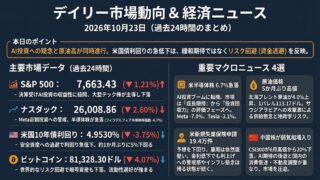
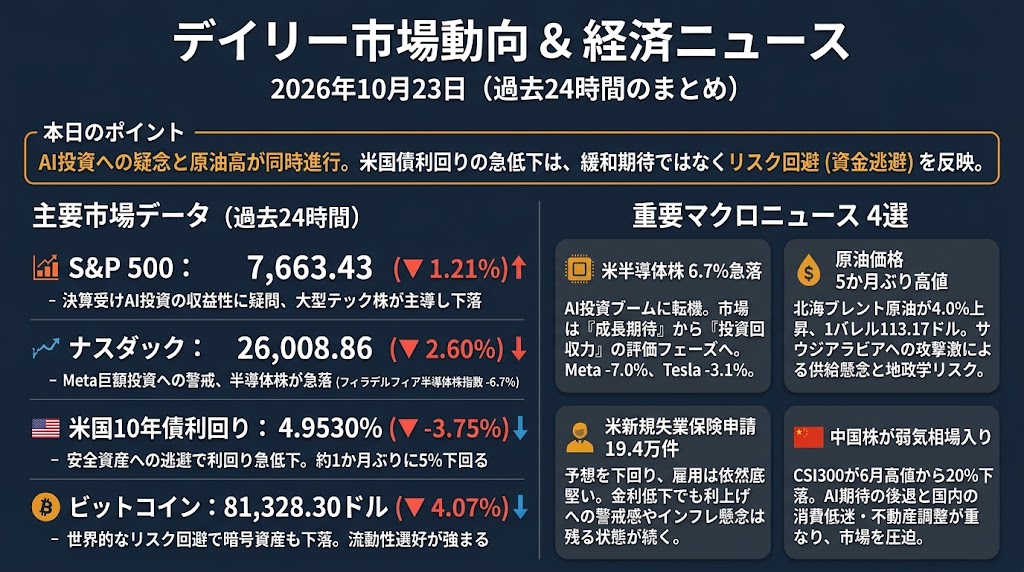
AI投資への疑念と原油高が同時進行。米国債利回りの急低下は、金融緩和への期待ではなく、リスク資産からの資金逃避を映している。
10月22日の市場では、ナスダックが2.60%下落し、半導体株を中心に大幅な売りが広がりました。一方、原油高と底堅い雇用情勢がインフレ懸念を残すなか、米10年債利回りは5%を割り込んでいます。注目すべきは、金利低下が株式市場の下支えにならなかったことです。AI関連銘柄への集中投資が巻き戻される一方、伝統的な産業やディフェンシブ銘柄には資金が向かっています。
過去24時間の主要市場動向
S&P 500:7,663.43(-1.21%)
S&P 500は1.21%下落し、7,663.43で取引を終えました。MetaやTeslaの決算を受けてAI関連投資の収益性に疑問が広がり、大型テクノロジー株が指数全体を押し下げました。中東情勢の緊迫化による原油高も投資家心理を悪化させ、米国債利回りの急低下は株価の下支えになりませんでした。ただし、ダウ平均は小幅高となっており、全面的な株式売却というより、テクノロジー株への集中投資を見直す動きが目立ちます。
ナスダック指数:26,008.86(-2.60%)
ナスダック総合指数は2.60%下落し、26,008.86となり、6月以来の大幅な下落率を記録しました。Metaの巨額AI投資に対する警戒感が決算後の株価急落につながり、半導体株にも売りが波及しました。フィラデルフィア半導体株指数は6.7%急落し、IntelやAMDなどの主要銘柄も大きく値下がりしました。AI関連設備投資の拡大そのものより、投資回収に要する期間と資金調達負担を厳しく評価する局面に移りつつあります。
米国10年債利回り:4.9530%(-3.75%)
米国10年債利回りは4.9530%まで低下し、約1か月ぶりに5%を下回りました。AI関連株の急落を受けて安全資産とされる米国債への買いが強まり、国債価格の上昇が利回りを押し下げました。一方、新規失業保険申請件数は19.4万件と低水準で、原油価格も上昇しており、FRBが金融緩和に転じやすい環境ではありません。今回の金利低下は景気刺激への期待というより、リスク回避の強まりを反映していると考えられます。
ビットコイン:81,328.30ドル(-4.07%)
ビットコインは4.07%下落し、81,328.30ドルとなりました。米国のAI関連株の下落が世界のリスク資産に波及し、暗号資産市場でも売り圧力が強まりました。現物ビットコインETFには今週前半に大規模な資金流入が見られたものの、株式市場の不安定化によって買い需要の持続性が試されています。米国債利回りの低下にもかかわらずBTCが売られている点は、目先の市場が流動性選好とリスク回避に支配されていることを示唆します。
過去24時間の重要マクロ経済ニュース4選
米半導体株が6.7%急落、AI投資ブームに転機 市場は成長期待から投資回収力の評価へ
10月22日の米国市場では、AI関連企業への投資姿勢が大きく変化し、フィラデルフィア半導体株指数が6.7%急落しました。同指数は6月22日の最高値から26%以上下落しており、AI関連銘柄の調整が長期化しています。前日に好決算を発表したMetaも、巨額の設備投資によるキャッシュ流出が警戒され、株価は7.0%下落しました。Teslaも設備投資計画の引き下げを受けて3.1%下落し、投資の拡大と縮小の双方が市場の不安材料となっています。一方、S&P 500構成企業の決算では、発表済み111社の83%が市場予想を上回っており、企業業績全般が悪化しているわけではありません。実際、プロクター・アンド・ギャンブルは5.6%、ロッキード・マーティンは7.0%、Spotifyは11.1%上昇するなど、収益見通しの明確な企業には資金が向かっています。投資家が今後確認すべきなのは、AI関連企業の売上成長率だけでなく、フリーキャッシュフロー、設備投資負担、資本効率の変化です。AI市場の成長そのものが否定されたわけではなく、その成長から誰が利益を確保できるのかという選別が急速に進んでいます。
原油価格が5か月ぶり高値、サウジで攻撃激化 アラムコ本社から従業員退避
10月22日の原油市場では、中東での軍事衝突激化を受けて供給不安が強まり、北海ブレント原油先物が4.0%上昇して1バレル113.17ドルと、約5か月ぶりの高値で取引を終えました。米WTI原油先物も2.4%上昇し、99.47ドルと100ドルの節目に接近しました。イエメンの親イラン武装組織フーシ派によるサウジアラビアへの攻撃が続くなか、国営石油会社サウジアラムコは東部ダーランの本社から従業員を退避させました。紅海とアデン湾を結ぶバブ・エル・マンデブ海峡やホルムズ海峡周辺の安全保障が悪化し、エネルギー輸送への懸念が高まっています。ただし、中東からの原油輸出量は前週時点で日量約1,700万バレルと、戦争前の約1,800万バレルに比較的近い水準が維持されており、価格上昇には今後の供給途絶リスクも大きく反映されています。原油高はエネルギー関連企業の収益を押し上げる一方、航空・運輸・化学産業などのコストを増加させ、米国のインフレ沈静化を難しくします。米国の金融政策にも影響するため、投資家は実際の供給量と地政学的リスクプレミアムを区別して見る必要があります。今後はサウジの生産・輸出設備への被害、海峡の船舶通航状況、原油価格が高値圏に定着するかが重要になります。
米新規失業保険申請が19.4万件に減少 雇用底堅く、金利急低下でも利上げ警戒残る
米労働省が10月22日に発表した新規失業保険申請件数は、前週から6,000件減少して19万4,000件となり、市場予想の20万件を下回りました。申請件数が20万件以下となるのは6週連続で、米国の解雇件数が歴史的な低水準にとどまっていることを示しています。一方、継続受給者数は2万5,000人増加して172万8,000人となり、失業した人が新たな仕事を見つけるまでに時間がかかっている可能性も示されました。企業が積極的に採用するわけではないものの、既存の従業員を維持する「採用低迷・解雇低迷」の労働市場が続いています。注目すべきは、こうした底堅い雇用指標と原油高にもかかわらず、米国10年債利回りが5%を割り込んだことです。これは金融緩和期待の高まりだけでは説明できず、AI関連株の急落に伴う安全資産への資金移動が利回りを押し下げたと考えられます。FRBにとって雇用の底堅さはインフレ抑制を優先する余地を与えるため、長期金利の低下が直ちに政策金利の引き下げにつながるとは限りません。10月23日の米PMI速報値と、27〜28日のFOMCに向けて、景気活動の減速と物価圧力のどちらが強まるかを確認する必要があります。
中国株が弱気相場入り、6月高値から20%下落 AI期待後退と消費低迷が市場を圧迫
中国の主要株価指数CSI300は10月22日に約1.8%下落し、4,036.30で取引を終え、6月の高値から約20%下落する弱気相場入りとなりました。中国本土株の時価総額は直近のピークから約2兆4,000億ドル減少しており、AI関連株への投資熱の後退と国内景気への不信感が重なっています。香港市場でもハンセンテック指数が一時5.3%下落するなど、テクノロジー関連銘柄を中心に売りが広がりました。中国経済は7〜9月期のGDP成長率が前年比4.5%と政府の年間目標に沿う水準を維持しているものの、個人消費の低迷や不動産市場の調整が企業収益を圧迫しています。政府による株式市場の支援措置も続いていますが、大規模な財政刺激策への期待が後退しており、投資家心理を十分に回復できていません。さらに、AI分野でも開発能力や市場シェアの拡大が必ずしも高い利益率につながらないことが、米国と共通する懸念になっています。中国株の低迷は香港市場だけでなく、日本や韓国の製造業、中国向け輸出企業、工業用金属などの商品市場にも波及する可能性があります。今後は中国当局による追加の市場安定化措置、消費関連企業の決算、半導体関連株の動向を通じて、世界的なAI株の調整がどこまで広がるかを見極める必要があります。