2026年9月16日 過去24時間の市場動向と経済ニュース
今日のポイント
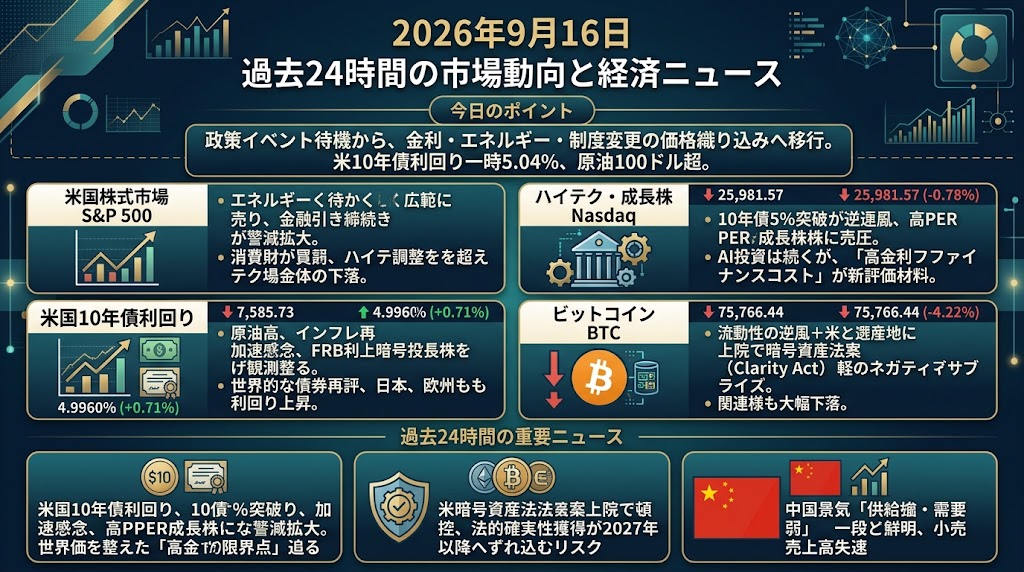
「利上げするか」から、「すでに金融環境が締まっている」へ。 前日はFRBの利上げ観測急上昇が焦点でしたが、9月15日は米10年債が一時5.04%、原油も100ドル超で推移し、株・暗号資産へ実際の売り圧力が波及しました。そこへ米暗号資産法案の否決が重なり、政策イベントを待つ段階から、金利・エネルギー・制度変更を価格へ織り込む段階に移っています。
過去24時間の主要市場ダイジェスト
S&P 500:7,585.73(-0.45%)
S&P 500は0.45%安の7,585.73となり、前日に続いて下落しました。原油高と米長期金利上昇、翌日のFRB利上げへの警戒が重なり、エネルギーを除く幅広い業種に売りが広がりました。S&P主要11業種ではエネルギーが2.3%上昇する一方、一般消費財が最も弱く、単なるハイテク株調整ではなく市場全体に金融引き締めへの警戒が広がっています。
Nasdaq:25,981.57(-0.78%)
ナスダック指数は0.78%安の25,981.57とS&P 500を下回りました。10年債利回りが5%を突破したことで高PERの成長株に逆風が強まり、前日に急落した半導体株もSOX指数が0.4%戻す程度にとどまりました。AI投資そのものが止まるとの見方はまだ限定的ですが、「巨額設備投資を高金利でファイナンスするコスト」が新たな評価材料になっています。
米国10年債利回り:4.9960%(+0.71%)
米10年債利回りは4.9960%まで上昇し、一時5.041%と2007年以来の高水準を付けました。原油高によるインフレ再加速懸念に加え、FRBの25bp利上げ確率が94.5%まで上昇し、さらに財政赤字やAI投資に伴う資金需要も長期金利を押し上げています。しかも米国だけではなく日本・英国・ドイツなどでも国債利回りが上昇しており、世界的な債券再評価という性格が強まっています。
ビットコイン:75,766.44ドル(-4.22%)
ビットコインは4.22%安の75,766ドル台まで下落しました。もともと原油高、米10年債5%、FRB利上げ観測という流動性面の逆風が強まっていたところへ、米上院がClarity Actを前進させられなかったことが追い打ちとなりました。日中には一時74,913ドルまで下げ、Coinbaseは10.1%安、Strategyも5.4%安となるなど、今回はBTC単独ではなく暗号資産関連株まで含む制度リスクの再評価となっています。
過去24時間の重要経済・金融ニュース
米10年債5%突破、世界の債券市場に「高金利の限界点」迫る
米10年債利回りは9月15日に一時5.041%まで上昇し、2007年以来の高水準となりました。これはFRB利上げ観測だけではなく、原油高、巨額の政府債務、AI関連設備投資による資金需要が同時に債券市場へ押しかかっている点が重要です。G7の10年債利回り平均も2008年以来の高さとなり、日本の10年債は3%台、英国債も5%台へ上昇しています。ベッセント財務長官は議会証言で上昇を「世界的な問題」と説明しましたが、同時に財政赤字への対応が必要であることも認めました。財務省は長期債買い戻しを増額してきたものの、長期金利上昇を止めるには至っていません。株式市場にとって問題なのは5%という数字そのものより、住宅・企業借入・AI設備投資などあらゆる資金調達の基準金利が上がることです。次に確認すべきはFRBが9月16日の会合で今回を「単発の利上げ」と位置付けるのか、それとも追加利上げを示唆するのかです。
米暗号資産法案が上院で頓挫、BTC急落 年内成立シナリオに暗雲
米上院は9月15日、暗号資産市場の包括的な規制枠組みを定めるClarity Actを前進させるための採決で必要な60票を確保できませんでした。採決は49対50となり、議会が中間選挙前の休会へ向かうため、法案は事実上いったん凍結された形です。市場は前日まで民主党との妥協や倫理規定の修正を材料に成立可能性を残していただけに、結果は明確なネガティブサプライズとなりました。BTCは7万6000ドルを割り込み、一時7万4913ドルまで下落し、Coinbaseなど暗号資産関連株にも大幅な売りが出ました。ただし、法案否決で米国の暗号資産ビジネス自体が停止するわけではなく、SECやCFTCによる現行ルール下での商品展開は続きます。したがって中長期的には「暗号資産禁止」ではなく、法的確実性を獲得できる時期が2027年以降へずれ込むリスクとして見る方が適切です。今後は中間選挙後の議会構成に加え、ETF資金流入やFRBの金融政策が規制ショック後のBTCを支えられるかが焦点になります。
中国景気、工業生産は予想超えも消費失速 「供給強・需要弱」が一段鮮明
中国が9月15日に発表した8月の鉱工業生産は前年比5.2%増となり、市場予想の4.8%を上回って7月の4.5%から加速しました。一方、小売売上高はわずか0.4%増と7月の0.6%から鈍化し、市場予想の0.8%も大きく下回っています。1~8月の固定資産投資も7.2%減となり、製造業の供給能力は回復しているものの、家計消費と投資需要が追いついていない構図です。この組み合わせは、中国企業が国内需要ではなく輸出に成長先を求める圧力を強める可能性があり、世界的な貿易摩擦やデフレ輸出という形で波及しかねません。タイミングも重要で、ベッセント財務長官は今週末に中国の何立峰副首相と会談し、9月24日にはトランプ大統領と習近平国家主席の首脳会談が予定されています。米中協議では関税だけでなく、中国とイランの金融関係も議題となる見通しで、中国景気と中東情勢が別々のテーマではなくなりつつあります。投資家は首脳会談に向けた関税緩和だけでなく、中国がどこまで内需刺激策を追加するかも並行して確認する必要があります。
AI「減速論」に米政権がブレーキ 中国との競争理由に開発停止を否定
前日に半導体株を急落させたAI開発減速論に対し、9月15日は米政界から明確な反論が出てきました。マイク・ジョンソン下院議長は、AI開発のモラトリアムを設ければ中国に競争優位を渡すことになるとして、政府による開発停止を否定しました。さらにトランプ大統領と協議したうえで、大手AI企業の経営陣を1週間以内にホワイトハウスへ集める方針も明らかにしています。一方で完全な放任ではなく、独立監査や透明性向上などの「ガードレール」は必要との姿勢で、規制論そのものが消えたわけではありません。つまり市場が前日に恐れた「AI投資を政治的に止める」という極端なシナリオの確率はやや後退しましたが、規制の論点が開発停止から監査・説明責任へ移りつつあります。さらにAI問題は9月24日のトランプ・習近平会談でも議題になる可能性があり、企業間競争から米中安全保障問題へ急速に格上げされています。半導体・データセンター関連株では、今後数日の焦点はAI需要そのものより、ホワイトハウス会合で設備投資やモデル開発にどの程度の制約が示されるかです。