2026年9月17日 過去24時間の市場動向と経済ニュース

今日のポイント
高金利は一過性の「原油ショック」ではなく、強い需要と供給制約の両側から長期化するのか
9月16日は、Fedが3年超ぶりの利上げに踏み切ったこと以上に、その後も追加利上げが必要になる可能性を市場が突き付けられた一日でした。米消費は予想以上に強く、輸入物価も上昇する一方、原油が反落してもディーゼルなど精製燃料の供給逼迫は続いています。次に見るべきなのは「今回の25bp」でなく、こうした複数のインフレ源が10月以降も残り、世界の中央銀行を再び引き締め方向へ動かすかです。
過去24時間の市場ダイジェスト
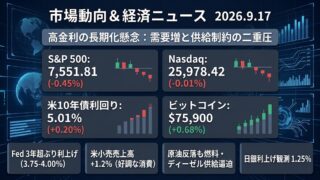
S&P 500:7,551.81(-0.45%)
S&P 500は原油価格の反落を受けて序盤は上昇しましたが、Fedが25bpの利上げを決定し、さらに追加引き締めを示唆すると上げを失い、7,551.81まで下落しました。原油安でエネルギー株が大きく売られたほか、金融株も重しとなり、強い小売売上高も金利上昇を意識させる材料となりました。市場の焦点は今回の利上げ自体から、年内にどこまで追加利上げが続くかへ移っています。
Nasdaq:25,978.42(-0.01%)
Nasdaqは25,978.42とほぼ横ばいで終了し、S&P 500よりも底堅さを見せました。FOMC後の金利上昇はグロース株に逆風でしたが、半導体株が反発し、テクノロジーセクターがS&P 500主要業種の中で最も強かったことが指数を支えました。利上げ局面でもAI・半導体への資金が完全には崩れていない一方、追加利上げが長期金利をさらに押し上げる場合はバリュエーション面の圧力が残ります。
米国10年債利回り:5.01%(+0.20%)
米10年債利回りは5.01%と、2007年以来の高水準圏を維持しました。Fedの25bp利上げに加え、16人のFOMC参加者が年内少なくとももう1回の利上げを見込んだことで、短期金利だけでなく高金利長期化への警戒が残っています。2年債利回りも大きく上昇しており、今後は原油だけでなく強い消費や輸入物価が長期金利を5%台に定着させるかが焦点です。
ビットコイン:75,900.38ドル(+0.68%)
ビットコインは75,900.38ドルまで小幅反発し、株式市場よりもFOMC後の下値は限定的でした。25bp利上げは事前に約92%織り込まれており、発表直後も75,000~76,500ドル程度の範囲で上下したため、利上げそのものが新たな急落材料にはなりませんでした。ただしFedが年内の追加利上げを示したことで流動性環境は引き続き逆風であり、75,000ドル近辺を維持できるかと、金利上昇に対するBTCの相対的な耐性が次の確認点です。
過去24時間の重要経済・金融ニュース
Fed、3年超ぶり利上げ 年内もう一段の引き締めを示唆
米連邦準備制度理事会(Fed)は9月16日、政策金利を0.25ポイント引き上げ、3.75~4.00%とすることを全会一致で決定しました。利上げは2023年7月以来で、今回の特徴は「一度限りの調整」にとどまらない可能性が明確になったことです。FOMC参加者18人のうち16人が年末までに少なくともあと1回の利上げを想定し、2026年末の政策金利は4.00~4.25%が中心となりました。Fedは2026年のPCEインフレ見通しを3.7%へ引き上げ、2%への回帰時期も2029年まで後ずれすると見ています。一方でGDP成長率見通しは2.3%、年末失業率は4.1%と、景気自体は比較的強いとの判断です。この組み合わせは「景気悪化を防ぐため利下げするFed」から「景気が耐えられる間にインフレを抑えるFed」への転換を意味し、株式・債券・ドル・暗号資産すべてに影響します。次の焦点は10月28日のFOMCに向け、エネルギー価格と基調インフレが追加利上げを正当化し続けるかです。
米小売売上高1.2%増、消費の強さがFedの「追加利上げ論」を補強
8月の米小売売上高は前月比1.2%増と、市場予想の0.8%増を大きく上回り、7月の減少から急反発しました。自動車やガソリンなどを除いたGDP算出に近いコア小売売上高も1.4%増となり、予想の0.4%を大幅に上回っています。これを受け、ゴールドマン・サックスは7~9月期GDP成長率予想を年率3.0%へ、JPモルガンは3.5%へ引き上げました。一方、8月の輸入物価も前月比0.7%、前年比7.0%上昇し、単純な「好景気」ではなく需要と物価の双方が強い状況です。特に輸入コンピューター・周辺機器・半導体価格は前年比19.1%上昇しており、AI設備投資そのものが一部の資本財価格を押し上げている点も見逃せません。Fedにとっては原油高が一過性でも、国内需要が強ければ利下げへ戻る理由が乏しくなるため、債券市場には重要な材料です。今後は消費の強さが実質所得の悪化にもかかわらず持続するのか、PCEや雇用統計と合わせて確認する必要があります。
原油は3%安でも「ディーゼル危機」は継続 インフレの盲点に
9月16日の原油市場では、サウジアラビアがオマーン経由で追加供給を行うとの報道を受け、Brentは2.7%安の105.83ドル、WTIは3.2%安の102.43ドルまで反落しました。しかし、ここで「エネルギーインフレが峠を越えた」と見るのは早く、現在の供給問題では原油以上にディーゼルなど精製燃料が逼迫しています。中東から欧州への燃料供給が減少する一方、ウクライナ情勢によるロシア製油所の障害も重なり、ロシアではディーゼル輸出制限を10月末まで延長する方向と報じられています。米国の超低硫黄ディーゼル先物や欧州ガスオイルは過去最高水準に達しており、トラック輸送、農業、建設、製造業を通じて企業コストへ波及します。これはガソリンほど消費者の目には見えませんが、物流費を介して幅広い物価へ浸透しやすいインフレ要因です。原油が1日下がっただけではFedのインフレ問題が解決しない理由もここにあり、債券市場には重要な盲点となっています。今後は原油価格そのものより、ディーゼル在庫、精製マージン、サウジの輸送ルート、ホルムズ海峡の通航状況を確認する方がインフレの持続性を判断しやすくなります。
日銀、18日に1.25%へ利上げ観測 世界の金融政策が同時に引き締め方向へ
米Fedに続き、日本銀行も9月17~18日の金融政策決定会合で政策金利を1.00%から1.25%へ引き上げるとの見方が強まっています。実現すれば31年ぶりの高水準となり、6月以来3カ月ぶりの追加利上げです。原油高を背景とするインフレ圧力が日本にも及ぶ中、市場では25bp利上げ自体はほぼ織り込まれており、焦点は植田総裁がその先の利上げ余地をどこまで示すかへ移っています。Fed、ECB、日銀が同時期に引き締め方向へ傾くことは、今年前半までの「世界的な金融緩和期待」とは大きく異なる環境です。特に日本円は長年グローバルな低金利調達通貨として使われてきたため、日銀の正常化は日本国債だけでなく円相場やキャリートレードを通じて世界のリスク資産にも波及します。9月16日はFed利上げ後にドル高が進み、円は1ドル156円台まで下落しましたが、日銀のメッセージ次第では金利差を巡る相場観が変化する可能性があります。18日は利上げの有無よりも、植田総裁が今後数回の利上げ余地を残すのか、それとも今回でいったん様子を見るのかが市場の確認ポイントです。