2026年10月31日 過去24時間の市場動向と経済ニュース
今日のポイント
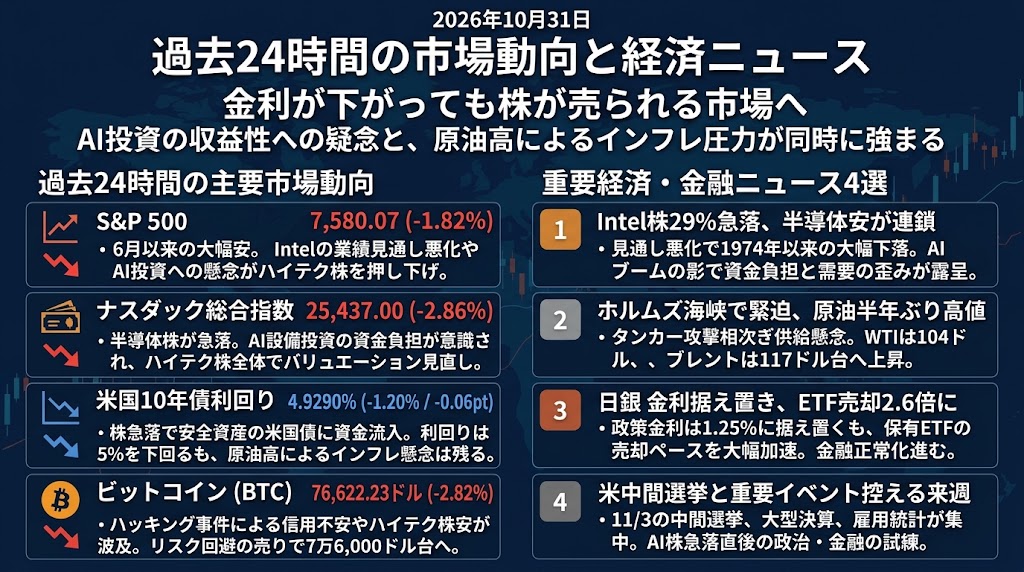
金利が下がっても株が売られる市場へ――AI投資の収益性への疑念と、原油高によるインフレ圧力が同時に強まる
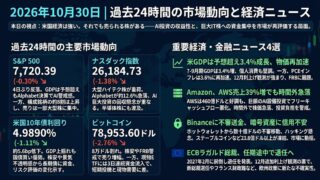
10月30日の米国市場では、AI関連企業の巨額投資に対する評価が一段と厳しくなり、半導体株を中心に大規模な売りが広がりました。一方、ホルムズ海峡ではタンカーへの攻撃が相次ぎ、原油価格は約半年ぶりの高値に上昇。米国債には逃避資金が流入しましたが、金利低下は株式市場を支えられませんでした。
注目すべきは、単なるハイテク株の調整ではなく、「AI投資の採算悪化」と「エネルギー価格の上昇」という、企業収益に対する二重の圧力が意識され始めたことです。
過去24時間の主要市場動向
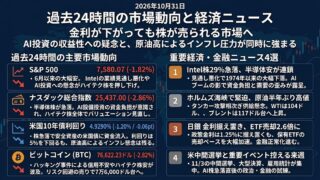
S&P 500:7,580.07(-1.82%)
S&P 500は1.82%下落し、6月以来の大幅安となりました。Intelの業績見通し悪化やAI関連企業の巨額設備投資への懸念が広がり、半導体・テクノロジー株が指数を押し下げました。米国債利回りは低下しましたが、金利負担の軽減よりも企業収益への不安が優勢となりました。一方、原油高を追い風とするエネルギー株や一部の生活必需品株には買いが入り、セクター間の明暗が鮮明になっています。
ナスダック総合指数:25,437.00(-2.86%)
ナスダック総合指数は2.86%下落し、6月5日以来の大幅な下落率を記録しました。Intelが約28.6%急落したほか、NVIDIAは約4.2%、AMDは約10.9%下落し、半導体指数も約7.2%下げました。AmazonやAlphabetの決算を通じてAI設備投資の資金負担が改めて意識され、ハイテク株全体でバリュエーションの見直しが進んでいます。指数は10月6日の最高値から約7.8%下落し、上昇相場を牽引してきたAI関連銘柄への集中投資が逆回転しています。
米国10年債利回り:4.9290%(-1.20%)
米国10年債利回りは4.9290%と、前日から約0.06ポイント低下しました。米国株式市場の急落を受け、安全資産とされる米国債への資金流入が強まり、利回りは5%を下回りました。一方、前日に公表された米GDPの堅調な成長やPCE物価指数の上昇に加え、原油高もインフレ圧力として残っています。今回の金利低下は金融緩和期待の高まりというよりも、株式市場のリスク回避を反映した側面が強いとみられます。
ビットコイン:76,622.23ドル(-2.82%)
ビットコインは2.82%下落し、7万6,000ドル台で推移しています。Binanceへの大規模なハッキング事件を受けた信用不安が続くなか、米国ハイテク株の急落が暗号資産市場にも波及しました。暗号資産先物では過去24時間の清算額が一時15億7,000万ドル規模に達し、レバレッジポジションの解消が下落を増幅しています。米国債が買われる一方、BTCには逃避資金が向かわず、リスク資産としての値動きが鮮明になりました。
過去24時間の重要経済・金融ニュース4選
1. Intel株29%急落、半導体セクターに売り連鎖 AIブームの裏で資金負担と需要の歪みが露呈
米半導体大手Intelの株価が10月30日に28.6%急落し、1974年以来の大幅な下落率を記録しました。前日に発表した10~12月期の売上高見通しは150億~160億ドルと、市場予想の約170億7,000万ドルを大きく下回り、年内のキャッシュフロー黒字化も見込めないと説明しました。背景にはAI関連の製造設備投資による資金負担と、PC需要の低迷という二つの問題があります。さらに、AI向け高性能メモリーへの生産能力の集中が一般向けメモリーの価格を押し上げ、PC市場を圧迫するという副作用も生じています。Intelの信用リスクを示すCDS保証料も急上昇し、問題は株価だけでなく資金調達面にも広がりました。売りはAMD、NVIDIA、欧州ASML、台湾TSMC、韓国Samsungなどに波及し、世界的な半導体株安につながっています。ここで重要なのは、AI需要そのものが消えたわけではなく、需要拡大の恩恵を受ける企業と、設備投資や供給構造の歪みに苦しむ企業の差が広がっていることです。今後は各社の設備投資額だけでなく、フリーキャッシュフロー、製造能力の配分、PC・サーバー需要の見通しを比較する必要があります。
2. ホルムズ海峡でタンカー攻撃相次ぐ、原油は半年ぶり高値 イラン情勢緊迫でインフレ再加速懸念
中東のホルムズ海峡で商船への攻撃が相次ぎ、10月30日の原油先物市場は供給不安から大幅に上昇しました。イラン革命防衛隊の海軍は、許可されていない航路を通過しようとしたタンカー4隻が炎上・爆発したと発表しましたが、この情報は独立した検証が完了していません。一方、英国の海事当局はタンカーへの攻撃を報告しており、別の事件では船体に取り付けられた爆発物によって機関室で火災が発生したことが明らかになっています。こうした緊張を受け、WTI原油先物は2.08%高の104.12ドル、北海ブレント原油は約2.4%高の117.63ドルと、約6か月ぶりの高値で取引を終えました。原油高は米国のインフレ圧力を長引かせる一方、エネルギー企業には利益拡大をもたらしており、同日決算を発表したExxonMobilとChevronは製油事業の好調を背景に市場予想を上回る利益を確保しました。特に燃料の供給不足によって製油マージンが拡大しており、原油生産企業と製油企業でも収益構造に違いが生じています。株式市場全体が下落するなかでエネルギー株が上昇したことは、今回の市場変動が単純な景気後退懸念だけでは説明できないことを示しています。11月3日の米中間選挙後に軍事的緊張が高まる可能性も警戒されており、今後は海峡の通航状況、タンカーの安全確保、原油と製品価格の上昇がインフレ期待に与える影響が焦点となります。
3. 日銀、政策金利1.25%据え置きもETF売却を2.6倍に加速 金融正常化が株式市場と円相場に新たな影響
日本銀行は10月30日の金融政策決定会合で、政策金利を1.25%に据え置く一方、保有する上場投資信託(ETF)の売却ペースを大幅に引き上げると発表しました。年間売却額は現在の簿価3,300億円から8,600億円へと約2.6倍になり、2027年1月から新たな売却方針が適用されます。これにより、すべてのETF保有分を処分するまでの想定期間は従来の112年から約43年へと短縮される計算です。政策金利の据え置きは8対1で決まり、高田創委員は1.50%への利上げを求めて反対しました。日銀は基調的なインフレ率が2%の物価安定目標に概ね整合的な水準に達したとの認識も示しており、金融引き締めを継続する方向性が改めて確認されました。今回のETF売却額は市場全体の売買規模に比べれば小さく、直ちに株価を大幅に押し下げる政策とは考えにくいものの、中央銀行が長期的な株式保有の縮小を加速することには象徴的な意味があります。為替市場では円が対ドルで上昇し、米国債利回りの低下とも重なってドル円相場は157円台で推移しました。今後は12月の追加利上げ観測、日本株への資金フロー、円高に伴う海外投資家のポジション調整、さらに日銀のETF売却益が政府財政にどう還元されるかが注目されます。
4. 米中間選挙と大型決算、雇用統計が来週集中 AI株急落の直後に政治・金融政策の試練
10月30日の米国株急落を受け、市場の関心は11月3日の中間選挙と、翌週に集中する企業決算・雇用統計へ移り始めています。中間選挙では民主党が下院で多数派を奪還する可能性が高いとみられる一方、上院の勢力図には依然として不確実性が残っています。議会の構成が変われば、トランプ政権の財政政策だけでなく、銀行・暗号資産規制、AI関連産業への監督、データセンター建設を巡る政治環境にも影響が及ぶ可能性があります。特にデータセンターの電力消費や環境負荷に対する地域住民の反発が強まっており、AI投資への規制リスクは企業の設備投資計画にも関係する問題です。企業業績ではApple、AMD、Qualcomm、Palantirなどが決算を予定しており、AI関連投資の持続性と企業収益への貢献が改めて検証されます。S&P 500採用企業の7~9月期利益は、これまでの発表企業を踏まえると前年同期比31.6%増のペースで推移していますが、好業績でも高い市場期待に届かなければ売られる状況になっています。さらに11月6日に公表予定の米雇用統計は、力強いGDP成長と雇用創出の弱さという米国経済の不均衡を確認する重要な材料です。来週は選挙結果だけでなく、AI企業のキャッシュフロー、雇用増加数、賃金上昇率を通じて、株価調整が一時的な利益確定にとどまるのか、より広範な収益見通しの修正につながるのかを見極める局面となります。