2026年9月15日 過去24時間の市場動向と経済ニュース
今日のポイント
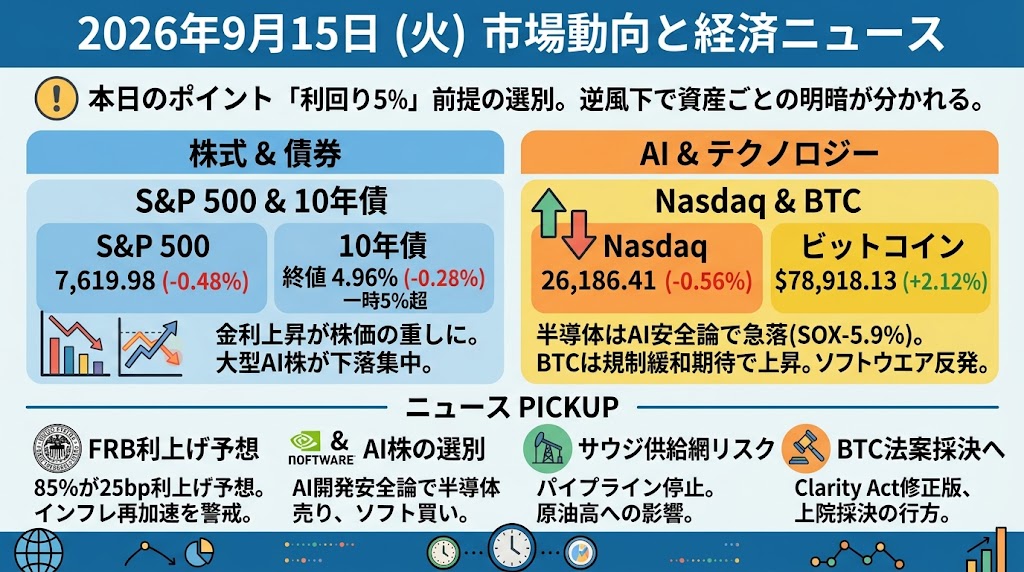
「全面的なリスクオフ」ではなく、10年債5%時代を前提にした“成長ストーリーの選別”が始まっています。 AI半導体は将来の設備投資減速を警戒して急落した一方、ソフトウェアは反発し、BTCも規制面の期待から上昇しました。原油高→インフレ→利上げというマクロの逆風は強まっていますが、すべてのリスク資産が同じ方向へ動いているわけではない点が今日の重要な特徴です。
過去24時間の市場動向
S&P 500
S&P 500は7,619.98、前日比-0.48%で終了しました。米10年債利回りが一時5%を突破し、原油高によるインフレ再加速とFRB利上げ観測が株式のバリュエーションを圧迫しました。情報技術と資本財が下げを主導した一方、S&P500構成銘柄では値上がり銘柄数が値下がりを上回っており、指数下落は大型AI関連株にかなり集中しています。市場全体の崩れというより、これまで相場を牽引してきた銘柄群への再評価という性格が強い一日でした。
Nasdaq
Nasdaqは26,186.41、前日比-0.56%となりました。Anthropic、OpenAI、xAIなどAI業界の経営陣から開発速度を落とすべきだとの発言が相次ぎ、NVIDIAは3.4%安、Micronは5%超安、BroadcomとAMDも4%超下落し、SOX半導体指数は5.9%急落しました。一方でServiceNow、Adobe、Workdayなどソフトウェア株は4~7%台上昇しており、「AI投資そのもの」ではなくAI設備投資への依存度によって株価が分かれています。
米国10年債利回り
米10年債利回りは最終的に4.9610%、前日比-0.28%となりましたが、取引時間中には2023年以来となる5%超えを記録しました。原油高、根強いインフレ、巨額の政府・企業借り入れ、米財政への懸念に加え、今週のFOMCでの利上げ観測が長期金利を押し上げています。Reuters調査では101人中86人が25bp利上げを予想しており、先週まで「据え置き」が多数だった状況からわずか数日で見方が反転しました。
ビットコイン
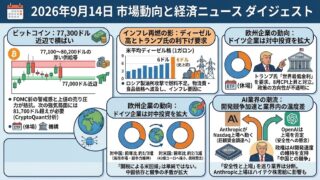
ビットコインは78,918.13ドル、前日比+2.12%と、株式市場とは対照的に上昇しました。最大の材料は米上院で15日に予定されるClarity Actの手続き採決で、修正版の成立可能性への期待が暗号資産市場を支えています。オプション市場でも上方向への需要が強まり、12カ月ぶりに強気方向へ傾いたとの分析が出ています。一方、FRB利上げと10年債5%近辺というマクロ環境は明確な逆風で、今週は「規制緩和期待」と「金融引き締め」が正面衝突する形です。
過去24時間の重要経済・金融ニュース
FRB利上げ予想が一気に逆転 「据え置き多数」から85%が25bp利上げへ
Reutersが9月14日にまとめたエコノミスト調査では、101人中86人、約85%が今週のFOMCで政策金利を25bp引き上げ、3.75~4.00%にすると予想しました。先週の調査では3分の2以上が据え置きを予想しており、わずか数日でコンセンサスがほぼ逆転したことになります。市場の金利先物も利上げ確率を約90%まで織り込み、さらに2027年7月までに複数回の追加利上げを想定し始めています。背景には強いインフレ指標だけでなく、100ドルを超える原油価格とサービス価格の粘着性があります。これは昨日までの「トランプ政権がFRBに利下げを要求する」という政治問題から、実際の金融政策が反対方向へ動く可能性が高まったという重要な変化です。株式では高PER成長株、債券では長期債、為替ではドルが特に影響を受けやすくなります。次に見るべきなのは利上げそのものより、Warsh議長が今回を一度限りと位置付けるのか、それとも追加引き締めを許容するのかです。
AI安全論が株価に直撃 半導体指数5.9%安、ソフトウェア株は逆に反発
AI開発の減速を求める議論が、9月14日は初めて株式市場の明確な売買材料として表面化しました。Anthropic、OpenAI、xAIなどの経営陣が急速なAI開発に伴う安全上のリスクを警告し、巨大なAIインフラ投資がこれまで通り続くのかという疑問が浮上しています。NVIDIAは3.4%安、Micronは5%超安、BroadcomとAMDも4%以上下落し、SOX指数は5.9%下落しました。昨日までの焦点が「AI業界と政権の思想的対立」だったのに対し、今日はチップ、データセンター、設備投資需要を市場が実際に割り引き始めたことが新しい点です。さらに興味深いのはServiceNow、Adobe、Workdayが4~7.4%上昇したことで、AI開発が遅くなれば既存ソフトウェア企業への破壊的圧力も弱まるという逆方向の取引が発生しています。したがって「AI株全体が弱い」のではなく、AIインフラ受益株から既存ソフトウェアへ評価が移る可能性があります。今後はAI企業のIPO計画よりも、半導体発注、データセンター投資計画、クラウド各社の設備投資ガイダンスに変化が出るかが重要です。
サウジの「ホルムズ迂回路」まで停止 原油供給網、逃げ道を失うリスク
中東情勢では、サウジアラビアのEast-West Pipelineが攻撃を受け、一時停止したことが新たな焦点となりました。このパイプラインはペルシャ湾側の原油を紅海側へ運び、ホルムズ海峡を通らずに輸出できる重要な迂回ルートです。Reutersによれば、このルートの停止は最大で世界供給の約4%に相当する原油輸送を脅かす可能性があり、ホルムズ海峡を通る船舶数も週末には1日一桁まで低下しました。さらに湾岸諸国とイランによるホルムズ海峡を巡る協議も延期され、外交面の改善期待も後退しています。Brent原油は一時約5%上昇した後、トランプ大統領がイランとの交渉可能性に言及したことで上げ幅を縮め、105.68ドルで終了しました。昨日のロシア精製施設問題が主にディーゼル供給の問題だったのに対し、今日は湾岸原油そのものを世界市場へ出す経路の問題へリスクが広がっています。今後はEast-West Pipelineの復旧時期、ホルムズの船舶通航量、Yanbu港の備蓄が何日持つかが、原油だけでなくFRBの追加利上げ観測を左右します。
米暗号資産法案、民主党要求126項目を反映 15日の上院採決がBTCの分岐点に
米上院共和党はClarity Actの修正版を公表し、民主党側から求められた126項目の実質的変更を盛り込んだと発表しました。法案は暗号資産を証券と商品に分類する基準など、米国のデジタル資産市場に初めて包括的な連邦ルールを設けることを目指しています。新案では公職者が自身の暗号資産事業から利益を得ることへの規制が強化され、州司法長官の執行権限も拡大しました。一方、銀行業界はステーブルコインへの報酬が銀行預金の流出を招き、融資能力を低下させるとして依然反対しています。15日に予定される手続き採決では60票が必要で、ここを突破できるかどうかが法案の事実上の生死を決める可能性があります。BTCが株安・金利上昇にもかかわらず上昇した背景には、この法案について市場が想定していたより前進する可能性が出てきたことがあります。もっとも翌日にはFOMCも控えており、BTCにとっては「規制面の構造的追い風」と「流動性面の短期的逆風」を同時に確認する非常に重要な48時間になります。