2026年9月9日 過去24時間の市場動向と経済ニュース

今日のポイント
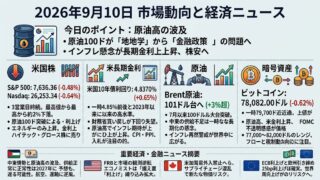
今日の主題は「原油高そのもの」から「資金コスト上昇」への波及です。 中東情勢と強い米雇用を受けて米10年債利回りが4.8%台へ上昇し、株式ではAI関連の中でもソフトウェアと半導体の明暗が分かれ、BTCにも上値圧力がかかりました。一方、日本では円キャリー取引の巻き戻しが始まり、銅は最高値を更新しています。つまり今日は、金利・為替・資源価格という3方向から「高い割引率」がリスク資産を再評価させ始めた日と見るのが分かりやすいでしょう。
過去24時間の主要市場ダイジェスト
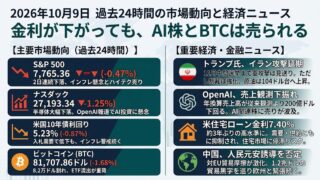
S&P 500:7,673.52(-0.58%)
S&P 500は0.58%安となり、原油高によるインフレ再加速懸念と米長期金利の上昇が重荷となりました。加えてOpenAIのGPT-6 Astraを巡り、Salesforce、ServiceNow、Intuitなど既存ソフトウェア企業への代替リスクが意識され、ソフトウェア・サービス指数は1.4%下落しました。一方、エネルギー株やAI半導体関連には買いも入り、全面的なリスクオフではなく、高金利下で業種間の選別が強まった下落です。
ナスダック指数:26,421.41(-0.32%)
ナスダックは0.32%安と、S&P 500より小幅な下落にとどまりました。ソフトウェア株にはGPT-6 Astraによるディスラプション懸念が強まりましたが、Amazonとの大型AI半導体提携を発表したQualcommなどハードウェア側への買いが下支えしました。AI相場全体が崩れたというより、「AIを売る企業」から「AIによって代替され得る企業」へリスク認識が広がり、AI関連株の内部で再配分が起きています。
米国10年債利回り:4.8060%(+0.46%)
米10年債利回りは4.8060%まで上昇し、心理的節目の5%が再び市場の視野に入っています。強かった8月雇用統計を受け、9月FOMCでの25bp利上げ確率は約6割まで上昇しており、そこへ100ドルに接近する原油価格がインフレ懸念を上乗せしました。今週はPPI、CPIに加えて米財務省による長期債買い戻し拡大も控えており、4.8~5.0%が株式市場の新たな耐久テストになっています。
ビットコイン:78,426.49ドル(-0.90%)
ビットコインは78,426ドル台まで下落し、8万ドルを再び下回りました。背景は暗号資産固有の悪材料というより、米10年債利回り4.8%台とFed利上げ観測の再浮上というマクロ要因が中心で、主要アルトコインも軟調でした。一方、実現ボラティリティは歴史的に低く、BTC供給の71%超が含み益圏にあるなど市場内部には改善も見られるため、現時点では急激なリスクオフというより7万7,000~8万ドル圏での金利待ちという性格が強そうです。
過去24時間の重要経済・金融ニュース
米10年債5%が目前 財務省の長期債買い戻し、債券市場の新たな試金石に
米10年債利回りが4.8%台まで上昇し、市場では5%到達が再び現実的なシナリオとして意識されています。背景には中東情勢によるエネルギー高、堅調な景気と雇用、膨張する政府債務、さらにAI投資に伴う旺盛な資金需要が重なっています。米財務省は9月9日から10~20年および20~30年ゾーンの流動性支援買い戻しを従来の最大20億ドルから最低40億ドルへ倍増させます。9日午前11時(米東部時間)には今回の買い戻し規模が示される予定で、翌10日には実際の長期債買い戻しが実施されます。これはFedのQEではなく債券市場の流動性改善策ですが、長期金利上昇をどこまで抑えられるかという点では株式市場にも直接影響します。特に高PER成長株、住宅、M&A、そして巨額の設備投資を必要とするAI関連企業にとって、5%接近は無視できない資金調達コストです。次に見るべきなのは買い戻し額、10年債の5%攻防、そして木曜PPI・金曜CPIの3点です。
OpenAI新モデルでソフト株に売り Amazon・Qualcommは最大600億ドルのAI半導体提携
AI相場の中で「勝者と敗者」の再選別が鮮明になりました。OpenAIが先週発表したGPT-6 Astraの能力向上を受け、専門ソフトウェアそのものがAIに代替されるとの警戒からSalesforceが約4%、ServiceNowとIntuitが約5%下落し、S&Pのソフトウェア・サービス指数も1.4%安となりました。その一方でQualcommはAmazonと複数世代にわたるAI推論向けカスタム半導体開発で合意し、契約に関連する製品購入額は最大600億ドル、Amazonには約40億ドル相当のQualcomm株取得権も付与されます。つまりAI需要そのものが弱くなったのではなく、「AI向け計算資源を供給する側」には資金が流れ、「AIに機能を奪われる可能性のあるソフトウェア側」にはディスカウントがかかっています。 これは単純なNvidia一極集中から、推論用ASIC、光通信、データセンター半導体へAI設備投資が広がっていることも示します。同時にSaaS企業については、売上成長率だけでなくAIによる席数削減や価格競争を織り込む必要が出てきました。今後はAstraの企業導入速度と、AmazonなどハイパースケーラーによるNvidia以外への半導体発注比率が重要になります。
円が7カ月ぶり高値 BOJ利上げ観測でキャリー取引の巻き戻し始まる
ドル円は一時152.89円まで円高が進み、円は2月以来約7カ月ぶりの高値を付けました。今回は政府による為替介入だけではなく、BOJの追加利上げ観測、海外資産からの資金還流、円売りポジションの解消が重なった自律的な動きとみられています。9月8日発表の日本の7月実質賃金は前年比2.4%増と2021年以来最大の伸びとなり、4~6月GDPも年率1.4%増へ上方修正され、BOJが追加利上げしやすい環境が整いつつあります。重要なのは為替そのものより、長年低金利の円を借りて米株や高利回り資産を購入してきた円キャリー取引の巻き戻しです。円が急騰すれば、米ハイテク株、レバレッジ取引、新興国資産などからポジション縮小が起こる可能性があります。現時点では2024年のような全面的なキャリーショックには発展していませんが、米金利上昇と円高が同時進行している点は通常とは異なります。次の焦点はBOJ会合、海外資産からの日本勢の資金還流、そしてドル円が150円台前半を維持するかです。
銅が史上最高値1万4728ドル AIブームの裏で「電力インフラ不足」が新たな物価圧力に
LMEの3カ月物銅価格が1トン=14,728ドルまで上昇し、過去最高値を更新しました。AIデータセンター、送電網、EVといった構造的需要が強い一方、2026年上期の世界の銅鉱山生産は1.1%減少しており、チリ、インドネシア、コンゴなどで供給制約が続いています。さらに米国が精錬銅への追加関税を検討していることで銅が米国内へ吸い寄せられ、他地域の在庫が減少するという貿易政策由来の需給歪みも生じています。銅は年初来で約18%上昇しており、これは単なる資源株の材料にとどまりません。データセンターを増設するほど電力網、変圧器、配線への投資も必要になるため、AI設備投資の最大の制約がGPUから電力・銅・送電設備へ移る可能性があります。また銅高は製造業や建設コストを押し上げるため、原油高とは別ルートからインフレを粘着化させます。投資家が次に確認すべきなのは米国の精錬銅関税判断、LME在庫、中国需要、そしてAI企業の設備投資計画で資材コスト上昇が表面化するかどうかです。