2026年9月8日 過去24時間の市場動向と経済ニュース

過去24時間のビットコイン市場
ビットコイン、8万ドル割れ 強い雇用と原油高が重荷、ETF資金流入が下支え
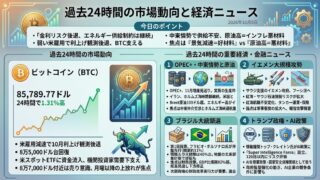
ビットコインは79,194.01ドルまで下落し、過去24時間では0.94%安となり、心理的節目の8万ドルを下回って推移しています。先週には82,000ドルを上回りましたが、8月米雇用統計の大幅な上振れを受け、9月16日のFRBによる25bp利上げ確率が約60%まで上昇し、米金利上昇とドル高がBTCの逆風となっています。さらに米国・イラン間の軍事衝突激化による原油高もインフレ再燃懸念を強め、金利敏感資産への圧力を加えています。一方、米スポットBTC ETFには先週9億8,700万ドルが流入し、3週連続の純流入となるなど、中長期の資金需要は依然として強い状態です。目先は80,000~82,000ドルが上値抵抗、77,000~78,000ドルが下値支持として意識され、今週木曜のPPI、金曜のCPIが次の方向を決める重要材料となります。
過去24時間の重要経済・金融ニュース
米・イラン衝突で原油6週間ぶり高値 ホルムズ海峡の物流縮小、100ドル台目前
原油価格は米国とイランの軍事衝突激化を受けて上昇し、Brent原油は1.1%高の97.31ドル、取引中には98.06ドルと6週間ぶりの高値を付けました。週末に米軍とイランがタンカーや軍艦への攻撃を応酬したことに続き、イラン側は自国資産への追加攻撃があれば中東のエネルギー施設を報復対象にすると警告しています。さらにサウジアラムコのJazan製油所も攻撃を受け、ホルムズ海峡を通過する商品輸送船は直近10日平均で1日10隻と5月以来の低水準まで減少しました。前日はOPEC+の増産方針が焦点でしたが、今日は「生産量」よりも実際に原油を運べるかという物流リスクへ問題の中心が移っています。Goldman Sachsは海運への攻撃が拡大すれば原油が120ドルまで上昇する可能性を指摘しており、エネルギー株には追い風でも、航空・輸送・消費関連企業にはコスト増となります。同時に原油高は米欧のインフレを押し上げ、FRBやECBの利上げを長期化させるため、債券やグロース株、BTCにも間接的な逆風となります。投資家が次に確認すべきなのは、ホルムズ海峡の実際の船舶通行量と中東の製油所・輸出施設への攻撃がさらに広がるかどうかです。
ECB、10日に追加利上げへ エネルギー高で「9月が最後」との見方も揺らぐ
ECBは9月10日の理事会で政策金利を25bp引き上げ、預金金利を2.50%とすることがほぼ完全に市場へ織り込まれています。ユーロ圏の8月インフレ率が再び3%を超えたうえ、米・イラン紛争による原油高と欧州天然ガス価格の上昇が物価見通しを再び悪化させています。これまでは9月利上げで打ち止めとの見方が優勢でしたが、Deutsche Bankは7日、12月にも追加で25bp利上げし、最終金利が2.75%になるとの予想へ変更しました。一方でユーロ圏の雇用市場は弱く、賃金上昇率も鈍化しているため、エネルギー高がサービス価格や賃金へ波及する「二次的効果」が起きるかが最大の争点です。欧州国債利回りはすでに上昇しており、追加利上げ観測は銀行株には一定の追い風ですが、不動産や高PER株、債務負担の大きい企業には逆風となります。昨日までの焦点が米FRBの9月利上げだったのに対し、今日はECBでも「一度限りの保険的利上げ」で済まない可能性が浮上したことが重要です。10日の声明では利上げそのものより、新しい経済予測とラガルド総裁が12月以降の追加利上げ余地をどこまで残すかに注目したいところです。
トランプ氏、ボンバルディアの米販売禁止を表明 「米国で造れ」で加米通商摩擦が再燃
トランプ大統領は7日、カナダの航空機メーカーBombardierについて、米国内で製造しない限り米国での販売を認めないとの方針を表明しました。Bombardierの顧客が運航する約5,100機のうち半数が米国にあり、同社自身も米国内で3,500人を雇用し、約2,800社の米企業から部品を調達しているため、単純な「外国企業排除」では済まない問題です。航空機用エンジンにはHoneywellやGE Aerospace製品が使われており、規制が実施されれば米国企業や顧客側にもコストと供給網の混乱が跳ね返る可能性があります。さらにカナダは9月8日に米国製品への追加報復関税を導入する予定で、米加の貿易摩擦は次の段階へ入りつつあります。現時点ではBombardier機はUSMCAにも適合しており、ホワイトハウスが具体的にどの法的手段で販売を停止するのかは明らかになっていません。市場への直接影響はBombardierや競合Gulfstreamを傘下に持つGeneral Dynamicsだけでなく、GE、Honeywell、航空機部品メーカー、カナダドルまで広がり得ます。投資家にとっての盲点は、トランプ政権の「国内生産要求」が関税率の変更から個別企業の市場アクセス規制へ踏み込めば、北米の高度に統合されたサプライチェーン自体が新しいリスク要因になることです。
中国8月輸出、25%増の予想 AI特需が景気を支える一方、巨額黒字が通商摩擦の火種に
9月8日に発表される中国の8月貿易統計について、Reutersが35人のエコノミストを調査した結果、輸出は前年比25%増と7月の23.9%増からさらに加速する見通しとなりました。輸入も30%増が予想され、貿易黒字は7月の1,125億ドルから約1,190億ドルへ拡大するとみられています。中国では第2四半期のGDP成長率が4.3%へ鈍化し、国内消費や投資、不動産市場が弱い一方、輸出が景気を支える構図が鮮明になっています。特に今年は世界的なAIインフラ投資によって半導体などハイテク製品の価格と需要が上昇し、中国輸出の強さにつながっています。しかし輸出が景気を支えれば、中国政府が内需刺激策を急ぐ必要性は薄れる一方、巨大な貿易黒字は米国やEUに新たな関税・輸入規制を導入する理由を与えます。そのため数字が強ければ単純に中国株の好材料というより、「中国景気の下支え」と「欧米との通商摩擦激化」という二面性を持つ点が重要です。8日の実績では総額だけでなく、半導体・機械・EVなど品目別輸出と対米・対EU輸出がどこまで伸びているかを確認すると、今後1週間の中国株・人民元・資源価格・通商政策を読む材料になります。