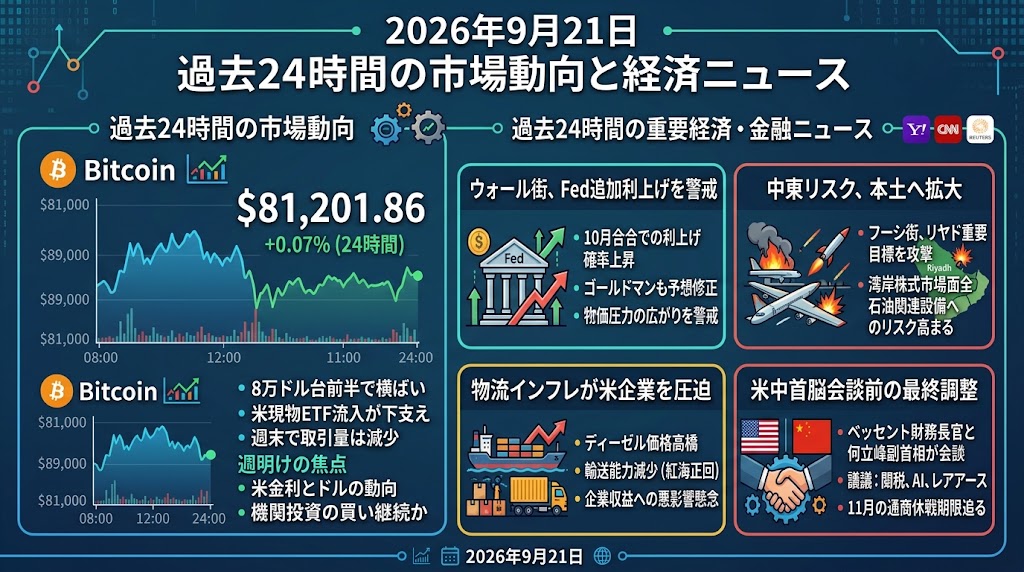
2026年9月21日 過去24時間の市場動向と経済ニュース
過去24時間の市場動向
ビットコイン
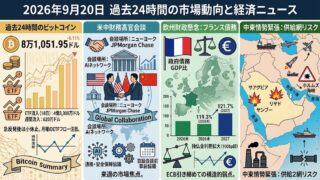
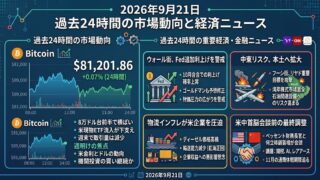
ビットコインは81,201.86ドル、24時間比+0.07%と、8万ドル台前半でほぼ横ばいです。前週のFed利上げや米暗号資産法案の停滞を消化する一方、米現物ETFには金曜日だけで約4.33億ドルが流入し、FidelityのFBTCが約3.11億ドルを占めたことが下値を支えています。週前半には7万6,000ドル台まで下げていたため、8万ドル回復後も売り急ぐ動きは限定的ですが、週末で取引量が細るなか上値追いも鈍くなっています。新たな暗号資産固有の強い材料よりも、ETF需要がFedの追加利上げ観測や中東リスクをどこまで相殺できるかが焦点です。週明けは米金利とドル、そして8万ドルを維持したまま機関投資家の買いが続くかを確認したい局面です。
過去24時間の重要経済・金融ニュース
ウォール街、Fed追加利上げを警戒 「1、2回では終わらない」との見方も
先週のFedによる25bp利上げを受け、焦点は「利上げしたか」から「どこまで続くか」へ移っています。Yahoo Financeによれば、金利先物市場では10月会合でさらに利上げする確率が50%を超え、Fed自身の経済見通しでも年内の追加利上げが示唆されています。Goldman Sachsも従来の「9月だけ」という予想を修正し、次回も25bpの追加利上げを見込むようになりました。背景にはエネルギー高だけでなく、物価圧力がより広い分野へ波及することへの警戒があります。これは米10年債だけでなく、PERの高いグロース株、住宅、不動産、小型株、BTCなど幅広い資産の割引率を押し上げる材料です。重要なのは単発の利上げそのものより、市場が想定していた「短い引き締め」から本格的な利上げサイクルへ認識が変わるかどうかです。今週は多数予定されるFed高官発言から、10月と12月のどちらに追加利上げの重心が置かれるのかを確認する必要があります。
フーシ派攻撃がリヤドへ拡大、湾岸株全面安 中東リスクが再び「本土」に接近
イエメンのフーシ派がミサイルやドローンでリヤドの「重要目標」を攻撃したと主張し、サウジアラビアをはじめ湾岸株式市場が20日に下落しました。リヤド国際空港付近では炎と黒煙が確認され、サウジ当局は弾道ミサイルを迎撃したとしています。サウジ株は最終的に0.3%安、カタールは1.1%安となるなど、地政学リスクが実際の域内資産価格へ波及しています。昨日までの焦点はイランとホルムズ海峡、ディーゼル供給でしたが、今回はサウジの首都周辺まで攻撃対象が広がったことが新しい点です。原油そのものだけでなく、航空、保険、物流、石油関連設備へのリスクプレミアムを押し上げる可能性があります。一方、Saudi Aramco株は朝方の下落から1.3%高へ戻しており、市場が直ちに大規模な供給障害を織り込んでいるわけではありません。次は攻撃が単発で終わるのか、米国やサウジ側の対応によって軍事的応酬が拡大するのかが週明けの重要な確認点です。
原油だけ見ていては足りない、米企業を圧迫する「物流インフレ」が表面化
中東情勢の市場への影響で見落としやすいのが、原油先物よりも遅れて企業収益に効く物流コストです。CNNが20日に報じた米企業の事例では、ディーゼル価格は3月からほぼ倍増し、紅海周辺を避けたアフリカ迂回などで輸送能力も約15%減少したとされています。企業は仕入れ期間を短縮し、変動する輸送・燃料費を価格へ転嫁しようとしていますが、消費者側にも価格抵抗が出ています。つまりエネルギーショックはCPIのガソリン項目だけでは終わらず、輸送費から食品、製造業、サービス価格、企業利益率へ二次波及する可能性があります。これはFedが利上げしても直接増産できない「供給側インフレ」でありながら、物価に定着すれば金融政策をより引き締めざるを得ないという難しさがあります。株式では小売、外食、運輸、中小企業など、価格転嫁力の弱い業種ほど影響が出やすい点に注意が必要です。今後は原油価格だけでなく、ディーゼル、海上運賃、企業決算での輸送費コメントがインフレの先行指標になりそうです。
米中がNYで首脳会談前の最終調整 AI・関税・レアアースを一括協議
ベッセント米財務長官と中国の何立峰副首相が20日、ニューヨークで会談を開始し、24日に予定されるトランプ大統領と習近平国家主席の会談に向けた調整に入りました。議題には関税、AIの安全保障・ガードレール、レアアースなどの重要鉱物が含まれ、グリア米通商代表も参加しています。現在の米中通商休戦は11月10日に期限を迎える予定で、米国側は中国からのレアアース磁石などの供給が十分ではないとしてきました。今回の協議は巨大な包括合意より、首脳会談で発表できる個別の成果を事前に整える性格が強いと報じられています。半導体、AI関連株、EV・電池、レアアース、農産物、航空機など、影響範囲はかなり広くなります。特に現在はFed利上げと中東情勢という二つの引き締め要因があるため、米中摩擦の緩和は数少ないリスクプレミアム低下要因になり得ます。ただし20日時点では交渉成果はまだ確定しておらず、24日の首脳会談で関税休戦の延長や具体的な輸出・投資措置まで踏み込めるかが次の焦点です。