2026年10月19日 過去24時間の市場動向と経済ニュース
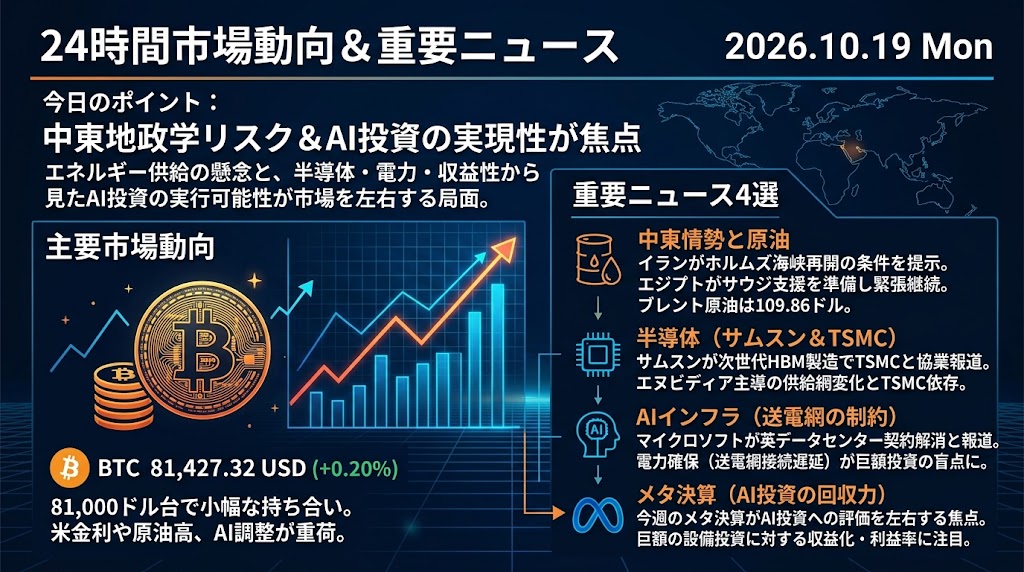
今日のポイント
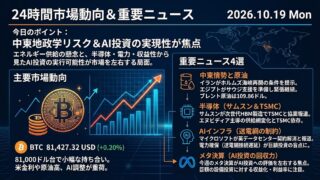
エネルギー供給の地政学リスクとAI投資の実行可能性が、週明け市場を左右する局面。
中東では原油輸送の正常化に向けた外交と戦線拡大の動きが交錯しています。一方、AI産業では半導体の供給能力、データセンターの電力確保、巨額投資の収益性が同時に問われ始めています。今週は、成長期待だけでなく、その実現に必要な条件を確認することが重要です。
過去24時間の主要市場動向
ビットコイン:81,427.32ドル(+0.20%)
ビットコインは81,427.32ドルと、前日比0.20%の小幅上昇となりました。週末の取引はおおむね81,000ドル台での持ち合いとなり、積極的な買い戻しは限定的です。中東情勢に伴う原油高や米国のインフレ懸念、AI関連株の調整がリスク資産全般の重荷となる一方、大幅な売り圧力も見られません。週明けは米国株先物、米長期金利、現物ETFの資金動向が次の方向性を判断する材料となりそうです。
過去24時間の重要経済・金融ニュース4選
イラン、ホルムズ海峡再開案の受け入れ要求 エジプトはサウジ軍事支援を準備、中東情勢に新たな緊張
イランのアラグチ外相は18日、米国が条件を受け入れればホルムズ海峡を約1週間以内に再開できるとの提案が、現在も有効であると表明しました。米国によるイラン港湾の封鎖解除や石油輸出制裁の撤廃などが条件ですが、核開発問題の扱いをめぐる対立は解消していません。一方、エジプト政府は同日、イエメンの親イラン武装組織フーシ派による攻撃が続くサウジアラビアに対し、必要な軍事支援を提供する用意があると表明し、議会での承認手続きを進めています。18日の中東株式市場では、原油高を背景にサウジ株が0.8%上昇した反面、カタール株は2%、エジプト株は2.6%下落し、地域内でも影響が分かれました。ブレント原油は直近16日の取引を109.86ドルで終えており、供給不安は依然として強い状態です。重要なのは、ホルムズ海峡の再開期待が浮上する一方、紅海側のバブ・エル・マンデブ海峡周辺では戦線拡大の危険が高まっていることです。原油供給の正常化が遅れれば米国のインフレや長期金利にも影響し、株式市場、とりわけ高PER銘柄の上値を抑える可能性があります。週明けは原油先物の反応に加え、米国によるイラン提案への回答とエジプトの軍事介入判断が焦点となります。
サムスン、次世代HBM製造でTSMCと異例の協業へ エヌビディア主導で半導体供給網に変化
韓国のソウル経済新聞は18日、サムスン電子がエヌビディア向けの次世代カスタム高帯域幅メモリー(HBM)の製造に、台湾TSMCの3ナノメートル製造技術を利用すると報じました。対象となるのはHBMの最下層で信号処理などを担うベースダイで、これまで自社製造を重視してきたサムスンにとって異例の選択となります。報道によれば、エヌビディアはサムスンだけでなくSKハイニックスやマイクロンにもTSMCの製造工程を使うよう要求しており、次世代メモリーの仕様統一を進めています。背景にはAI向けGPUの処理能力向上に対してメモリーのデータ転送性能と供給能力が追いつかなくなる懸念があります。この協業が実現すればHBM供給能力の拡大が期待される反面、TSMCへの製造依存が一段と強まる可能性があります。投資家にとっては、単純にAI半導体の需要が増えるという話ではなく、その利益がメモリーメーカーと先端製造企業の間でどう配分されるかが重要です。TSMC、サムスン、SKハイニックス、マイクロン、エヌビディアの株価に影響する材料ですが、現段階では業界関係者に基づく報道であり、正式発表による裏付けが必要です。今後は各社の設備投資計画、製造歩留まり、次世代HBMの量産時期と供給能力を確認する必要があります。
マイクロソフト、英国AIデータセンター契約を解消と報道 送電網の制約が巨額投資の盲点に
マイクロソフトが、英国のAIクラウド企業Nscaleと進めていたエセックス州ラウトンのデータセンター計画から撤退したと、英テレグラフ紙が18日に報じました。撤退の具体的理由は明らかにされていませんが、計画では送電網への接続が繰り返し遅延し、電力供給が2030年代まで実現しない可能性を指摘されていたといいます。Nscaleは両社の長期的な関係が維持されていると説明し、同計画の継続に向けて代替電源などを検討しています。同社はエヌビディアが支援するAIインフラ企業で、米国でのIPOも申請しており、こうした大型案件の実現性は企業価値の評価に直結します。今回の事例が示しているのは、GPUを購入する資金があっても、電力や送電設備が確保できなければデータセンターを稼働させられないという問題です。AI関連企業の受注残や長期契約額が大きくても、それが予定どおり売上高やキャッシュフローに転換できるとは限りません。特にCoreWeaveやNebiusなど、積極的な設備拡張と外部資金調達に依存する企業では、稼働開始の遅延が借入負担や投資収益率に影響する可能性があります。投資家は契約額だけでなく、実際の電力確保状況、施設の稼働開始予定、資金調達条件を確認する必要があります。
メタ決算がAI投資への市場評価を左右 巨額設備投資の利益回収能力に注目
今週の米国株式市場では、21日の取引終了後に予定されるメタ・プラットフォームズの決算が、AI関連株の市場心理を左右する重要なイベントとなります。18日付の英紙フィナンシャル・タイムズは、AI関連銘柄の株価調整を受け、同社の業績が業界全体への信頼回復につながるかが焦点だと報じました。メタの第3四半期売上高は630億ドル超が見込まれる一方、AI関連の研究開発費や設備投資による利益率への圧迫が懸念されています。同社は巨大な広告事業から得られるキャッシュフローをAIに再投資できる点で、借入依存度の高いAIインフラ企業とは異なる立場にあります。しかし、広告配信の効率化やAIサービスの収益拡大が投資コストに見合わなければ、潤沢な資金力を持つ企業でもバリュエーションの見直しを迫られる可能性があります。市場が確認したいのは売上高やEPSの上振れだけではなく、2027年に向けた設備投資計画、利益率、フリーキャッシュフローの見通しです。メタの結果は、その後に決算を控えるマイクロソフト、アルファベット、アマゾンなどの評価にも波及しやすく、エヌビディアをはじめとする半導体銘柄のセンチメントにも影響します。短期的には好決算でも投資計画の拡大が売り材料となる可能性があり、数字の絶対水準よりも市場期待との比較が重要になります。