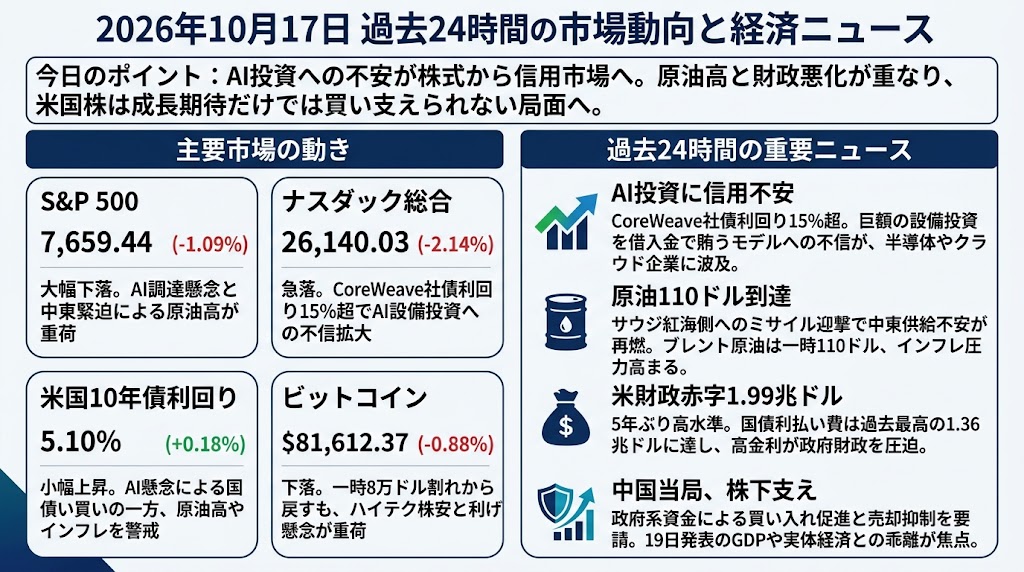
2026年10月17日 過去24時間の市場動向と経済ニュース
今日のポイント
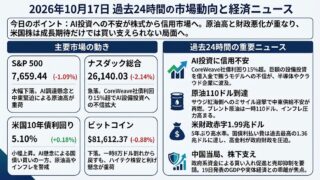
AI投資の不安が株式から信用市場へ波及。原油高と財政悪化が重なるなか、米国株は成長期待だけでは買い支えられない局面に入りつつあります。
主要市場の動き
S&P 500
S&P 500は7,659.44(-1.09%)と大幅下落しました。AI関連企業の資金調達への懸念に加え、中東情勢の緊迫化による原油高が投資家心理を圧迫しました。エネルギーや公益事業などには買いが入る一方、情報技術や通信サービスが下落を主導しました。インフレ懸念と企業収益への不安が同時に強まり、指数は週間でも下落しています。
ナスダック指数
ナスダック総合指数は26,140.03(-2.14%)と急落しました。AIデータセンター事業を手掛けるCoreWeaveの社債利回りが15%を超え、巨額の設備投資を借入金で賄うビジネスモデルへの不信が拡大しました。半導体株にも売りが広がり、マイクロンやAMD、ブロードコムなどが下落しました。AI需要の成長性よりも投資回収と財務健全性が重視される展開です。
米国10年債利回り
米国10年債利回りは5.10%(+0.18%)となりました。週間ではAI関連企業の資金繰り懸念を背景とした国債への資金流入が利回りを押し下げていましたが、16日は原油高やインフレ圧力への警戒から小幅に上昇しました。FRBのウォーシュ議長は今後の政策金利について明確な方向を示さず、市場では10月の据え置き観測が優勢です。金利水準は引き続き高く、企業の資金調達コストが焦点となっています。
ビットコイン
ビットコインは81,612.37ドル(-0.88%)と下落しました。アジア時間には一時8万ドルを割り込んだ後の押し目買いが入り、8万2,000ドル台を回復する場面もありましたが、米国株のハイテク銘柄が再び売られるなかで上値が重くなりました。FRBの追加利上げ懸念もリスク資産の重荷となっています。8万ドル付近の買い需要が持続するかが、週末の重要な注目点です。
過去24時間の重要経済・金融ニュース
AI投資に信用不安、CoreWeave社債利回り15%超 巨額設備投資の資金調達モデルに疑念
AIインフラ企業CoreWeaveの社債利回りが15%を超え、AI投資ブームを支える信用市場に警戒が広がっています。同社が6月に発行した社債は当初の利回り9.675%から大幅に上昇し、信用リスクが強く意識される水準となりました。株価も16日に約12%下落し、関連する半導体・クラウド企業へ売りが波及しています。問題の核心はAI需要の有無ではなく、データセンターの建設費用を借入金で先行調達し、将来の収益で返済するモデルの持続可能性にあります。設備投資の回収には長い時間がかかる一方、金利上昇は資金調達コストを直ちに押し上げます。市場関係者からは計画中のAI施設の5~10%が実際には建設されない可能性も指摘されています。来週予定されるMetaやTeslaなどの決算では、AI関連支出とキャッシュフローの関係がこれまで以上に重要になります。投資家は株価だけでなく、関連企業の社債価格や信用スプレッドの変化にも注意する必要があります。
原油110ドル到達、サウジ紅海側にもミサイルの脅威 中東供給不安が再燃
原油市場では16日、北海ブレント先物が一時1バレル110ドルに達し、5月以来の高値を記録しました。終値も109.86ドルと3.7%上昇し、米WTI先物は101.41ドルまで上昇しています。新たな懸念材料は、サウジアラビアの紅海沿岸都市ヤンブーに向けた弾道ミサイルを同国主導の連合軍が迎撃したことです。ヤンブーはホルムズ海峡を迂回する石油輸出ルートの重要拠点であり、供給不安がペルシャ湾以外にも広がる可能性があります。施設の被害は確認されていませんが、市場は輸送経路全体の安全性を再評価しています。米国は戦略石油備蓄から最大1,700万バレルの原油を交換方式で供給する手続きを開始しましたが、供給不安を打ち消すには至っていません。同日発表の米輸入物価も前年比8.1%上昇し、エネルギー高が広範なインフレ圧力に波及していることを示しています。今後はホルムズ海峡の通航状況とサウジの輸出施設の安全性が、原油・金利・株式市場を左右する重要材料となります。
米財政赤字1兆9,900億ドル、5年ぶり高水準 国債利払い費は過去最高の1兆3,600億ドル
米財務省が16日に公表した2026会計年度の財政赤字は1兆9,900億ドルとなり、前年度の1兆7,800億ドルから2,170億ドル拡大しました。赤字額は2021年度以来5年ぶりの大きさで、GDP比でも前年の5.8%から6.2%に悪化しています。特に注目すべきは国債の利払い費で、前年比12%増の1兆3,600億ドルと過去最高に達したことです。国債残高が40兆ドルを超えるなか、高金利が政府財政を圧迫する構造が鮮明になっています。さらに関税を巡る最高裁判決を受けた1,450億ドルの還付も財政収支に影響しました。株式市場ではAIや原油のニュースが注目されていますが、財政赤字の拡大は国債発行と長期金利の先行きを考えるうえで見逃せません。景気不安で国債が買われても、財政悪化が長期的な利回り低下を妨げる可能性があります。今後は米国債入札の需要、期間プレミアム、財務省の資金調達方針を確認する必要があります。
中国当局、株式市場の下支えに動く 国有資金の買い入れ促進と売却抑制を要請
中国当局が株式市場の下落を食い止めるため、政府系投資家による買い入れの拡大や機関投資家への売却抑制を働きかけていることが16日、明らかになりました。報道によると、当局は大手保険会社に株式保有状況の報告を求め、含み損を抱えた株式の売却を控えるよう指導しています。また、政府系投資主体である「国家隊」に対しても株式購入の加速を促しています。中国株式市場ではAI関連を中心に下落が進み、主要株価指数は年初来約10%の下落となっていました。16日の中国株は反発して始まりましたが、その後は上昇幅を縮小し、投資家の慎重姿勢が続いています。市場介入は短期的な流動性不足や投げ売りを抑制する一方、企業業績や景気の改善を直接意味するものではありません。19日には中国の7~9月期GDPと主要経済指標が発表される予定で、政府による市場下支えと実体経済の弱さがどの程度乖離しているかが焦点になります。週明けの香港株、韓国半導体株、世界のリスク資産への波及にも注目です。