2026年9月7日 過去24時間の市場動向と経済ニュース
今日のポイント
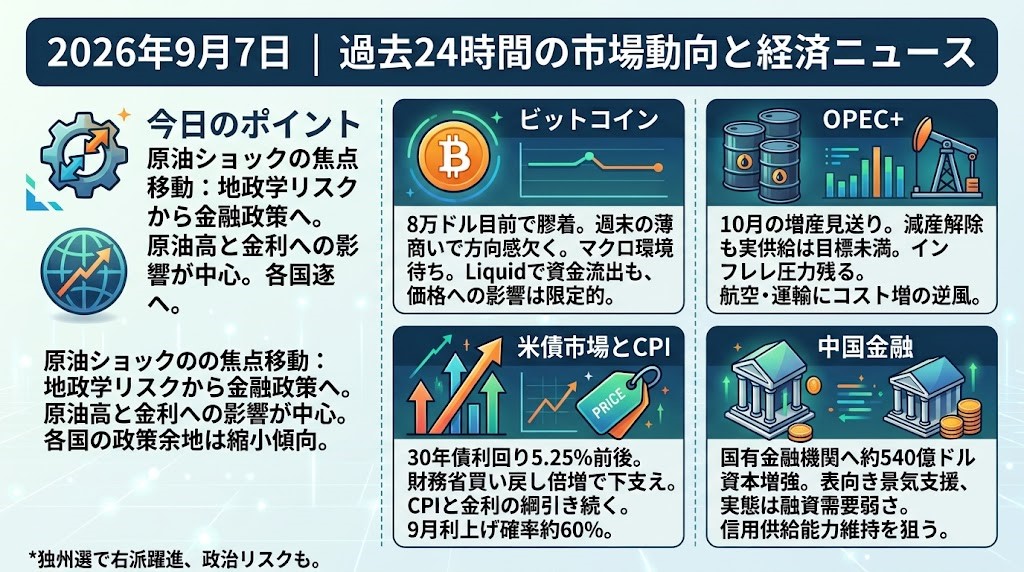
原油ショックが「地政学ニュース」から「金融政策ニュース」へ移る日です。
前日は米・イラン衝突そのものが主役でしたが、今日はOPEC+が10月の供給を増やさず、原油高を吸収する供給余力の乏しさが鮮明になりました。そこへ今週の米CPIと約60%まで高まった9月利上げ観測が重なり、焦点は「戦争が続くか」から「原油高が金利をどこまで押し上げるか」へ移っています。中国の金融機関への資本増強、ドイツでのAfD躍進も、各国の政策余地が狭くなっているという同じ文脈で見ると整理しやすい一日です。
ビットコイン
ビットコイン、8万ドル目前で膠着 週末の薄商いで方向感乏しく
ビットコインは79,946.89ドル、24時間で+0.01%とほぼ横ばいです。9月6日は概ね79,600~80,100ドルの狭いレンジで推移し、8万ドル台を明確に回復するだけの買いは続かず、週末の薄商いが値動きを抑えました。短期的には80,300ドル付近から上が抵抗帯となる一方、79,600ドル近辺が目先の下値として意識されています。米CPIとFRBの利上げ判断を控え、マクロ面でも積極的にポジションを傾けにくい状況です。終盤にはBitcoinのサイドチェーンLiquidで約4,000BTC、約3.2億ドル相当が「ホワイトハット」を名乗る主体に引き出されネットワークが停止しましたが、現時点ではBTC価格に大きな連鎖売りは見られていません。
過去24時間の重要経済・金融ニュース
OPEC+、10月の増産を見送り 原油高の抑制力低下、インフレ圧力残る
OPEC+の主要7カ国は9月6日の会合で、10月の生産方針を据え置くことを決めました。9月までに2023年からの自主減産165万バレル/日の段階的解除を終えましたが、イラン戦争による輸送障害などから実際の供給量は目標を大きく下回っています。Reutersが引用したRystad Energyは、現在のOPEC+には「物理的な石油市場を動かす力が非常に限られている」と指摘しています。つまり昨日までの焦点だった米・イラン軍事衝突に加え、産油国側にも原油高を素早く鎮静化する余力が乏しいという新しい問題が加わりました。エネルギー株には支援材料ですが、航空・運輸・消費関連にはコスト増、債券にはインフレ上振れという逆風になります。特に米ガソリン価格からCPIや期待インフレへの波及が強まれば、FRBの利上げ観測をさらに押し上げる可能性があります。次は原油価格そのものより、供給障害が実際のインフレ指標にどの程度転嫁されるかを確認する局面です。
米債市場、CPIと財務省買い戻しの二重材料 9月利上げ確率は約60%
米債市場では今週、9月11日の8月CPIと財務省の国債買い戻しが同時に大きな材料になります。30年債利回りは2007年以来の高水準に近い5.25%前後まで上昇しており、長期金利への警戒は依然として強い状態です。一方、財務省は買い戻し規模を従来の20億ドルから「少なくとも倍増」するとしており、需給面では長期債価格を下支えする可能性があります。Bloomberg調査では8月CPIは前年比3.4%、コアは2.4%が予想され、市場は9月16日のFRB会合で0.25ポイント利上げされる確率を約60%織り込んでいます。したがって今週は「財務省が債券需給を支える力」と「インフレが利回りを押し上げる力」の綱引きになります。長期金利が再び上昇すれば、高PERのAI・大型テック、REIT、暗号資産などデュレーションの長い資産ほど影響を受けやすくなります。投資家はCPIの総合値だけでなく、コアサービス価格と30年債利回りが5.25%近辺からどちらへ動くかをセットで見る必要があります。
中国、国有金融機関で540億ドル規模の資本増強 景気支援の裏に弱い融資需要
中国では政府主導で、国有銀行・保険会社を合わせ約540億ドル規模の資本増強策が明らかになりました。中国農業銀行と中国工商銀行は合計2,600億元、輸出入銀行も300億元の資本増強を行い、保険会社にも複数の資金注入・増資が実施されます。狙いは銀行の中核的自己資本を厚くして融資余力を確保し、保険会社には株式市場を支える中長期資金の供給役も担わせることです。表面的には中国株や金融株への政策支援ですが、見落としたくないのは、背景に融資需要の弱さと低金利による銀行・保険会社の収益悪化がある点です。したがって単純な「540億ドルの景気刺激策」というより、金融機関のバランスシートを先に補強して信用供給能力を維持する措置と見る方が適切です。中国・香港株や資源株には短期的な安心材料となる一方、実体経済への効果には企業や家計が実際に借り入れを増やす必要があります。次に見るべきなのは銀行貸出・社会融資総量が増えるか、それとも資本だけ増えて信用需要が弱いままなのかです。
独州選でAfDが44%、歴史的首位 メルツ政権に打撃、欧州政治リスク浮上
ドイツ東部ザクセン=アンハルト州の選挙で、右派政党「ドイツのための選択肢(AfD)」が約44%を獲得し、歴史的な首位となりました。メルツ首相率いるCDUは約18%台へ大幅に後退し、連邦政府への強い不満が明確になっています。AfDが単独過半数を確保できるかはなお不透明で、他党が連立を拒否しているため、州政府の形成そのものが難航する可能性があります。市場にとって重要なのは地方政治だけではなく、AfDが現在全国世論調査でも最大勢力となりつつあり、メルツ政権の経済改革や財政政策を進めにくくする点です。同党は対露関係改善、ウクライナ支援縮小、反ユーロ色の強い政策を掲げており、勢力拡大が続けばドイツの防衛・エネルギー・EU政策にも波及します。ドイツ株やユーロへの即時的なショックは限定的でも、企業投資や欧州統合を巡る政治リスクプレミアムは上がりやすくなります。次の焦点は州議会の最終議席数と政権形成、そして9月に続く他州選挙でAfDの勢いが全国的な流れとして確認されるかです。