2026年9月6日 過去24時間の市場動向と経済ニュース
今日のポイント
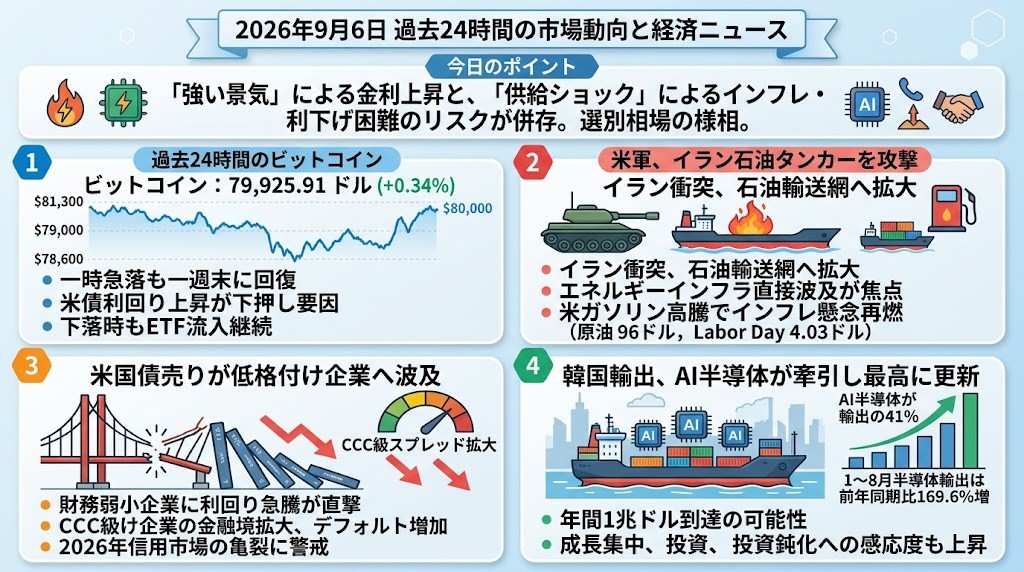
「強い景気だから金利が上がる」だけでなく、「供給ショックでインフレが再加速し、金利を下げにくくなる」リスクを見る日です。 昨日の強い雇用統計に続き、今日は米・イランの攻撃が石油輸送そのものへ広がりました。その一方でAI向け半導体需要は実体経済レベルでなお強く、全面的なリスクオフというより、高金利・エネルギー高とAI成長が同居する選別相場として見るのが適切です。
過去24時間のビットコイン
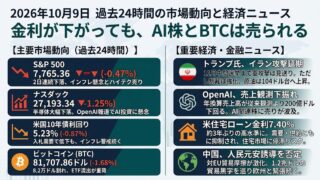
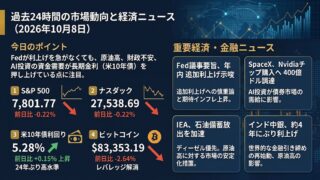
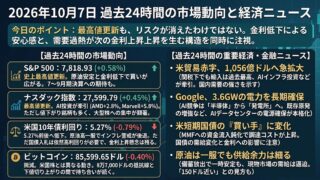
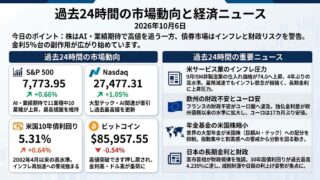
ビットコイン:79,925.91ドル(+0.34%)
ビットコインは強い米雇用統計を受けて一時81,300ドル近辺から78,600~79,000ドル台まで急落した後、週末にかけて80,000ドル近辺まで戻し、79,925.91ドルとなっています。雇用者数16.2万人増を受けて米2年・10年債利回りが上昇し、9月利上げ観測が再び強まったことが最大の下押し要因でした。
ただし米スポットBTC ETFには金曜日も約1億7,460万ドルが流入し、木曜日の約7億3,100万ドルからは減速したものの、価格下落局面でも現物系の買い需要は途切れていません。
短期的には78,500~79,000ドル近辺が下値支持、80,000~81,300ドルの回復が上昇再開の確認ポイントとなり、来週の米インフレ指標とETFフローが次の方向を決めそうです。
過去24時間の重要経済・金融ニュース
米軍、イラン石油タンカー3隻を攻撃 原油96ドル、米ガソリン高騰でインフレ懸念再燃
米中央軍は9月5日、イラン革命防衛隊が米海軍艦艇2隻に弾道ミサイルを発射したことへの報復として、イランの石油タンカー3隻を攻撃したと発表しました。イラン側もホルムズ海峡を航行するタンカー3隻と米国関連船舶を攻撃したとしており、衝突が石油輸送網そのものへ広がっています。攻撃された船の1隻は、戦前にイラン原油輸出の約90%を担っていたハルク島沖に位置しており、エネルギーインフラへの直接的な波及が焦点となります。ブレント原油は金曜日に96.28ドルと7月24日以来の高値で終了しました。
同時に米国ではLabor Dayのガソリン価格が1ガロン4.03ドル程度と過去最高になる見通しで、木曜日時点の全米平均は約4.13ドル、ディーゼル価格も記録的水準です。
これは単なる地政学リスクではなく、家計消費を圧迫しながらインフレを押し上げる「悪い供給ショック」であり、原油・石油株には追い風でも、航空・輸送・一般消費株や長期債には逆風となります。投資家は今後、ホルムズ海峡の船舶通過量、ハルク島への直接攻撃の有無、ブレント100ドル突破、そしてエネルギー高が米インフレ期待へどこまで波及するかを確認する必要があります。
米国債売りが低格付け企業へ波及 CCC級スプレッド10%超、信用市場に亀裂
Financial Timesは9月5日、米国債利回りの急上昇が米企業の中でも特に財務体質の弱い借り手を直撃し始めていると報じました。米10年債利回りは一時4.82%と2023年以来の高水準に達し、金利上昇が単なる債券市場内部の問題ではなく、企業の借り換えコストへ伝播しています。CCC格以下の社債スプレッドは約10.53ポイントまで拡大し、前年の8.08ポイントから大きく上昇しました。2026年のデフォルト関連額も約401億ドルへ増加し、デフォルト債権の回収率は29%と長期平均約40%を下回っています。
重要なのは、S&P500などの株価指数がAI大型株などに支えられて比較的堅調でも、その水面下では低格付け企業の金融環境が急速に悪化し得るという点です。ケーブル・通信、工業、包装など、低金利時代に負債を積み上げた企業ほど借り換えリスクが高く、ハイイールド債や小型株、レバレッジドローン市場への波及には注意が必要です。次に見るべきなのはCCC債スプレッド、社債発行の成立状況、ディストレスト交換やデフォルト件数で、株高のまま信用スプレッドだけが拡大する状況が続けば重要なリスク警報になります。
韓国輸出、9月初旬で昨年通年最高を突破 AI半導体が輸出の41%に
韓国の2026年輸出額は9月5日時点で7,094億ドルとなり、早くも2025年通年の過去最高7,093億ドルを上回りました。このペースなら12月初旬までに年間1兆ドルへ到達し、米国、中国、ドイツに続く世界4カ国目になる可能性があります。最大の牽引役はAI向け半導体で、1~8月の半導体輸出は前年同期比169.6%増の2,810億ドル、韓国輸出全体の実に41%を占めました。対中国輸出は76%増、対米国も57%増となる一方、自動車輸出は4%減少しており、成長の集中度は非常に高くなっています。
同日にはNvidia最大のサーバー製造業者FoxconnもAI需要を理由に第3四半期が市場予想を上回るとの見通しを示し、8月売上高は前年同月比52%増の過去最高となりました。
これは「AI株の評価額が高い」という話とは異なり、AI設備投資がメモリー、サーバー、輸出、製造業へ実需として流れ込んでいる証拠です。Samsung、SK Hynix、Nvidia周辺や電力・データセンター関連には引き続き追い風ですが、逆にAI投資が鈍化した場合の韓国・台湾経済への感応度も高まっており、HBM・DRAM価格とサーバー受注の持続性が次の確認点です。
プーチン氏、米特使と3時間会談 キエフ攻撃を3日停止、和平案の成否焦点に
ロシアのプーチン大統領は9月5日、トランプ政権の特使スティーブ・ウィトコフ氏とジャレッド・クシュナー氏をクレムリンに迎え、約3時間にわたりウクライナ戦争の和平について協議しました。トランプ大統領が新たな和平案を提示している中での会談で、米特使団は続いて9月6日にキエフを訪問する予定です。プーチン氏は米代表団の安全確保を理由にキエフへの攻撃を3日間停止するよう指示し、ゼレンスキー大統領も月曜日までモスクワへの攻撃を控える用意を示しました。
ただしロシアは全面的な3日間停戦には同意しておらず、ウクライナがロシアの主張する4地域を全面的に放棄しNATO加盟を断念すべきだという従来の要求も「揺るがない」としています。したがって現時点では和平成立ではなく、交渉チャンネルが再び実際に動き始めた段階と見るべきです。ロシア製油所へのウクライナのドローン攻撃が燃料不足を引き起こしているため、交渉の進展は欧州安全保障だけでなく原油・石油製品価格にも影響します。投資家はキエフでの協議結果、限定的な攻撃停止が本格停戦へ広がるか、対ロ制裁やロシア産原油を巡る措置が和平案に盛り込まれるかを次の数日間の先行材料として見るべきです。