2026年9月5日 過去24時間の市場動向と経済ニュース
今日のポイント
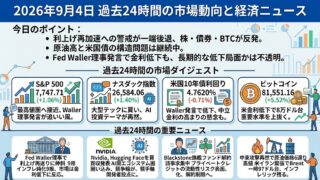
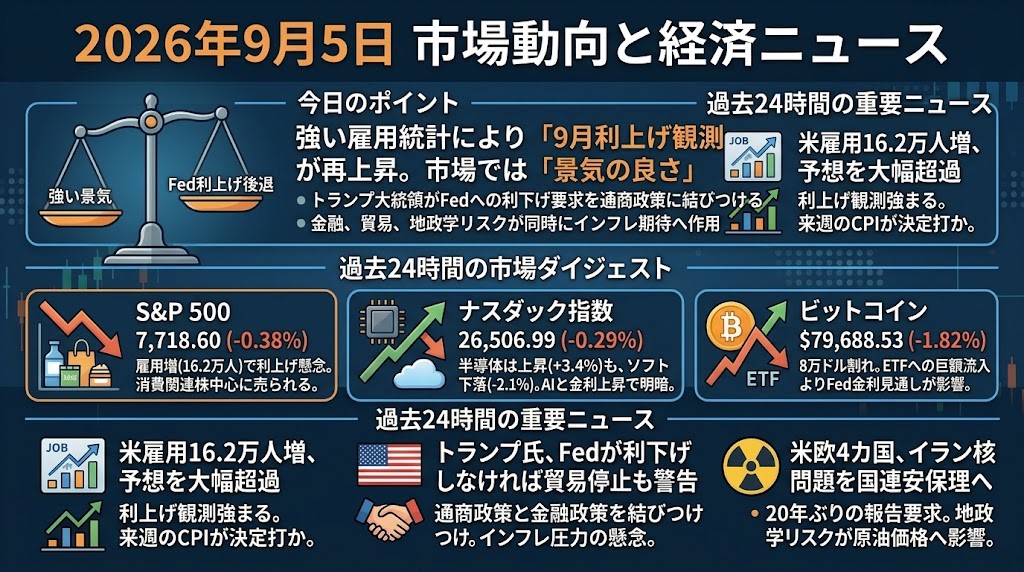
前日のWaller発言で後退した「9月利上げ観測」を、強い雇用統計がわずか24時間で押し戻した一日です。 景気の底堅さ自体は好材料ですが、現在の市場では「強い景気=Fedがインフレ抑制を優先できる=金利高」という逆作用が勝っています。さらにトランプ大統領がFedへの利下げ要求を通商政策にまで結びつけ、金融政策・貿易政策・地政学が同時にインフレ期待へ作用する構図が強まっています。
過去24時間の市場ダイジェスト
S&P 500
S&P 500は7,718.60、前日比-0.38%で終了しました。8月非農業部門雇用者数が16.2万人増と市場予想5.6万人を大幅に上回り、失業率も4.1%で横ばいとなったことで、9月Fed会合での利上げ観測が再上昇しました。CME FedWatchでは25bp利上げ確率が前日の49.4%から58.4%へ上昇し、「良好な景気」より「高金利継続」が株価材料として優勢になりました。消費関連株を中心に売られ、3連休を前にポジションを落とす動きも重なっています。
ナスダック指数
ナスダック総合指数は26,506.99、前日比-0.29%となりました。金利上昇は高PERのグロース株に逆風となった一方、半導体株指数は3.4%上昇しており、AI・半導体への資金流入が指数全体の下げをある程度抑えました。対照的にソフトウェア・サービス株は2.1%下落し、金利感応度の高い成長株の中でも明暗が分かれています。今後はAI投資テーマそのものよりも、長期金利が5%方向へ再び向かうかどうかがナスダックの上値を左右しそうです。
米国10年債利回り
米国10年債利回りは4.7840%、前日比+0.46%まで上昇しました。雇用統計発表直後には4.792%まで上昇し、2年債利回りも2025年1月以来の高水準をつけるなど、Fed利上げを直接織り込む動きが強まりました。一方、賃金上昇率には鈍化の兆候もあり、債券売りは発表直後ほど一方向には進んでいません。市場の焦点はすでに来週のPPI・CPIへ移っており、とりわけCPIが強ければ9月利上げの決定打になり得ます。
ビットコイン
ビットコインは79,688.53ドル、前日比-1.82%となり、8万ドルを割り込みました。アジア時間にはWaller理事の慎重姿勢と、米スポットBTC ETFへの約7.31億ドルという1月以来最大の資金流入を背景に8万1,000ドル超まで上昇しましたが、強い雇用統計を受けて一転して7万9,000ドル台まで急落しました。ETFという現物需要の強さがありながら、短期的にはFedの政策金利見通しがそれを上回った形です。株価下落が比較的小幅だったのに対してBTCの下げが大きく、足元では金融政策イベントに対する感応度の高さが改めて目立っています。
過去24時間の重要経済・金融ニュース
米雇用16.2万人増、市場予想を大幅超過 9月利上げ観測が再び優勢に
8月の米非農業部門雇用者数は16.2万人増と、Reuters調査の市場予想5.6万人を約3倍上回りました。7月分も2.1万人増へ上方修正され、6~7月分の合計修正幅は+5.5万人となり、夏場に急失速したとみられていた雇用市場像が大きく修正されています。失業率も4.1%で横ばいとなり、Fedにとって雇用悪化を理由に金融引き締めをためらう必要性が低下しました。前日はWaller理事の発言を受けて利上げ観測が後退していましたが、この日のデータでその安心感がほぼ巻き戻されています。株式ではS&P 500とナスダックが下落、債券では利回りが上昇、金は下落し、BTCも8万ドルを割り込みました。ただし賃金インフレは以前より鈍化しているため、雇用統計だけで9月利上げが確定したわけではありません。次の最大の確認ポイントは来週のCPIであり、強い雇用+高いCPIとなれば9月16日の利上げを市場がほぼ既定路線として織り込み始める可能性があります。
トランプ氏、Fedが利下げしなければ「貿易赤字国との取引停止」と警告
トランプ大統領は9月4日、Fedが利下げを行わなければ、米国が貿易赤字を抱える国との貿易を停止する可能性があると表明しました。「米国は世界で最も低い金利を持つべきだ」と主張しており、強い雇用統計を受けて市場がむしろ利上げ方向へ傾いた直後の発言です。現時点では対象国、法的手段、実施時期などの具体策は示されておらず、ただちに新たな貿易制限が発動する段階ではありません。しかし、金融政策への政治的圧力を関税・通商政策と直接結びつけた点は従来より一段踏み込んでいます。実際に政策化されれば、輸入物価やサプライチェーンを通じてインフレを押し上げ、Fedに利下げを求めながら利下げを難しくするという自己矛盾を生む可能性があります。為替、輸出企業、輸入依存型企業、新興国市場まで影響範囲が広いため、単なるFed批判として流すべき発言ではありません。次はホワイトハウスやUSTRが具体策に言及するか、Fedが政治圧力と距離を置いたメッセージを出すかが焦点です。
米欧4カ国、イラン核問題を国連安保理へ 20年ぶりの報告要求
米国、英国、フランス、ドイツは、来週のIAEA理事会でイランの核問題を国連安全保障理事会へ報告する決議を目指していることが9月4日に明らかになりました。実現すれば同様の措置は約20年ぶりで、軍事衝突に加えて核査察を巡る外交対立も一段階エスカレートすることになります。イランは攻撃を受けた核施設へのIAEA査察を認めておらず、攻撃前には60%濃縮ウランを440.9kg保有していたとIAEAは推計しています。RussiaとChinaが安保理常任理事国であるため、実際に強力な制裁措置へ進む可能性は限定的ですが、政治的な対立激化そのものが重要です。前日までの市場では米・イラン軍事衝突による原油高が主題でしたが、この日のポイントは軍事面から核外交・国際制裁の問題へリスクが広がったことです。原油価格がいったん反落しても、中東情勢がインフレ見通しに与えるリスクプレミアムは簡単には消えません。次に見るべきはIAEA理事会の採決、イラン側の報復措置、そしてホルムズ海峡を巡る軍事・輸送リスクが再び拡大するかです。
米中、9月中旬にAI安全協議を模索 24日の首脳会談に向け新たな交渉軸
米国と中国が9月中旬、AI安全保障に特化した政府間協議を行う方向で調整しているとReutersが報じました。実現すれば第2次トランプ政権下では初の本格的な米中AI安全対話となり、米側ではBessent財務長官、中国側では何立峰副首相らが候補に挙がっています。議題にはAIを利用したサイバー攻撃の共同監視、先端AI研究所による安全情報共有、中国企業による米AIモデルの蒸留問題などが検討されています。9月24日にはTrump大統領とXi Jinping国家主席の会談が予定されており、中国側はAI協議を首脳会談の主要成果の一つにしたい意向だとされています。一方、米財務省報道官はReutersに「会合は予定されていない」と回答しており、日程・参加者・議題はいずれもまだ流動的です。半導体輸出規制だけだった米中AI競争が、サイバー安全やAIエージェントの管理まで含む政策交渉へ広がる可能性がある点が投資家には重要です。今後は協議の正式開催確認と、AI半導体・クラウド・モデル企業に新たな規制や逆に協調余地が生まれるかを確認する必要があります。