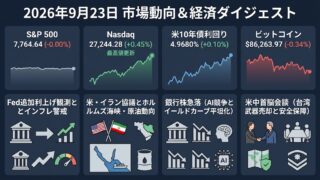
2026年9月23日 過去24時間の市場動向と経済ニュース
今日のポイント
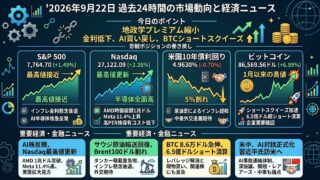
AI主導でNasdaqは最高値を更新しましたが、Fedのインフレ警戒は後退せず、銀行株とイールドカーブには高金利の副作用が表れています。原油安が救いになる一方、「リスクオン=金融環境改善」とは言い切れない相場です。
過去24時間の主要市場動向
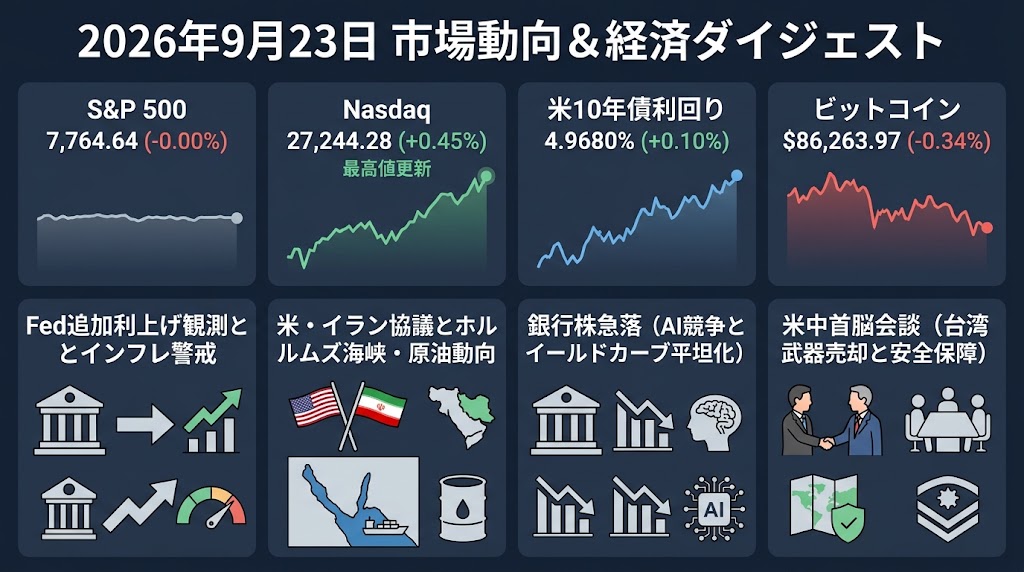
S&P 500:7,764.64(-0.00%)
S&P 500は7,764.64とほぼ横ばいで終了し、AI・半導体株の上昇を金融株の下落が相殺しました。11業種中6業種が下落し、金融セクターは1.7%前後下げるなど、指数の数字以上に内部では明暗が分かれています。原油価格の低下はインフレ懸念を和らげましたが、Fedの追加利上げ観測と中東情勢への警戒が上値を抑えました。指数は8月13日の最高値まで0.5%未満に迫っているものの、全面的なリスクオンとは異なる相場です。
Nasdaq:27,244.28(+0.45%)
Nasdaqは0.45%高の27,244.28となり、2営業日連続で最高値を更新しました。Micronが5%、Sandiskが約7%上昇するなど、MetaのAIエージェント「Muse」への期待を背景に半導体関連への資金流入が続いています。一方でMuseによる既存サービスへの競争懸念から一部ソフトウェア、金融、旅行関連株は売られ、Nasdaqでは新高値48銘柄に対して新安値110銘柄となりました。指数の強さに比べ、市場の裾野はそれほど強くない点には注意が必要です。
米国10年債利回り:4.9680%(+0.10%)
10年債利回りは4.9680%と小幅上昇しましたが、日中は原油安を受けて4.93%近辺まで低下する場面もあり、方向感の定まりにくい展開でした。Boston FedのCollins総裁やRichmond FedのBarkin総裁がインフレリスクを強調したことで追加利上げ観測が維持され、低下した利回りを押し戻しました。市場では10月会合で25bp以上の追加利上げを見込む確率が約5割となっており、2年-10年の利回り差も2025年3月以来の水準まで縮小しています。原油安とFedのタカ派姿勢のどちらが勝るかが、当面の金利方向を左右しそうです。
ビットコイン:86,263.97ドル(-0.34%)
ビットコインは86,263.97ドルと小幅安となり、前日の急騰後の利益確定をこなしながら8万6,000ドル台を維持しています。アジア時間には8万5,000ドル近辺まで下げましたが、原油安や株高によるリスク選好改善を背景に戻しました。米国の現物Bitcoin ETFには月曜日だけで約9億9,900万ドルが流入し、2025年10月以来最大となるなど、現物側の需要は強まっています。一方、先物データでは今回の上昇にショートカバーの寄与も大きく、次はETF流入が数日間持続するかが重要になります。
過去24時間の重要経済・金融ニュース
Fed高官、追加利上げ余地を示唆 インフレ懸念はエネルギーから需要全体へ
Fed内で、現在のインフレを中東情勢や関税による一時的な供給ショックだけでは説明できないとの見方が強まっています。Richmond FedのBarkin総裁は22日、米経済はむしろ強まりつつあり、インフレリスクが雇用リスクを上回るとして、先週の25bp利上げを支持しました。Boston FedのCollins総裁も先週の利上げを支持したことを明らかにし、追加引き締めの可能性を残しています。Barkin総裁はPCE価格指数のかなり広い範囲で前年比3%を超える物価上昇が起きていると指摘しており、「原油さえ下がればFedは安心できる」という状況ではありません。市場では10月FOMCでの追加利上げ確率が約5割まで織り込まれており、短期金利、ドル、グロース株のバリュエーションに直接影響します。特に今後はエネルギー価格よりも、消費・サービス価格・賃金など需要側の指標が重要になります。次のPCE統計と雇用・消費データで、Fed高官の「インフレの広がり」という認識が裏付けられるかを確認する必要があります。
米・イラン協議が再浮上、ホルムズ再開案 原油市場は外交期待と強硬姿勢の綱引き
米国とイランを巡って、22日は軍事的緊張と外交再開の期待が同時に表面化しました。Trump大統領は米国とイランが同日協議していると述べ、関係が進展しているとの認識を示した一方、イラン政府高官は米国が軍事的圧力を緩和し港湾封鎖を解除すれば、数日以内にホルムズ海峡を再開できるとの案を示しました。ただしTrump氏は同日の国連演説ではイランへの経済的圧力と軍事措置の可能性にも言及し、本格的な合意は11月の米中間選挙後になる可能性も示しています。この相反するメッセージを受け、原油価格は日中大きく振れ、外交期待で下落した後に一部を戻しました。ここが重要なのは、原油が現在の米インフレ、Fed政策、長期金利を結ぶ中心変数になっているためです。ホルムズ海峡の輸送が正常化すればインフレ圧力低下につながりますが、協議が再び崩れれば原油・金利・ドルが同時に上昇するシナリオも残ります。次に確認すべきなのは、実際の正式協議の開催、ホルムズ海峡の船舶通航量、そしてイラン側の提示条件に米国が具体的に応じるかどうかです。
銀行株急落、AI競争とイールドカーブ平坦化が同時に圧力
Nasdaq最高値の陰で22日に目立ったのが金融株の弱さで、S&P 500金融セクターは約2%、銀行指数は約3%下落しました。Charles Schwabは6.1%、Ameripriseは4.4%、Raymond Jamesも3%以上下げ、JPMorganやWells Fargoも大幅安となっています。一つの要因は、MetaのMuseのようなAIエージェントが資産管理や証券サービスなど従来の金融サービスへ入り込む可能性への警戒です。もう一つはFedの追加利上げ観測によるイールドカーブの平坦化で、2年債と10年債の利回り差は一時17.9bpまで縮小し、2025年3月以来のフラットな状態となりました。短期調達金利が高止まりする一方で長期金利がそれほど上がらなければ、銀行の利ざやには逆風となります。つまりAI株高と高金利はどちらも指数には強気材料に見える一方、その組み合わせが金融業界には二重の圧力を与え始めています。今後は銀行決算の純金利マージン、預金コストに加え、AIエージェントが証券・資産運用業務をどこまで代替するのかが新しい観察ポイントです。
米中首脳会談、台湾武器売却が新たな焦点 AI・通商協議に安全保障リスク
23日にWashington入りする予定の中国の習近平国家主席が、Trump大統領との首脳会談で米国による台湾への武器売却停止を求める見通しだとReutersが関係者の話として報じました。米政権では台湾向け約140億ドル規模の新たな武器売却案がまだ承認されておらず、中国側は1982年の米中共同声明を根拠にこの問題を取り上げるとみられています。一方、米国には台湾が自衛能力を維持できるよう支援する国内法上の枠組みがあり、米中双方の立場には大きな隔たりがあります。正式な首脳会談は24日に予定されており、昨日まで注目されていたAI対話や貿易休戦だけでなく、安全保障問題が交渉全体に入り込む構図が鮮明になりました。市場では台湾半導体株、中国テック株、防衛関連株に加え、米中関係全般への感応度が高いアジア株や為替への影響が考えられます。特にAI・半導体分野では経済協力と国家安全保障が切り離せないため、台湾問題の扱いによってはAI協議の進展度合いにも影響する可能性があります。次に見るべきなのは首脳会談後の共同発表、貿易休戦の延長、AI対話の具体策、そして台湾向け武器売却案に関するTrump政権の判断です。