2026年9月20日 過去24時間の市場動向と経済ニュース
今日のポイント
週末の市場は「大きなショックそのもの」から、その二次波及を点検する局面へ。 BTCはFRB利上げとCLARITY法案頓挫を消化して8万ドル台を維持しましたが、中東ではサウジへの攻撃が再拡大し、欧州ではフランス財政への警戒が強まっています。一方、来週は米中首脳会談へ向けた事前協議が始まり、市場の焦点が金融政策だけでなく、エネルギー・財政・通商へ広がりつつあります。
過去24時間のビットコイン
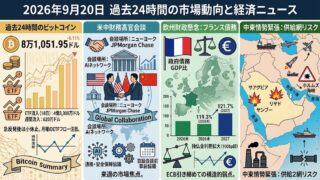
ビットコイン:8万1,051.95ドル(-0.11%)、急反発後は8.2万ドルを前に小休止
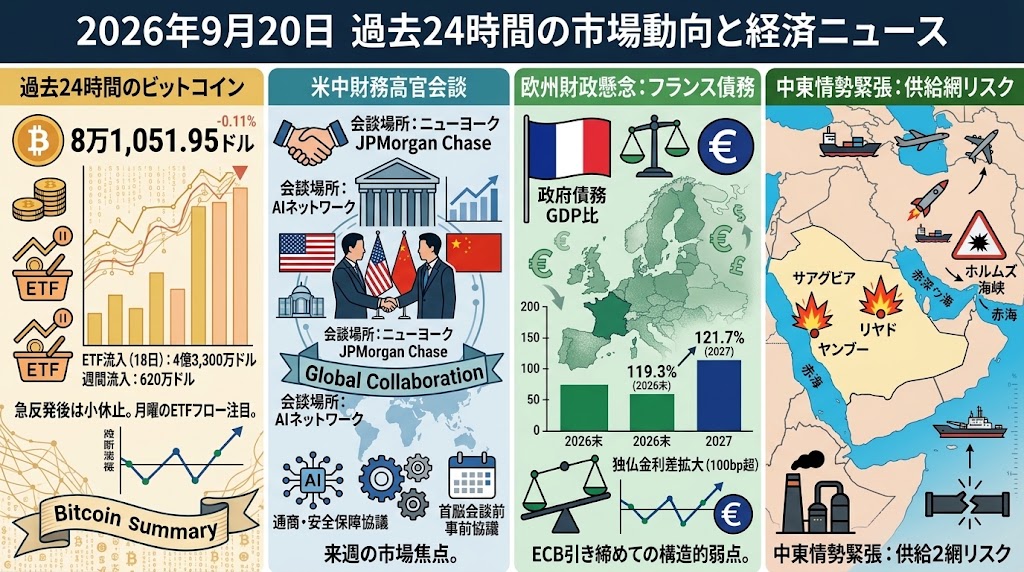
ビットコインは81,051.95ドル、過去24時間では0.11%安とほぼ横ばいで推移しています。前日に8万ドルを回復して一時8万1,400ドル付近まで上昇した後であり、今回は急反発後の利益確定を吸収する展開となっています。米国の現物ETFには18日に4億3,300万ドルが流入し、FidelityのFBTCだけで約3億1,100万ドルを集めたことが下値を支えています。一方、週間では流入額がわずか620万ドルにとどまっており、機関投資家の買いが全面的に戻ったと判断するにはまだ弱い数字です。週末は米国ETFの新規売買がないため、8万2,000~8万2,200ドル付近を突破しても、月曜日のETFフローを伴うかどうかが次の確認点となります。
過去24時間の重要経済・金融ニュース
サウジ首都に空襲警報、フーシ派攻撃激化で原油供給網に再び緊張
サウジアラビアでは19日、首都リヤドを含む複数地域に「敵対的な航空脅威」を警告する空襲警報が出され、リヤド国際空港付近では爆発音と大規模な黒煙が確認されました。サウジ側はリヤドに向けられた弾道ミサイルを迎撃したとしており、フーシ派はリヤドの施設や紅海側のヤンブーにあるサウジアラムコ関連施設を攻撃したと主張していますが、攻撃対象など一部の主張は独立確認されていません。今回重要なのは、単なる中東情勢悪化ではなく、ホルムズ海峡に加えて紅海・バブ・エル・マンデブ海峡とサウジ国内の輸送インフラまでリスク地点が広がっていることです。FTによれば、最近の攻撃ではサウジの東西パイプラインにも障害が生じており、ヤンブー経由の輸出能力が市場の新たな焦点になっています。原油だけでなくディーゼルなど精製品、海運、航空、インフレ期待、長期金利への波及が考えられるため、昨日より一段「供給網そのもの」の問題になっています。週明けは原油価格だけを見るのではなく、パイプラインや港湾の稼働状況、サウジ側の迎撃能力、紅海航路の船舶運航に追加障害が出るかが重要です。
米中財務高官がニューヨークで会談へ、習主席訪米前にAI・通商を協議
米財務長官スコット・ベッセント氏と中国の何立峰副首相が20日、ニューヨークのJPMorgan Chase本社で会談することが19日に明らかになりました。議題にはAIの安全保障、通商、その他の経済問題が含まれ、24~25日に予定されるトランプ大統領と習近平国家主席の会談を前にした重要な事前協議となります。ここ数日の市場はFRBや原油に注目が集中していましたが、来週は米中関係が半導体・AI・重要鉱物・農産物など複数の市場を同時に動かす可能性があります。特にAIを純粋な成長産業ではなく安全保障・輸出管理の問題として扱う点は、米国の半導体企業や中国テック株を見るうえで重要です。また、通商面で具体的な緩和措置や新たな制約が示されれば、人民元やドル、米国農業・製造業にも波及します。20日の高官協議でどこまで具体的な合意形成が進むか、その結果が24日の首脳会談の議題を狭めるのか広げるのかが、来週前半の先行材料になります。
フランス債務GDP比119.3%へ、独仏金利差はユーロ危機以来の水準
フランス財務省は19日、2026年末の政府債務がGDP比119.3%に達し、2027年には121.7%まで上昇するとの見通しを示しました。2025年の115.7%からさらに悪化し、今年の財政赤字もGDP比5.4%になる見込みです。政府は2027年度予算で540億ユーロ規模の歳出抑制を計画していますが、議会が分裂しているため実現には政治的な不確実性があります。市場ではすでにフランス10年国債とドイツ国債の利回り差が100bpを超え、2012年のユーロ圏債務危機以来の水準まで拡大しています。これは単なるフランス国内問題ではなく、ECBがインフレ対策で金融引き締めを進める時期に、高債務国の資金調達コストが上昇するという欧州の構造的な弱点を映しています。フランス国債、欧州銀行株、ユーロを見る場合は、今後の予算成立過程と独仏スプレッドがさらに拡大するかが、短期的な警戒ポイントになります。
中国人民銀委員「AIが供給過剰を深める恐れ」、成長期待の裏に内需問題
中国人民銀行の金融政策委員を務める黄益平氏は19日、AIの普及が中国の「供給が強く需要が弱い」という経済構造をさらに悪化させる可能性があると警告しました。これは人民銀行の正式な政策決定ではなく黄氏個人の見解ですが、中国経済とAIブームを考えるうえで見落とされやすい論点です。AI投資は中国企業の生産性や輸出競争力を押し上げ、今年の輸出を支える一因となっていますが、国内消費が弱いまま生産能力だけが高まれば、過剰供給や価格下落圧力をさらに強める可能性があります。黄氏は消費拡大とともに、地方政府や企業、金融機関のバランスシート修復が必要だと指摘し、中央政府による追加借り入れも選択肢として挙げました。これは「AI投資=中国景気に全面的なプラス」という単純な見方に対する重要な逆側の材料です。中国株、人民元、素材・機械など中国需要に敏感な市場では、今後AI投資額だけでなく、家計所得や消費刺激策、地方政府債務への対応が伴うかを確認する必要があります。