2026年9月25日 過去24時間の市場動向と経済ニュース
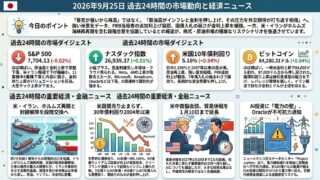
今日のポイント
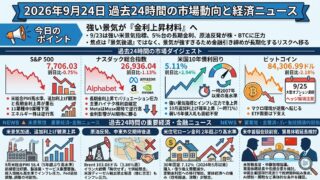
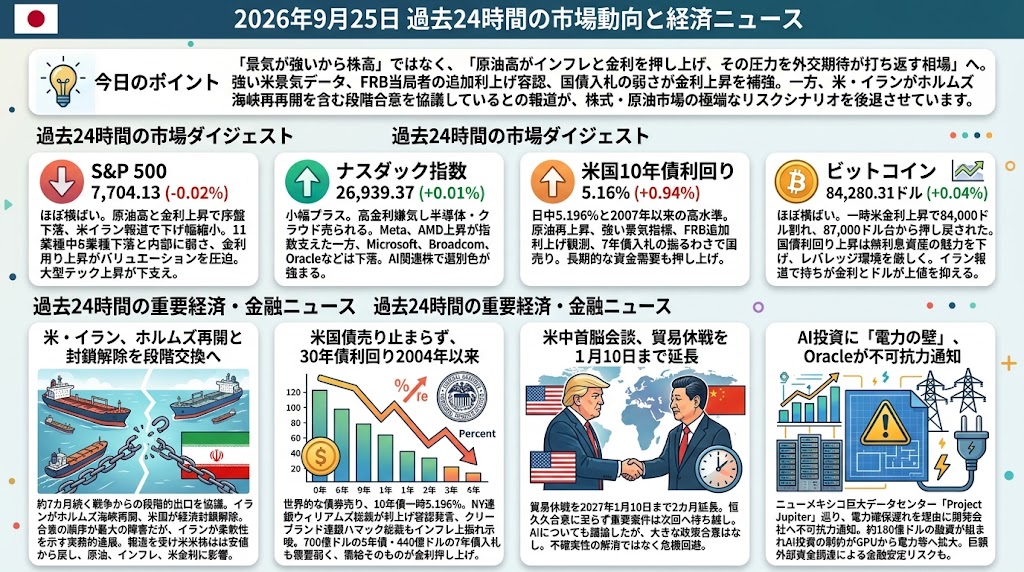
「景気が強いから株高」ではなく、「原油高がインフレと金利を押し上げ、その圧力を外交期待が打ち返す相場」へ。 昨日までの強い米景気データに加え、今日はFRB当局者の追加利上げ容認と国債入札の弱さが金利上昇を補強しました。一方、米・イランがホルムズ海峡再開を含む段階合意を協議しているとの報道が、株式・原油市場の極端なリスクシナリオを後退させています。
過去24時間の市場ダイジェスト
S&P 500
S&P 500は7,704.13で終了し、前日比0.02%安とほぼ横ばいでした。原油高と長期金利上昇を受けて序盤は下落しましたが、米国とイランがホルムズ海峡再開を含む段階的な合意を協議しているとの報道を受けて下げ幅を縮小しました。11業種中8業種が下落するなど内部的には弱さが残り、金利上昇が株式のバリュエーションを引き続き圧迫しています。一方、Metaなど一部大型テックの上昇が指数を下支えしました。
ナスダック指数
ナスダック総合指数は26,939.37で終了し、前日比0.01%高と小幅ながらプラスを確保しました。高金利を嫌気して半導体・クラウド関連には売りが出ましたが、Metaが4.5%上昇、AMDも2.4%高となり指数を支えました。一方、Microsoftは0.5%安、Broadcomは1.3%安、Oracleは3%超下落しており、AI関連株の中でも選別色が強まっています。金利が5%台に定着する場合、成長株の上値がどこまで維持できるかが焦点です。
米国10年債利回り
米10年債利回りは5.16%、前日比0.94%上昇となり、日中には5.196%と2007年以来の高水準をつけました。原油価格の再上昇、強い米景気指標、FRBの追加利上げ観測に加え、7年債入札が振るわなかったことも国債売りを促しました。30年債利回りも5.48%近辺まで上昇し、2004年以来の水準です。短期的な政策金利だけでなく、財政・国債供給・AI投資に伴う資金需要まで長期金利を押し上げ始めています。
ビットコイン
ビットコインは84,280.31ドル、前日比0.04%高とほぼ横ばいです。途中では米長期金利上昇を受けて84,000ドルを割り込み、前日に付けた87,000ドル台から大きく押し戻される場面がありました。国債利回り上昇は無利息資産であるBTCの相対的な魅力を下げるほか、レバレッジ取引の資金調達環境も厳しくします。その後は米・イラン協議への期待からリスク心理が改善して持ち直しましたが、金利とドルの上昇が引き続き上値を抑えています。
過去24時間の重要経済・金融ニュース
米・イラン、ホルムズ再開と封鎖解除を段階交換へ 戦争終結の出口を協議
米国とイランの交渉担当者がニューヨークで、約7カ月続く戦争からの段階的な出口について協議しているとReutersが報じました。検討案では、イランがホルムズ海峡の航行を再開する一方、米国がイランに対する経済封鎖を解除し、凍結資産へのアクセスなどを段階的に認める可能性があります。ただし双方とも現在持っている交渉カードを先に手放したくないため、合意の順序が最大の障害です。イラン側は海峡通航料を主要合意から切り離す柔軟性も示しており、前日の強硬姿勢からはわずかながら実務的な進展です。この報道を受けて米株は安値から戻しており、最大の市場経路は原油→インフレ→米金利です。ホルムズ再開が現実味を帯びれば原油、航空、運輸、消費株、長期債まで幅広く影響します。次に確認すべきは「協議している」段階から、封鎖解除と航行再開の具体的な順序・日程・保証措置まで進めるかです。
米国債売り止まらず、30年債利回り2004年以来 FRB追加利上げ観測も強まる
世界的な債券売りが24日も続き、米10年債利回りは一時5.196%、30年債は5.48%近辺まで上昇しました。ニューヨーク連銀のウィリアムズ総裁は、インフレ抑制のため年末までにもう一度利上げが必要になるとの見方は「合理的」と発言し、クリーブランド連銀のハマック総裁もインフレリスクは上方向に傾いているとしました。市場では次回会合での利上げ確率が約71%まで上昇しています。さらに700億ドルの5年債入札に続き、440億ドルの7年債入札も需要が弱く、金融政策とは別に国債需給そのものが金利を押し上げています。これは昨日の「強いPMI」という単独材料から、FRB発言・原油・国債需給が同方向に作用する局面へ進んだ点が重要です。高PERのテック株、住宅、商業不動産、BTCなど金利感応度の高い資産には継続的な圧力になります。今後はインフレ指標だけでなく、原油価格と国債入札のテールや応札倍率も同じくらい重要になります。
米中首脳会談、貿易休戦を1月10日まで延長 大型合意は再び先送り
トランプ大統領と習近平国家主席のワシントン会談では、11月に期限を迎える予定だった米中貿易休戦を2027年1月10日まで2カ月延長することが確認されました。ただし恒久合意には至らず、関税、中国による米農産物購入、レアアース供給、先端技術規制など重要案件は次回交渉へ持ち越されています。前日は「休戦延長の可能性」が材料でしたが、今日は延長そのものが確定した一方、期間がわずか2カ月にとどまったことが新しいポイントです。台湾問題では中国国営新華社によると習主席が米国に慎重な対応を求めましたが、記事掲載時点でホワイトハウスによる詳細な会談記録は公表されていません。AIについても両首脳が議論したものの、技術競争そのものを変えるような大きな政策合意は確認されていません。半導体、中国ADR、農業、レアアース関連企業にとっては「危機回避」ではあっても政策不確実性の解消ではありません。次の焦点は1月10日までに関税・レアアース・輸出規制のどれが恒久的な取り決めへ進むかです。
AI投資に「電力の壁」、Oracleが不可抗力通知 巨額データセンター融資に新たなリスク
Oracleがニューメキシコ州の巨大データセンター「Project Jupiter」を巡り、電力確保の遅れを理由に開発会社Blue Owl側へ不可抗力通知を出したことが明らかになりました。同プロジェクトには約180億ドルの融資が組まれ、OracleとOpenAIの計算能力供給計画やStargate構想にも関係しています。Oracleは計画自体は予定通りとしていますが、株価は3%超下落し、AI投資の制約がGPUではなく電力・ガス・水・許認可にも広がっていることを市場に意識させました。同じ24日には、米AIインフラ投資が2032年まで年間GDPの約3.6%、総額10兆ドル超に達するとのColumbia Business School研究も報じられています。その研究は、自己資金中心だったAI投資が銀行融資、プライベートクレジット、SPVなど複雑な外部資金調達へ移っていることを潜在的な金融安定リスクとして指摘しています。これは直ちに危機が起きるという意味ではありませんが、AI相場を見る際に「半導体需要」だけでは不十分になったことを示します。Oracle、データセンター、電力会社、銀行、プライベートクレジットまで含め、建設遅延と資金調達コストが今後の重要な確認項目です。