2026年9月18日 過去24時間の市場動向と経済ニュース
今日のポイント
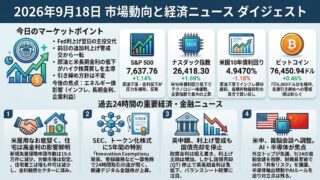
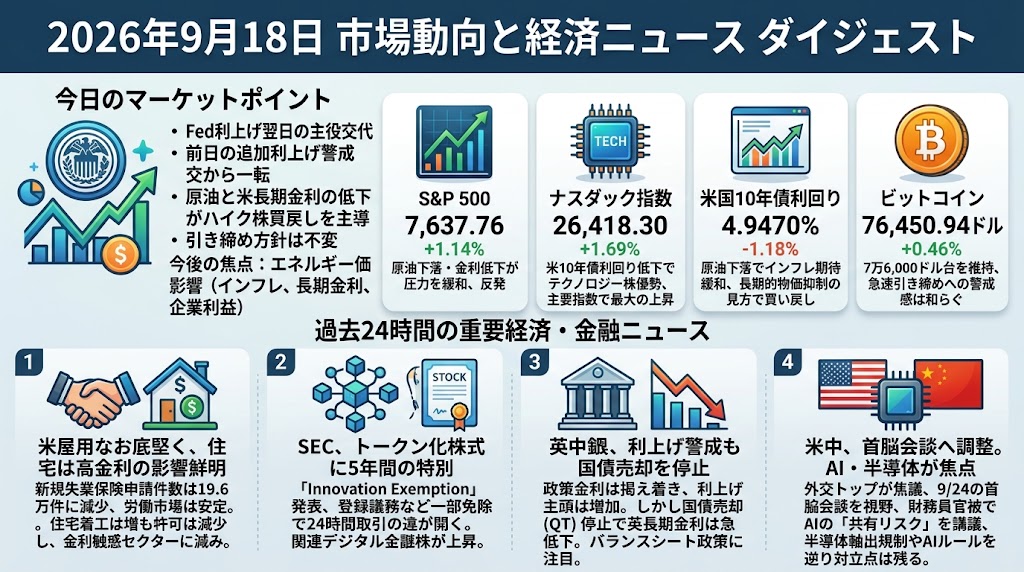
Fed利上げ翌日、相場の主役は「政策金利」から「長期金利と原油」に移りました。 前日は追加利上げへの警戒が市場を支配しましたが、17日は原油と米長期金利が低下するとハイテク株を中心に買い戻しが入りました。Fedの引き締め方針自体は変わっておらず、今後は「何回利上げするか」だけでなく、エネルギー価格がインフレ、長期金利、企業利益にどう波及するかを見る局面です。
過去24時間の市場ダイジェスト
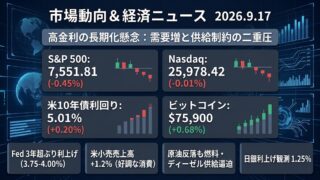
S&P 500:7,637.76(+1.14%)
S&P 500は1.14%高の7,637.76と反発しました。Fedの利上げを受けた前日の売りから一転し、原油価格の下落と米長期金利の低下がバリュエーション面の圧力を和らげました。週間失業保険申請件数が19.6万件まで減少し、景気が利上げに耐えられるとの見方も支えとなりました。ITが上昇を主導する一方、金融と生活必需品は小幅安となり、典型的な「利上げ=全面安」ではない展開です。
ナスダック指数:26,418.30(+1.69%)
ナスダックは1.69%高の26,418.30と主要指数で最も強く上昇しました。米10年債利回りが5%台から低下したことで、高PERのテクノロジー株に買い戻しが入り、半導体株も大きく上昇しています。さらにSECがトークン化株式の取引に5年間の特例制度を設け、Coinbase、Robinhood、Circleなどデジタル金融関連株が5%前後上昇したこともリスク選好を押し上げました。
米国10年債利回り:4.9470%(-1.18%)
米10年債利回りは4.9470%まで低下し、前日比ではおよそ6bpの低下となりました。Fedは追加利上げを示唆しているものの、市場では「インフレ抑制に本気のFed」が長期的には物価上昇を抑えるとの見方が入り、長期債が買い戻されています。原油が約1%下落したこともインフレ期待を和らげ、10年債利回りを5%割れへ押し戻しました。ただし10月追加利上げの織り込みは約5割まで上昇しており、短期金利側の引き締め警戒は残っています。
ビットコイン:76,450.94ドル(+0.46%)
ビットコインは76,450.94ドルと小幅高となり、Fed利上げ後も7万6,000ドル台を維持しています。市場では今回の利上げが連続的な急速引き締めの始まりとは限らないとの見方が入り、株式とともにリスク資産が持ち直しました。一方、先物市場では今後6カ月で追加利上げが相当程度織り込まれており、高金利環境そのものは引き続きBTCの逆風です。SECのトークン化証券政策など米国のデジタル資産制度整備はプラス材料ですが、短期的には金利と原油の動きが優先されそうです。
過去24時間の重要経済・金融ニュース
米雇用はなお底堅く、住宅市場では高金利の傷が鮮明に
米新規失業保険申請件数は前週比1万件減の19.6万件となり、市場予想の20.8万件を下回りました。4週移動平均も20万3,250件まで低下し、夏場に不安定化した労働市場が再び安定していることを示しています。一方、8月の一戸建て住宅着工件数は前月比7.6%増えたものの、先行指標となる建築許可は1.8%減少しました。30年固定住宅ローン金利は6.76%と1年超ぶりの高水準で、住宅需要には明確な金利負担が残っています。つまり現在の米経済は「雇用が崩れてFedを止める」状況ではない一方、金利敏感セクターでは既に引き締めの痛みが出ています。これは追加利上げを正当化しやすい組み合わせでもあり、今後は雇用統計だけでなく住宅許可、住宅ローン金利、住宅関連株の反応が重要になります。
SEC、トークン化株式に5年間の特例 「株式の24時間取引」が現実味
米SECは17日、ブロックチェーン上で株式などを取引する「トークン化証券取引所」に対し、取引所登録などの一部規制を5年間免除する「Innovation Exemption」を発表しました。流動性供給者についてもディーラー登録義務の特例が設けられ、米国で本格的なオンチェーン株式市場を作るための制度的な道が開かれます。ただし企業側が拒否した場合にはその企業の株式をトークン化できず、株価だけを参照する合成型トークンも対象外です。CoinbaseやRobinhoodなどはすでにトークン化株式への参入意向を示しており、17日の株式市場ではCoinbase、Circle、Robinhoodがそろって5%台上昇しました。暗号資産規制の話に見えますが、本質的にはNYSE・Nasdaq、証券会社、清算・決済インフラまで競争構造を変え得るニュースです。今後は実際にどの事業者が米国内サービスを開始するか、24時間取引や即時決済が既存市場へどこまで広がるかが焦点になります。
英中銀、利上げ警戒を強める一方で国債売却を停止 長期金利が急低下
イングランド銀行は政策金利を3.75%に据え置きましたが、9人中3人が4.00%への利上げを主張し、中東情勢によるエネルギー高が続けば追加引き締めが必要になるとの警戒を強めました。インフレ率についても2027年初めに4%をやや上回る可能性を示しています。しかし市場を動かしたのは金利決定より、保有国債の積極売却を6カ月停止し、長期国債については売却そのものを終了するという決定でした。英国30年債利回りは一時12bp低下し、1998年以来の高水準まで上昇していた長期金利が急反落しました。ここで重要なのは、中央銀行が政策金利では引き締め方向を示しながら、QTでは市場への国債供給を減らしている点です。FedやECBを見る際にも「政策金利だけで金融環境を判断できない」という好例であり、今後は各中銀のバランスシート政策と長期債需給も見る必要があります。
米中、首脳会談へ外交調整 次の焦点はAI・半導体と「共有リスク」
中国の王毅外相と米国のルビオ国務長官は17日に電話協議し、今後の米中高官協議に向けて準備を進めることで一致しました。トランプ大統領は習近平国家主席との会談を9月24日に予定しているとしていますが、中国側は現時点で公式には会談を明言していません。今回の首脳会談を前に、ベッセント米財務長官と何立峰副首相による協議ではAIが重要議題となり、米国側はオープンモデルとクローズドモデルの双方について「共有リスク」を議論する意向を示しています。一方、AI半導体の対中輸出、モデルの模倣を巡る米側の懸念、AI軍事利用など対立点は多く、包括的な合意へのハードルは高い状態です。市場ではNvidiaをはじめとする半導体、AIインフラ、中国テック企業の事業環境に直接関わるテーマになります。今週末のベッセント・何立峰協議で半導体輸出規制やAIルールについて具体的な文言が出るかが、9月24日の首脳会談に向けた最初の確認ポイントです。