2026年9月30日 過去24時間の市場動向と経済ニュース
過去24時間の主要市場ダイジェスト
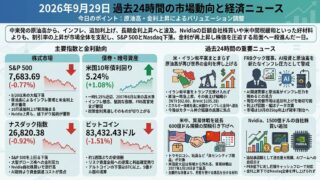
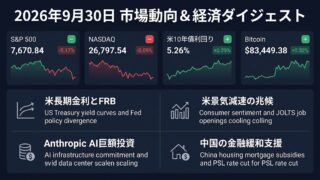
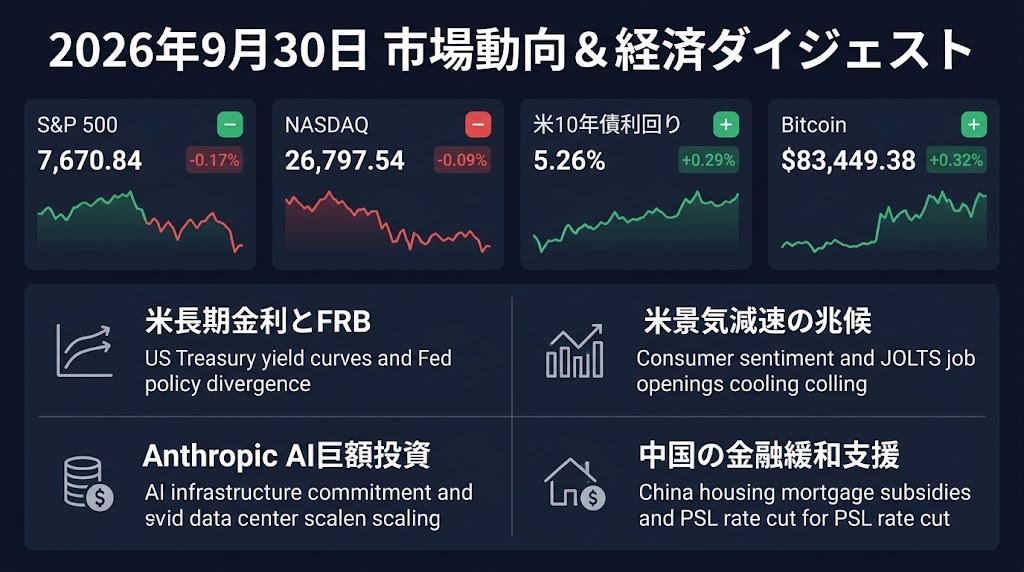
S&P 500:7,670.84(-0.17%)
S&P 500は7,670.84と小幅続落しました。10年債利回りが一時5.29%まで上昇し、30年債も2002年以来の高水準をつけたことで、高PER銘柄を中心にバリュエーションへの圧力が続きました。一方、原油価格の反落やNY連銀ウィリアムズ総裁が追加利上げを急ぐ必要はないとの認識を示したことで、終盤には下げ幅を縮小しています。9月の消費者信頼感とJOLTSがともに弱く、金利上昇と景気減速懸念が同時に意識される相場となりました。
ナスダック指数:26,797.54(-0.09%)
ナスダックは26,797.54とわずかな下落にとどまり、長期金利上昇の割には底堅い動きでした。AnthropicのIPO計画と巨額AIインフラ投資が半導体・クラウド関連への需要期待を支え、テック株には選別的な買いが入りました。一方で、5%台半ばへ迫る長期金利はAI関連株を含む成長株の割引率を押し上げており、AI投資の成長力と資金調達コスト上昇が正面からぶつかる局面になっています。
米国10年債利回り:5.26%(+0.29%)
米10年債利回りは5.26%へ上昇し、取引時間中には約5.29%と2007年以来の高水準をつけました。原油高によるインフレ懸念、AI関連投資による強い設備需要、財政・国債供給への警戒が長期債売りを促しています。ただし、ウィリアムズNY連銀総裁が追加利上げに「緊急性はない」と示唆したことで短期金利はやや低下し、10月利上げ観測も後退しました。今後は30日のPCEと週末の雇用統計が、5%台定着か反落かを左右する材料になります。
ビットコイン:83,449.38ドル(+0.32%)
ビットコインは83,449.38ドルと小幅上昇しました。米長期金利の上昇で一時83,000ドル近辺まで押されましたが、株式市場ほど売り込まれず、その後は持ち直しています。先物建玉が3月以来の低水準まで整理され、オプション市場でもプット優位が後退しているため、レバレッジ面の過熱感が薄れていることが下支えになっています。一方、84,000~85,000ドル付近には長期保有者の大きな取得価格帯があり、ここを明確に抜けるかが次の焦点です。
過去24時間の重要経済・金融ニュース
米長期金利が20年ぶりの領域へ それでもFRBは「10月利上げ」を急がず
米国債市場では29日、30年債利回りが一時5.62%近辺まで上昇し2002年以来、10年債も約5.29%と2007年以来の水準に達しました。原油高だけでなく、AI設備投資による強い資金需要や財政・国債供給への懸念も長期金利を押し上げています。一方、NY連銀のウィリアムズ総裁は追加利上げを急ぐ必要はないとの見方を示し、市場が織り込む10月利上げ確率は一時約70%から50%台へ低下しました。つまり債券市場では「長期金利は上がるが、政策金利が同じ速度で上がるとは限らない」という新しいねじれが生じています。株式では高PERの成長株や不動産、住宅関連が影響を受けやすくなります。まず確認すべきなのは30日のPCEで、インフレが市場予想を上回れば再び10月利上げ観測が強まる可能性があります。
米消費者心理は12年半ぶり低水準 求人減少で「強い景気」にほころび
Conference Boardの9月消費者信頼感指数は81.9と、8月の88.6から急低下し、約12年半ぶりの低水準となりました。同時に発表された8月JOLTSでは求人件数が25万6,000件減の707万9,000件となり、企業の労働需要にも緩やかな鈍化が確認されています。ただし解雇件数は164万1,000件と低水準で、景気が急速に悪化しているというより、企業が新規採用に慎重になっている段階です。これは現在の債券市場にとって重要で、金利はインフレを警戒して上昇している一方、実体経済には冷却の兆候が出始めています。小売、住宅、消費者金融など家計依存度の高いセクターでは、高金利の累積効果が今後さらに表面化する可能性があります。次の確認ポイントは金曜日の雇用統計で、求人減少が実際の雇用増加鈍化へ波及しているかが焦点になります。
Anthropic、AIインフラに5180億ドル AIブームの裏側に巨額固定費
Claudeを手掛けるAnthropicがIPOに向けた資料で、今後約10年間に少なくとも5,180億ドルをAIインフラへ投じる計画であることが明らかになりました。Reutersによると、その約80%は利用量にかかわらず支払い義務が残る契約で、Google、Amazon、Microsoft、Broadcomなどへの巨額コミットメントが含まれます。2兆ドル超の企業価値が取り沙汰される一方、AI企業が将来需要を先取りして膨大な計算資源を固定費化している実態も見えてきました。短期的には半導体、データセンター、電力設備、クラウド企業への強力な需要材料ですが、需要予測が外れればAI企業側には大きな財務負担となります。これは前日の「Nvidiaの巨額自社株買い」という供給側の強さとは別の角度から、AIブームの資金循環を考える材料です。今後はAnthropicの売上成長だけでなく、計算資源契約に対して実際の利用率とキャッシュフローがどこまで追いつくかが重要になります。
中国、住宅ローン補助と追加金融支援 景気下支えを一段強化
中国政府は29日、住宅市場と企業投資を支える追加の景気刺激策を発表しました。人民銀行は政策金融に使うPSL金利を25bp引き下げて1.5%とし、科学技術、中小企業、民間企業向けの再融資枠も拡大します。さらに初めて住宅を購入する世帯を対象に、新規住宅ローン金利の一部を政府が補助する全国的な制度も導入します。米国などがインフレ対応で金融引き締めを強める中、中国は内需と不動産の弱さから逆方向の政策を採っており、世界の金融政策の分岐が鮮明になっています。中国株や不動産、銀行に直接影響するほか、景気刺激が実需につながれば鉄鉱石、銅などの商品市場にも波及します。ただし米国金利上昇下では人民元安への警戒があるため、大幅な通常利下げには制約があります。次は30日発表の中国PMIで、政策支援に先んじて製造業がすでに底打ちし始めているかを確認することになります。