2026年9月27日 過去24時間の市場動向と経済ニュース
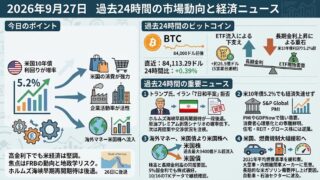
今日のポイント
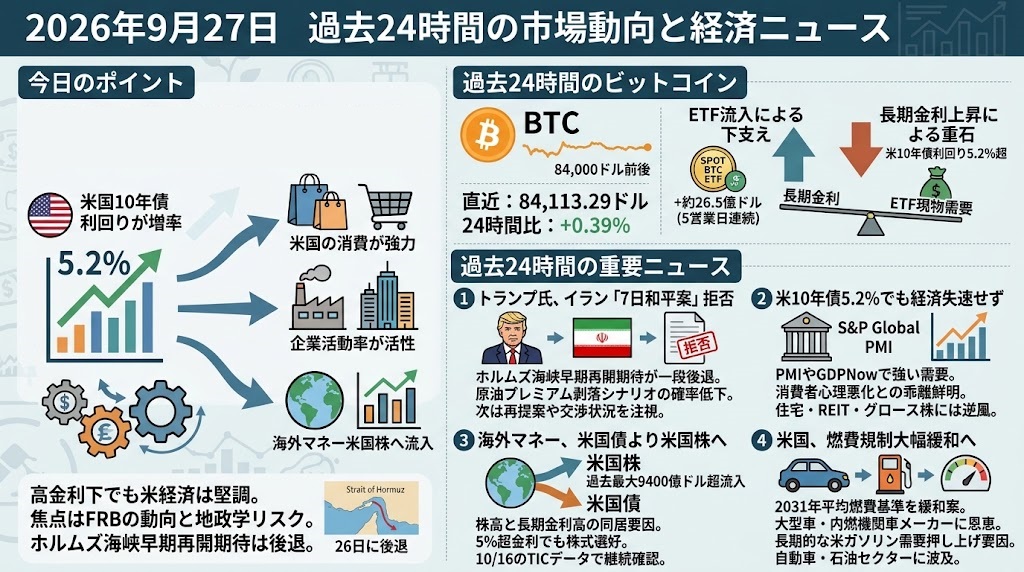
「金利が上がれば景気と株が止まる」という従来の連鎖が、まだ十分に機能していません。 米10年債利回りが5.2%まで上昇しても米消費と企業活動は強く、海外マネーも米国株へ流入しています。一方、ホルムズ海峡の早期再開期待は26日に後退しました。今は「高金利そのもの」より、高金利に耐え続ける経済がFRBをさらに動かすか、地政学がそこへ再び原油高を重ねるかが焦点です。
過去24時間のビットコイン
ビットコイン
ビットコインは84,000ドル前後で方向感に乏しい推移となり、直近では84,113.29ドル、24時間比+0.39%です。米10年債利回りが5.2%を上回る高水準に達したことが、利回りを生まないBTCを含むリスク資産への重石となっています。一方、米スポットBTC ETFには水曜日まで5営業日連続で計約26.5億ドルが流入しており、機関投資家需要が下値を支える構図です。足元では大きな方向性を決める材料に欠け、「長期金利上昇」と「ETFを通じた現物需要」の綱引きが続いています。
過去24時間の重要な経済・金融ニュース
トランプ氏、イランの「7日和平案」を拒否 ホルムズ早期再開期待が後退
前日まで市場の焦点だった「7日以内にホルムズ海峡を再開する」イラン案について、26日、トランプ大統領自身が提案を拒否したと明言しました。イラン側はカタールを介して米国に案を伝え、受け入れられれば海峡再開と地域での戦闘停止へ7日間のカウントダウンを始めるとしていました。米当局者は直前まで仲介協議を「前向きで建設的」と説明していたため、昨日まで残っていた短期的な和平期待が一段後退した形です。ただしトランプ氏は交渉そのものを否定しておらず、米・イラン間の接触が完全に途絶えたわけではありません。市場にとって重要なのは、原油価格から期待インフレ、長期金利、株式のバリュエーションへ波及する経路で、特にエネルギー株と航空・運輸、長期債、グロース株への影響が大きくなります。昨日との違いは「イランが案を出した」段階から「米国が現行案では受けない」段階へ進んだことで、原油の地政学プレミアムを急速に剥がすシナリオの確率が低下した点です。次に確認すべきなのは、条件を修正した再提案が出るか、ホルムズ問題と核協議を切り分けられるか、そして実際の海上輸送量に改善が出るかです。
米10年債5.2%でも景気は失速せず 「弱い心理」と「強い需要」の乖離鮮明
米10年債利回りが約20年ぶりとなる5.2%まで上昇しても、米経済のハードデータには明確な失速がまだ見えていません。S&P GlobalのPMIでは製造業の改善幅が2022年以来最大となり、サービス業も2021年以来の高水準となるなど、新規需要の強さが確認されています。実質個人消費は4~6月期に年率3.4%増え、Atlanta FedのGDPNowでは7~9月期の消費も4%超の伸びが示唆されています。これは前日に取り上げた消費者心理の悪化とは重要な対照で、「気分は悪いが支出は止まっていない」という状態です。金融市場では10月の追加利上げ確率が約66%、12月も約52%まで織り込まれており、強い景気そのものが長期金利を押し上げる局面になっています。株式にとっては景気の強さが企業利益を支える一方、住宅、REIT、長期デュレーションのグロース株には割引率上昇という逆風が残るため、単純な好景気=全面高とはなりません。今後は雇用・インフレ指標とともに、10年債が5.2%付近で落ち着くのか、それとも5.5%方向へ上昇して初めて需要を冷やし始めるのかが重要になります。
海外マネー、米国債より米国株へ 12カ月の株式購入は過去最大9400億ドル超
26日付Financial Timesは、海外投資家による米国株・投資ファンドの純購入額が7月までの12カ月で9400億ドルを超え、過去最大に達したと報じました。これは長期金利が大きく上昇しているにもかかわらず米国株が崩れにくい理由を考えるうえで、見落としやすい資金フローです。対照的に外国勢の米長期国債保有額は6月の約7.87兆ドルから7月には約7.78兆ドルへ減少しており、海外資金が「米国から逃げている」のではなく、米国内で債券より株式を選んでいる構図が見えます。つまり米国への資本流入そのものは強い一方、財政赤字を抱える国債市場への需要は株式ほど強くなく、株高と長期金利高が同居しやすくなっています。大型テックなど収益成長が明確な企業には追い風となる一方、国債ではタームプレミアム上昇を抑えにくく、結果として高金利が長引くという自己矛盾も生じます。今日このニュースを取り上げる意味は、「5%超の金利なら株から債券へ資金が移るはず」という通常の資産配分だけでは現在の市場を説明できなくなっている点です。次は10月16日に予定される次回TIC関連データで、海外勢の株式選好と国債保有減少が継続しているかを確認する必要があります。
米国、燃費規制を大幅緩和へ 週明けに最終決定、自動車と石油需要に波及
米運輸省は26日、2031年までの自動車燃費基準を大幅に引き下げる最終規則を29日月曜日に公表すると明らかにしました。現在示されている案では、2031年の平均燃費基準を従来計画の50.4mpgから34.5mpgへ引き下げ、トランプ政権は新車価格の抑制につながるとしています。運輸省自身の試算では平均新車価格を約930ドル下げる一方、2050年までの燃料消費を約1000億ガロン、燃料支出を1850億ドル増やす見通しです。短期的には大型車や内燃機関車を多く販売するメーカーへの規制負担を軽くし、EVへの政策的な移行圧力を弱める方向に働きます。一方で長期的な米ガソリン需要を押し上げるため、石油精製・エネルギー市場にも影響する政策であり、現在の中東情勢による高い燃料価格とは逆方向の需要刺激になります。株式市場ではGM、Fordなど従来型メーカー、EV・電池関連、石油精製企業を横断して影響を見る必要があり、単なる自動車規制のニュースとして処理しない方が重要です。週明けには最終的な燃費数値とメーカー側の反応に加え、規制緩和による車両価格低下と燃料費増加のどちらを市場がより強く織り込むかが確認ポイントになります。