2026年10月8日 過去24時間の市場動向と経済ニュース
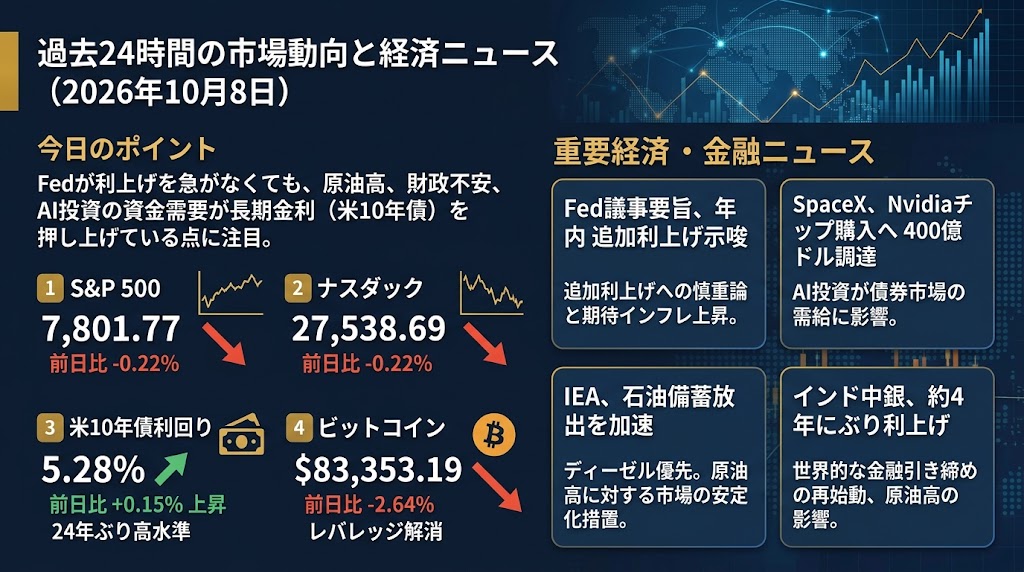
今日のポイント
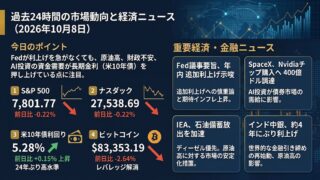
Fedが利上げを急いでいなくても、長期金利は下がらない。
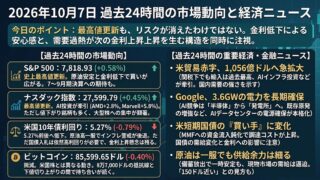
今日の市場で重要なのは、政策金利そのものよりも、原油高、財政不安、そしてAI投資に伴う巨額の資金需要が長期金利を押し上げている点です。Fed議事要旨は10月の連続利上げを強く示唆しませんでしたが、米10年債利回りは一時5.36%台まで上昇しました。株式とBTCにとっては「Fedがタカ派かどうか」だけでなく、債券市場そのものが金融環境をどこまで締めるかを見る局面になっています。
過去24時間の主要市場動向
S&P 500
S&P 500は7,801.77、前日比0.22%安となり、前日に付けた史上最高値から小幅に反落しました。原油高を背景とするインフレ懸念と長期金利上昇が重しとなり、4営業日続いた上昇がいったん途切れています。一方、IEAによる石油備蓄放出加速の発表で原油と金利が高値から反落すると、株価も下げ幅を縮めました。市場全体では値下がり銘柄が優勢で、小型株や住宅関連の弱さも目立っており、指数の下落率以上に内部の地合いは弱めです。
ナスダック指数
ナスダック指数は27,538.69、前日比0.22%安となり、6営業日ぶりに下落しました。長期金利の上昇が高PERの成長株に逆風となり、SOX半導体指数も1.2%下落しています。さらにSpaceXがNvidia製AIチップ購入のため400億ドル規模の資金調達を検討しているとの報道が、AI投資の資金負担そのものへの警戒を強めました。もっとも指数自体の下落は限定的で、AI関連大型株への資金集中がなお相場を支える一方、市場の裾野は狭くなっています。
米国10年債利回り
米国10年債利回りは5.28%、前日比0.15%上昇しました。一時は5.364%と約24年ぶりの高水準まで上昇し、原油100ドル台への上昇、財政赤字への警戒、AI関連企業による巨額起債観測が債券売りを誘いました。その後、390億ドルの10年債入札が良好な需要を集めたほか、IEAの備蓄放出方針で原油が反落し、利回りは5.28%台まで低下しました。政策金利予想より長期債需給やインフレ・財政プレミアムが金利を動かす傾向が強まっている点が重要です。
ビットコイン
ビットコインは83,353.19ドル、前日比2.64%安となり、株式以上に大きく下落しました。中東情勢を受けた原油高、米長期金利上昇、ドル高がリスク資産全般を圧迫したうえ、暗号資産市場では24時間で約5.5億ドルのレバレッジポジションが清算され、その大半をロングが占めました。このため下落はマクロ環境だけでなく、積み上がっていたレバレッジの解消によって増幅された側面があります。目先は83,000ドル近辺の維持が焦点で、ここを明確に割り込む場合は80,000ドル近辺までの調整リスクが意識されます。
過去24時間の重要経済・金融ニュース
Fed議事要旨、年内追加利上げを示唆 ただし「10月連続利上げ」には慎重論
9月15~16日のFOMC議事要旨では、政策金利を0.25ポイント引き上げ3.75~4.00%とした決定そのものは全会一致だった一方、利上げが必要な理由について内部で大きな違いがあったことが判明しました。一部は原油や関税など一時的な供給ショックが期待インフレへ波及するのを防ぐ「保険」と考えましたが、よりタカ派の委員は需要そのものが強すぎると判断しています。多くの参加者は年内にもう一段の利上げが適切になる可能性を示しましたが、市場が織り込む10月利上げ確率は約17%まで低下しており、中心シナリオは10月据え置き、12月利上げへ移っています。つまり今回の議事要旨は「利上げ終了」を意味するものではなく、「次の一手まで時間を使える」という内容です。その一方、NY連銀調査では1年先の期待インフレ率が3.9%と2023年5月以来の高水準まで上昇しており、Fedが安心できる環境でもありません。株式では高PERグロース株、債券では2年債、為替ではドル、さらにBTCを含む流動性敏感資産が今後のインフレ指標に反応しやすい状態が続きます。次に確認すべきなのは、10月27~28日のFOMCまでにエネルギー価格と基調インフレが沈静化するのか、あるいは期待インフレまで再上昇するのかです。
SpaceX、Nvidia製AIチップ購入へ400億ドル調達 AIブームが債券市場の需給問題に
SpaceXがNvidia製AIチップ購入資金として、銀行融資約100億ドルと投資適格債約300億ドル、合計400億ドル規模の資金調達を検討していることが明らかになりました。これは単なる一企業の設備投資ではなく、AI投資が株式市場の成長テーマから巨大な信用市場の資金需要へ変わり始めていることを示します。Morgan StanleyはAIインフラ整備に2028年までに約1.5兆ドルの外部資金が必要になると推計しており、今後も大型起債が続けば米国債と企業債が同じ投資資金を奪い合う可能性があります。実際、10月7日の米国債売りでは、原油高や財政問題に加え、SpaceXの資金調達観測も長期債需給を悪化させる材料として意識されました。これはAI投資にとって見落とされやすい副作用で、Nvidiaなど半導体メーカーには受注増でも、資本市場全体では長期金利を押し上げ、結果的にテック株のバリュエーションを圧迫しかねません。SpaceX株も報道後に下落し、AI投資について「どれだけ使うか」から「誰がその資金を供給するのか」へ市場の視線が移り始めています。今後はAI関連企業の起債額、クレジットスプレッド、設備投資に対する利益・キャッシュフローの伸びを併せて確認する必要があります。
IEA、石油備蓄放出を加速 残る約1億バレルを市場へ、ディーゼルを優先
国際エネルギー機関(IEA)は10月7日、イラン戦争などによる供給混乱と燃料価格高騰に対応するため、すでに決定している緊急石油備蓄の放出を加速すると発表しました。3月に決定した4億バレル規模のプログラムのうち、まだ市場に届いていない約1億バレルを可能な限り早く供給し、特に需給が逼迫しているディーゼルを優先します。これは新たに1億バレルを上積みするというより、既存の放出計画を前倒しして市場への到着を早める措置である点が重要です。Brent原油は中東情勢を受け一時101ドルを超えましたが、この発表後には反落し、100.20ドルで取引を終えました。原油高は現在、企業利益だけでなくインフレ期待、Fedの利上げ観測、長期金利を通じて株式市場を圧迫しているため、IEAの措置は事実上の「金融市場安定策」としても機能します。ただし戦略備蓄は有限であり、ホルムズ海峡などの物流障害が長期化すれば、備蓄放出だけで恒久的に供給不足を埋めることはできません。次に見るべきなのは原油先物そのものより、ディーゼル価格、精製マージン、タンカー通航量、そして備蓄放出が実際にどの程度の速度で市場へ届くかです。
インド中銀、約4年ぶり利上げ 原油高が世界の金融引き締めを再始動
インド準備銀行(RBI)は政策金利を0.25ポイント引き上げ5.5%とし、2023年2月以来約4年ぶりの利上げに踏み切りました。政策スタンスも「中立」から「段階的な引き締め」へ変更し、追加利上げの可能性を明確にしています。背景には中東情勢による原油高に加え、エルニーニョに伴う弱いモンスーンと食料価格上昇があり、今年度のインフレ見通しも5.0%から5.2%へ引き上げられました。一方でGDP成長率見通しは6.7%から7.1%へ上方修正されており、景気が強いため金融引き締めを実施できるという、現在の米国にも似た構図があります。これはインド固有のニュースに見えますが、エネルギーショックが各国の中央銀行を再び引き締め方向へ押し戻し始めている点で、世界の債券市場にとって重要です。インド株、ルピー、現地債だけでなく、今後ほかの新興国でも政策金利引き上げが広がれば、ドル資金への需要や新興国からの資金流出につながる可能性があります。次に確認すべきなのは原油価格が100ドル近辺で定着するかどうかと、RBIに続いてアジアや新興国の中央銀行が追加引き締めへ動くかどうかです。