2026年11月5日 過去24時間の市場動向と経済ニュース
今日のポイント
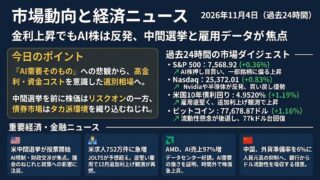
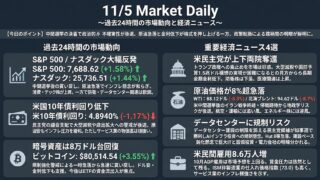
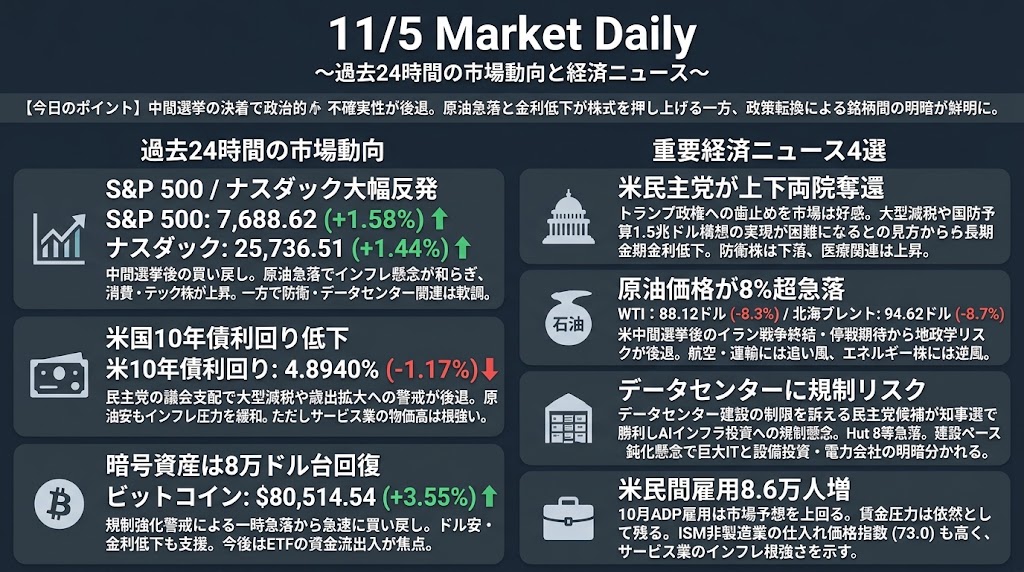
中間選挙の決着で「政治的な不確実性」が後退。原油急落と金利低下が株式市場を押し上げる一方、政策転換を先取りした銘柄間の明暗が鮮明になっています。
過去24時間の市場動向
S&P 500・ナスダック指数:中間選挙後の買い戻しで大幅反発
S&P 500は7,688.62(+1.58%)、ナスダック総合指数は25,736.51(+1.44%)と大幅に反発しました。米中間選挙で民主党が上下両院を制したことで、政治的不確実性の後退とトランプ政権の政策への一定の歯止めが好感されました。原油価格の急落もインフレ懸念を和らげ、消費関連株や大型テクノロジー株を中心に買いが広がりました。一方、データセンター関連株や防衛株は売られ、指数全体の上昇とは対照的な動きとなっています。
米国10年債利回り:財政拡張への警戒後退で低下
米国10年債利回りは4.8940%(-1.17%)に低下しました。民主党による議会支配で大型減税や歳出拡大が実現しにくくなるとの見方から、国債需給の悪化に対する警戒が後退しました。さらに原油価格の急落が将来のインフレ圧力を緩和するとの期待につながり、国債買いを後押ししました。ただし、米国のサービス業では依然として価格上昇圧力が強く、金利低下が持続するかは今後の雇用・物価指標に左右されそうです。
ビットコイン:選挙後の急落を吸収し8万ドル台を回復
ビットコインは80,514.54ドル(+3.55%)まで上昇し、8万ドル台を回復しました。民主党の議会支配によって暗号資産規制が強まるとの警戒から、一時7万6,000ドルを割り込みましたが、選挙結果の確定と株式市場の反発を受けて急速に買い戻されました。ドル安や米長期金利の低下もリスク資産への資金回帰を支えています。ただし、米国の現物ETFでは資金流出が続いており、今回の反発が持続的な上昇に転じるかは、ETFフローと8万~8万2,000ドル付近の値動きが焦点となります。
過去24時間の重要経済・金融ニュース4選
米民主党が上下両院を奪還、トランプ政権への歯止めを市場は好感
11月4日に判明した米中間選挙の結果、民主党が上院と下院の双方で多数派を奪還し、トランプ大統領は残りの任期で議会との厳しい交渉を迫られることになりました。テキサス州など共和党の地盤でも民主党が勝利し、政権に対する有権者の不満が鮮明になっています。金融市場は当初、政策転換や規制強化への警戒から売りで反応しましたが、その後は政治的不確実性の解消を評価する動きへ転じました。特に、大規模減税や財政支出の拡大が難しくなるとの見方が長期金利の低下につながり、株式市場を支えています。一方、国防予算1兆5,000億ドル構想の実現が難しくなるとの懸念から防衛関連株が下落しました。対照的に、医療保険制度への支出削減が緩和されるとの期待から、病院運営会社や低所得者向け医療保険関連株が大幅上昇しています。ただし、民主党が議会を制しても、大統領の拒否権や行政権限がなくなるわけではありません。今後は予算交渉や医療制度改革を通じて、選挙直後の期待が実際の政策変更につながるかが注目されます。
原油価格が8%超急落、イラン戦争の終結期待で地政学リスクに転機
11月4日の原油市場では、北海ブレント原油先物が8.7%安の1バレル94.62ドル、WTI原油先物が8.3%安の88.12ドルとなり、ともに8月末以来の安値水準まで急落しました。背景には米中間選挙での共和党敗北を受け、トランプ政権がイランとの戦争を終結させる方向へ政策を転換するとの観測があります。トランプ大統領は4日、イラン戦争が共和党の選挙敗北に影響したことを認め、副大統領のバンス氏も戦争の判断に批判的な姿勢を示しました。カタールによる仲介外交も活発化しており、投資家は中東の原油供給が正常化する可能性を織り込み始めています。一方、10月のペルシャ湾岸地域の石油製品を含む輸出量は日量1,710万バレルと、戦前水準の約4分の3まで回復していることも明らかになりました。米国では週間原油在庫が予想に反して86万5,000バレル減少したものの、地政学リスクの縮小期待が価格を大きく押し下げています。原油安は航空、運輸、消費関連企業には追い風となり、エネルギー生産企業には逆風となります。ただし停戦合意は成立しておらず、今後は仲介交渉の進展とホルムズ海峡の輸送状況を確認する必要があります。
データセンター建設に規制リスク浮上、巨大IT企業とインフラ投資企業の明暗鮮明
米中間選挙では、データセンター建設の制限を訴えた民主党候補がテキサス州やジョージア州の知事選で勝利し、急拡大するAIインフラ投資への規制懸念が一気に高まりました。地域住民の間ではデータセンターによる電力料金の上昇や大量の水消費、雇用創出効果の乏しさなどへの不満が広がっています。ゴールドマン・サックスは州政府による建設停止措置や規制強化、税優遇縮小などが実現した場合、計画中の米国データセンター容量の約45%が影響を受ける可能性を指摘しました。この懸念を受け、Hut 8の株価は23%下落し、IRENやCore Scientificも二桁の下落となっています。一方、Microsoftは6.7%、Amazonは6.1%上昇し、巨大IT企業とインフラ供給企業の値動きが大きく分かれました。建設ペースの鈍化は設備投資負担の軽減につながる一方、建設事業者や電力供給会社には収益成長の鈍化をもたらすためです。ただし、現段階で大規模な建設禁止が決定されたわけではなく、地域規制の強化にとどまる可能性もあります。今後は各州の具体的な規制方針と、大手テクノロジー企業による設備投資計画の修正が重要になります。
米民間雇用8.6万人増、サービス業の価格高騰が根強いインフレ圧力を示す
11月4日に発表されたADP全米雇用報告によると、10月の米民間部門雇用者数は前月比8万6,000人増となり、市場予想の6万9,000人増を上回りました。前月の増加数は9万人から8万6,000人へ下方修正されましたが、雇用市場が急速に悪化しているとの懸念を和らげる結果です。特に転職者の基本給は前年比4.8%上昇し、残業代や賞与などを含む総支給額は7.6%増加するなど、賃金面での圧力が残っています。一方、同日発表された10月のISM非製造業景況指数は54.5と、9月の54.9から低下し、市場予想の54.8も下回りました。ただし、仕入れ価格指数は73.0と依然として極めて高く、サービス業でのインフレ圧力が続いていることを示しています。新規受注指数も59.8から55.9へ低下しており、景気拡大の勢いにはやや減速の兆しが見られます。原油安によるインフレ期待の低下と、企業が実際に負担しているコストの高さには、なお大きな隔たりがあります。次の焦点は11月6日発表予定の米雇用統計で、非農業部門雇用者数6万5,000人増という市場予想を上回るかどうかが、12月のFRB政策判断と米長期金利を左右しそうです。