2026年11月3日 過去24時間の市場動向と経済ニュース
今日のポイント
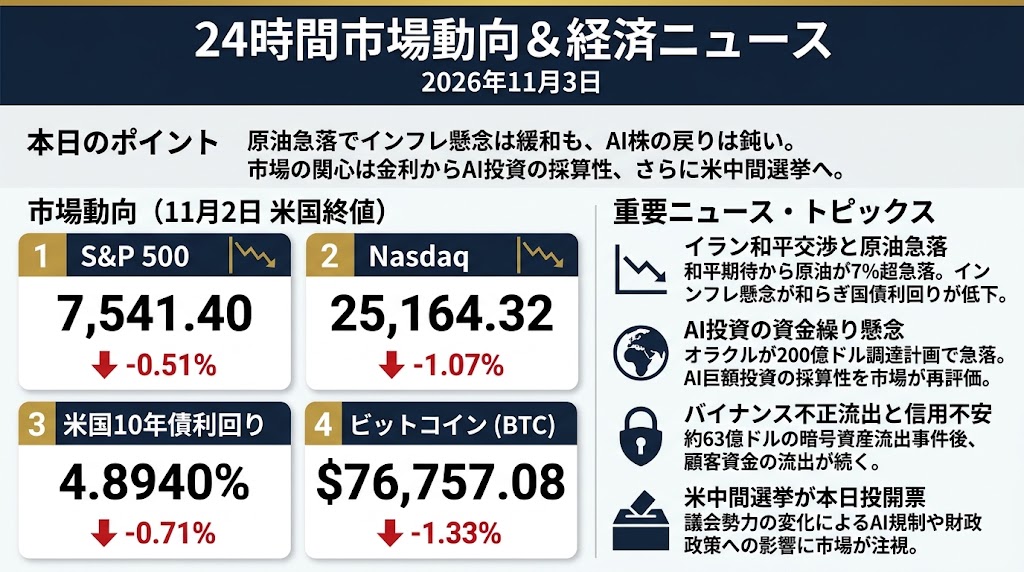
原油急落でインフレ懸念が和らいでも、AI株は戻らず。市場の焦点は金利からAI投資の採算性へ移りつつあります。
11月2日の米国市場では、イランとの和平期待から原油価格が急落し、米国債利回りも低下しました。しかし、ハイテク株は売られ、ナスダック指数は続落しています。AI関連企業の資金調達負担、暗号資産市場の信用不安、そして翌日に迫った米中間選挙が、投資家のリスク選好を左右する局面です。
過去24時間の市場動向
米国株式市場:S&P 500とナスダック指数
11月2日・米国市場終値
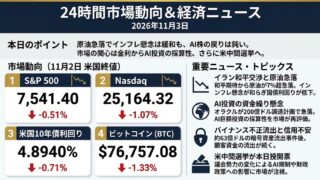
S&P 500 7,541.40 -0.51%
Nasdaq Composite 25,164.32 -1.07%
米国株式市場は、S&P 500が0.51%安、ナスダック指数が1.07%安となり、月初の反発期待が後退しました。イランとの和平交渉への期待から原油価格が急落し、序盤は買いが優勢でしたが、AI関連企業の設備投資負担への警戒が再び強まりました。オラクルが約9%下落し、エヌビディアなど大型テック株も軟調となった一方、S&P 500の11業種中7業種は上昇しました。指数の下落ほど市場全体は弱くなく、AI関連銘柄から他業種への資金シフトが続いています。
米国金利:10年国債利回り
米国10年国債利回り 4.8940% -0.71%(約-3.5bp)
米国10年債利回りは4.8940%へ低下し、前営業日から約3.5bpの低下となりました。イランとの和平交渉進展への期待から原油相場が大幅に下落し、エネルギー価格を通じたインフレ圧力が和らぐとの見方が債券買いを促しました。一方、10月の米製造業景況感は予想以上に改善しており、景気悪化一辺倒の金利低下ではありません。今後は原油安が持続するかに加え、米中間選挙後の財政政策と国債需給が長期金利を左右する重要な材料となります。
ビットコイン
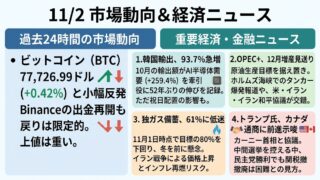
BTC / USD $76,757.08 -1.33%
ビットコインは76,757.08ドルとなり、前日比1.33%下落しました。バイナンスで発生した約63億ドル規模の暗号資産流出事件を受け、取引所の安全性や市場流動性に対する警戒が続いています。米国の現物ビットコインETFでは前週末に約6.43億ドルの資金流出が確認されており、機関投資家のリスク削減も重荷となっています。バイナンスの顧客資産流出は現時点で管理可能な規模とみられるものの、米ハイテク株安と重なり、暗号資産市場への資金回帰は力強さを欠いています。
過去24時間の重要経済・金融ニュース
イラン和平交渉が新局面、原油7.6%急落 ホルムズ海峡再開への期待でインフレ懸念後退
11月2日の原油市場では、イランとの和平交渉進展への期待が急速に高まり、ブレント原油先物が7.63%安の104.77ドル、WTI原油先物が7.36%安の96.46ドルまで急落しました。イランのペゼシュキアン大統領は、最高指導者から和平交渉に関する一定の権限が与えられたと説明し、カタールを仲介役とする協議が前進しています。合意成立後2日以内にホルムズ海峡の航行を再開する案も浮上し、トランプ大統領も合意の可能性に言及しました。原油安を受けて米国債利回りが低下し、航空・旅行関連株には買いが入りました。ただし、UAE国営石油会社ADNOCのCEOは、戦争開始以降に世界の石油在庫が約10億バレル取り崩されたと警告しており、供給余力は大幅に低下しています。核開発や制裁解除を巡る対立も残り、今回の下落を恒久的なエネルギー危機の解消と捉えるのは早計です。投資家は今後、交渉の具体的合意と実際のタンカー航行回復を確認する必要があります。
オラクル200億ドル調達へ、アンソロピックも巨額投資負担 AI相場に資金繰りの壁
米オラクルは11月2日、AI向けデータセンターやクラウド基盤への投資資金として、社債と株式発行を通じて計200億ドルを調達する計画を明らかにし、株価は約9%下落しました。同社の借入金はすでに約1,253億ドルに達しており、積極投資が将来の利益とキャッシュフローに結びつくかが厳しく問われています。同日、AnthropicもIPOに向けた開示書類を更新し、第3四半期の売上高が169.6億ドルに拡大する一方、成長率は前四半期の144%から47%へ鈍化したと明らかにしました。さらに、AI計算基盤に関する将来の支出コミットメントは約8,954億ドルに上り、設備提供企業の外部資金調達への依存もリスクとして示されています。一方、取引終了後に決算を発表したアップルはiPhone 18 Proの販売好調で市場予想を上回っており、テック企業の業績が一様に悪化しているわけではありません。現在のAI株売りは需要の消滅というより、投資回収までの時間と資金調達コストを市場が再評価している動きです。今後はAI関連企業のフリーキャッシュフローと社債市場の信用スプレッドが重要な判断材料になります。
バイナンス流出額47億ドルに拡大、史上最大級の暗号資産窃取で信用不安続く
世界最大の暗号資産取引所バイナンスでは、約63億ドル相当の暗号資産が盗まれた事件を受け、出金再開後の顧客資金の純流出額が11月2日までに47.2億ドルに達しました。米FBIは北朝鮮系のハッカー集団TraderTraitorの関与を指摘しており、暗号資産業界のセキュリティ体制への懸念が強まっています。ただし、今回の純流出はバイナンスの管理資産の約3%にとどまり、同社は顧客損失を全額補償する方針を示し、約60億ドルの資金を確保したと説明しています。一方、ステーブルコイン発行企業Circleは盗難資産に関連する11億ドル以上のUSDCを凍結したものの、犯行グループは依然として約32.8億ドル相当の資産を管理していると分析されています。ここで見落とせないのは、取引所の資産流出とステーブルコインの流通量減少が同時に発生している点です。事件そのものが直ちに金融システム全体へ波及しているわけではありませんが、機関投資家の参入意欲や暗号資産市場の流動性には影響が残る可能性があります。今後はバイナンスの出金正常化、ステーブルコインの供給量、現物BTC ETFへの資金流入回復が焦点となります。
米中間選挙が3日に迫る、議会勢力の変化でAI規制と財政政策に転換リスク
米国では11月3日に中間選挙が実施され、トランプ政権の残り任期における議会運営を左右する重要な局面を迎えます。11月2日時点の情勢では民主党による下院奪還が有力視される一方、上院の支配権は不透明であり、選挙結果によって経済政策の見通しが変わる可能性があります。民主党が下院を掌握した場合、AI企業やデータセンター開発に対する議会調査、規制強化を求める動きが進む可能性があります。一方、共和党が上下両院を維持すれば、規制緩和や国防支出拡大、追加減税への期待が高まるものの、財政赤字の拡大による長期金利上昇リスクも残ります。議会のねじれが生じた場合には、2027年の債務上限交渉や予算成立を巡る政治的対立も警戒材料となります。市場では過去の中間選挙後に株価が上昇する傾向も意識されていますが、今回の選挙はAI設備投資の拡大と米国の財政負担という二つの重要テーマに直結しています。投資家は勝敗そのものだけでなく、選挙後の議会構成が国債市場、AI関連株、ドル相場に与える影響を見極める必要があります。