2026年11月6日 過去24時間の市場動向と経済ニュース
過去24時間の市場動向ダイジェスト
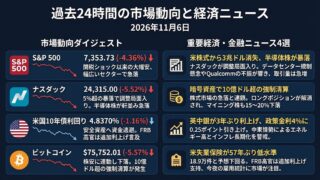
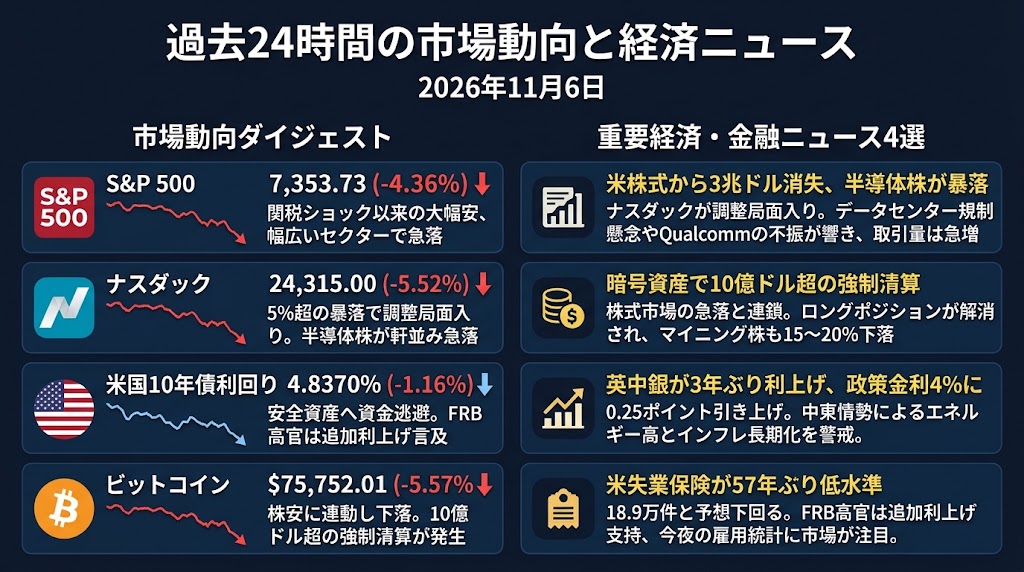
S&P 500:7,353.73(-4.36%)
米国株式市場は急落し、S&P 500は2025年4月の関税ショック以来となる大幅安を記録しました。中間選挙後の上昇を一日で帳消しにし、データセンター建設規制への懸念に加え、半導体関連企業の業績不安が売りを加速させました。下落は大型ハイテク株にとどまらず、金融や資本財など幅広いセクターに波及しています。市場では、成長期待の修正が本格的なリスク資産の圧縮につながる可能性が警戒されています。
ナスダック指数:24,315.00(-5.52%)
ナスダック指数は5%を超える暴落となり、10月の最高値から10%以上下落する調整局面に入りました。NVIDIA、AMD、Micronなどの半導体株が急落し、フィラデルフィア半導体指数も大幅安となっています。Qualcommのスマートフォン向け半導体事業の不振も売り材料となり、設備投資の成長性だけでなく、実際の製品需要に対する懸念が拡大しました。高い成長率を前提としてきたテクノロジー株のバリュエーションが、改めて厳しく問われています。
米国10年債利回り:4.8370%(-1.16%)
米国10年債利回りは約5.7ベーシスポイント低下し、株式市場の急落を受けた国債への資金逃避が目立ちました。一方、FRB当局者はインフレ抑制のための追加利上げに言及しており、金融政策の方向性には依然として不透明感が残っています。12月の利上げ観測は後退しているものの、株安が直ちに金融緩和につながる状況ではありません。翌日の米雇用統計が、景気減速と物価警戒のどちらを市場が重視するかを左右する重要材料となります。
ビットコイン:75,752.01ドル(-5.57%)
ビットコインは米国株式市場の急落に連動して下落し、前日の反発をほぼ失いました。暗号資産市場では過去24時間に10億ドルを超えるデリバティブポジションが強制清算され、その大半をロングポジションが占めています。BTC関連企業やマイニング企業にも大幅な売りが広がり、金価格が上昇する一方で、BTCはリスク資産としての性格を強く示しました。先物建玉の減少による需給改善と、新規資金の流入不足を区別して見る必要があります。
11月5日の重要経済・金融ニュース4選
米株式市場から3兆ドル消失、半導体株暴落でナスダックが調整局面入り
5日の米国株式市場では、S&P 500構成企業の時価総額が約3兆ドル失われ、前日の中間選挙後の楽観ムードが一転しました。フィラデルフィア半導体指数は12%を超える暴落となり、NVIDIAは9%以上、Qualcommも9.5%下落しました。ナスダックは10月6日の最高値から10%以上下落し、正式に調整局面入りしています。売りの背景には、新たなデータセンター建設への規制懸念だけでなく、巨額設備投資の収益性や資金調達環境への不安があります。Qualcommのスマートフォン向け半導体売上高が市場予想を下回ったことで、実需の弱さも改めて意識されました。さらにCoreWeaveやIRENなどのインフラ関連株にも大幅な売りが波及し、電力関連企業にも下落が広がっています。米国市場の出来高は約269億株と直近20営業日平均を大きく上回り、機関投資家のポジション調整の激しさを示しました。今後は、設備投資計画の下方修正が実際に起こるか、半導体企業の受注見通しと資金調達コストの変化が焦点となります。
暗号資産市場で10億ドル超の強制清算、株式市場との連鎖売りが拡大
米国株式市場の急落に連動し、暗号資産市場では過去24時間に10億ドルを超えるレバレッジポジションが強制清算されました。清算の中心は価格上昇を見込んだロングポジションであり、前日の反発局面で積み上がった強気ポジションが一斉に解消されています。BTCが5%以上下落する一方、金価格は上昇し、資産ごとのリスク回避局面における役割の違いが鮮明になりました。特に注目されるのは、AI向けデータセンター事業への転換を進めてきた暗号資産マイニング企業で、関連銘柄には15~20%の下落も見られたことです。株式市場でもVIX指数が一時28.09に急上昇し、2025年4月の関税ショック以来となる急激な変動を記録しました。レバレッジETFやボラティリティ連動戦略による機械的な売却も、株式市場の値動きを増幅した可能性があります。こうした清算は過剰なレバレッジを減らす効果もありますが、それだけで上昇トレンドが回復するわけではありません。今後はBTC先物建玉の変化、現物ETFへの資金流入、株式市場との相関が低下するかを確認する必要があります。
英中銀が3年ぶり利上げ、政策金利4%に引き上げでインフレ再燃を警戒
イングランド銀行は5日、政策金利を0.25ポイント引き上げ、4.00%とすることを決定しました。利上げは約3年ぶりで、金融政策委員9人のうち8人が0.25ポイントの引き上げを支持し、残る1人は0.50ポイントの利上げを主張しました。背景には、長期化する中東紛争によるエネルギー価格の高止まりと、英国のインフレ圧力が想定以上に持続していることがあります。英国の9月の消費者物価上昇率は3.5%でしたが、中銀は2027年半ばに約5%まで上昇すると予測しています。ベイリー総裁は、エネルギー価格や国内物価の状況次第では追加利上げもあり得るとの認識を示しました。前日に原油価格が急落し、中東情勢の緩和期待が広がったものの、金融当局はこれまでのエネルギー高が企業の価格設定や賃金に波及するリスクを重視しています。英国の国債利回りやポンドだけでなく、欧州の金融政策見通しや世界的な債券市場にも影響する動きです。今後は原油・天然ガス価格の推移と賃金上昇率、12月17日の次回金融政策決定が焦点となります。
米失業保険申請が57年ぶり低水準、FRB高官は追加利上げ支持で雇用統計に注目
米労働省が5日発表した新規失業保険申請件数は18万9,000件となり、市場予想の19万6,000件を下回りました。1969年以来の低水準に並ぶ数字であり、米国の労働市場では企業による大規模な人員削減が依然として限定的であることを示しています。一方、継続受給者数は171万8,000人に増加しており、解雇は少ないものの新規採用にも慎重という状況が続いています。7~9月期の非農業部門の労働生産性は年率3.6%上昇し、単位労働コストは低下したため、賃金面からのインフレ圧力には一定の緩和材料も見られました。しかし同日、クリーブランド連銀のハマック総裁とリッチモンド連銀のバーキン総裁は、物価安定に向けた段階的な追加利上げを支持する姿勢を表明しています。市場が織り込む12月の利上げ確率は約70%まで後退しましたが、FRBが金融緩和へ転じるとの見方が優勢になったわけではありません。6日発表の10月雇用統計では非農業部門雇用者数が6万5,000人増、失業率が4.2%と予想されています。株式市場が急落する中、雇用の強さが追加利上げを正当化するのか、それとも景気減速を示す数字が金融政策を変えるのかが次の焦点です。