2026年11月4日 過去24時間の市場動向と経済ニュース
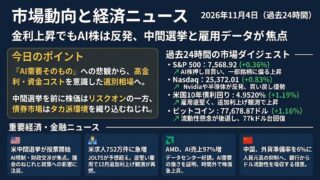
今日のポイント
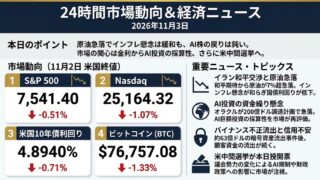
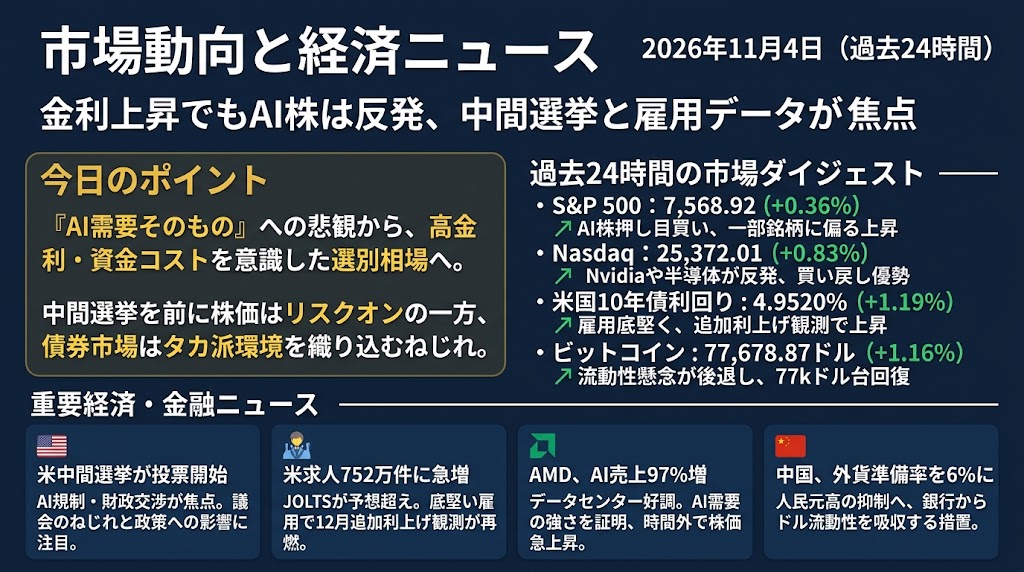
金利上昇でもAI株は反発――市場は「AI需要そのもの」への悲観から、「需要は強いが高金利と資金調達コストが重い」という選別相場へ移りつつあります。 中間選挙の結果を控える中、株価だけを見るとリスクオンですが、債券市場はむしろタカ派的な経済環境を織り込み始めており、このねじれが今日の最大のポイントです。
過去24時間の市場ダイジェスト
指数(S&P 500・Nasdaq)
S&P 500は7,568.92(+0.36%)、Nasdaqは25,372.01(+0.83%)と反発しました。直近の急落で調整色を強めていたNvidiaや半導体株に押し目買いが入り、MicrosoftやAmazonも上昇し、AI関連株がNasdaqを押し上げました。一方、Appleの下落や生活必需品・素材株の弱さからS&P 500では下落銘柄が上昇銘柄を上回っており、指数ほど全面的なリスクオンではありません。中間選挙を前にポジションを戻す動きと、売られ過ぎたAI株への買い戻しという性格が強い一日でした。
米国10年債利回り
米10年債利回りは4.9520%(+1.19%)まで上昇しました。9月JOLTS求人件数が752.3万件と市場予想を上回り、レイオフも2025年3月以来の低水準となったことで、米労働市場の底堅さが改めて意識されています。インフレがなお高止まりする中で雇用が崩れなければFRBが利上げを続ける余地が残るため、12月以降の追加引き締め観測が長期金利を押し上げました。株高と債券安が同時進行しており、今日の株高を単純な金融環境改善と見るのは危険です。
ビットコイン
ビットコインは77,678.87ドル(+1.16%)まで持ち直しました。アジア時間には77,000ドルを割り込む場面もありましたが、米国時間に半導体・AI株が反発すると暗号資産にも買い戻しが広がりました。Binanceも停止していた複数ネットワークの出金を順次再開し、入金が出金を上回る時間帯が出るなど、ハッキング後の流動性不安がやや後退しています。一方、中間選挙と週末の米雇用統計を控えて予想変動率は高く、77,000ドル台の回復だけでリスクオフ終了と判断できる状況ではありません。
過去24時間の重要経済・金融ニュース
米中間選挙が投票日入り、焦点は議会支配よりAI規制と財政交渉へ
米国では11月3日に中間選挙の投票が始まり、トランプ政権後半2年間の政策遂行力を左右する局面に入りました。事前予想では民主党による下院奪還の可能性が高く、上院は接戦とみられており、民主党が両院を取るシナリオも無視できなくなっています。市場にとって重要なのは単純な「民主党勝利=株安」ではなく、AIデータセンターへの監督強化、銀行・暗号資産規制、歳出や債務上限交渉への影響です。特にAI関連株は直近で大幅調整しているだけに、新たな規制リスクが出ればセンチメントを再び悪化させる可能性があります。その一方、オプション市場が選挙翌日のS&P 500に織り込む変動幅は約0.8%にとどまり、極端なショックまでは想定していません。議会がねじれれば大型政策は通りにくくなりますが、政府閉鎖や債務上限を巡る対立はむしろ増えやすくなります。投資家は勝敗だけでなく、上院・下院の組み合わせとAI・財政政策への具体的な影響を見る必要があります。
米求人752万件へ急増、底堅い雇用が追加利上げ観測を支える
9月の米JOLTS求人件数は前月から33.3万件増の752.3万件となり、市場予想の約710万件を大きく上回りました。採用件数も増える一方、レイオフは12.7万件減の164.1万件と約1年半ぶりの低水準となり、「低採用・低解雇」ながら労働市場が崩れていないことを示しました。さらに自主退職も増加しており、労働者側の転職への自信が完全には失われていません。この数字は景気後退懸念を和らげる一方、FRBにとってはインフレ抑制のために高金利を維持しやすくする材料です。実際、10年債利回りは4.95%近辺まで上昇し、株式市場には再び割引率上昇という逆風がかかっています。金曜日には10月雇用統計が控えており、雇用増加や賃金が予想を上回れば12月利上げ観測がさらに強まる可能性があります。今日の株高を持続させられるかは、AI株の反発よりもむしろ今後数日の金利動向が鍵になります。
AMD、AIデータセンター売上97%増 「需要減速」懸念に強い反証
AMDが米国市場引け後に発表した決算は、直近のAI株売りに対して重要な反証材料となりました。第3四半期のデータセンター売上高は前年同期比97%増の85.5億ドルと過去最高を更新し、会社側は第4四半期売上高を約170億ドルと市場予想を上回る水準で見込んでいます。CEOのLisa Su氏は2027年の全社売上高について80%以上の成長を予想し、決算後のAMD株は時間外で8%以上上昇しました。先週はIntel、Amazon、Alphabetなどをきっかけに「AI投資額に対して収益化が追いつかない」という懸念が市場を支配していましたが、AMDの数字は少なくとも計算需要そのものは依然として極めて強いことを示しています。つまり現在のAI相場の問題は需要消失ではなく、誰が高い資本コストを負担し、その需要から十分な利益を得られるかという段階へ移っています。一方で高帯域メモリーの供給不足や利益率への圧力は残っており、半導体全体を無条件に買い戻せる環境でもありません。今後はNvidiaなどの供給側だけでなく、ハイパースケーラーの設備投資とキャッシュフローをセットで確認する必要があります。
中国、人民元高抑制へ外貨準備率を6%に引き上げ ドル流動性を吸収
中国人民銀行は金融機関に課す外貨預金準備率を11月15日から4%から6%へ引き上げると発表しました。銀行システムから約240億ドル相当の外貨流動性を吸収する措置となり、今年5%以上上昇していた人民元の一方向的な上昇を抑える狙いがあります。発表後、人民元は対ドルで一時0.37%下落し、約半年ぶりの大きな日次下落となりました。中国経済は内需の弱さを抱える一方、巨額の貿易黒字と輸出企業による外貨売却が人民元高圧力を生んでおり、北京にとって通貨高が新たな輸出逆風になり始めています。この措置だけで人民元の基調を反転させるとの見方は少ないものの、「これ以上急速な人民元高は望まない」という政策シグナルは明確です。人民元高が止まれば、中国輸出企業には追い風となる一方、アジア通貨やドル指数、日本企業の価格競争力にも波及する可能性があります。米中間選挙やAI株に視線が集中する中で見落とされやすいですが、今後数週間のアジア市場を見るうえで重要な為替材料です。