2026年10月30日 過去24時間の市場動向と経済ニュース
本日の視点
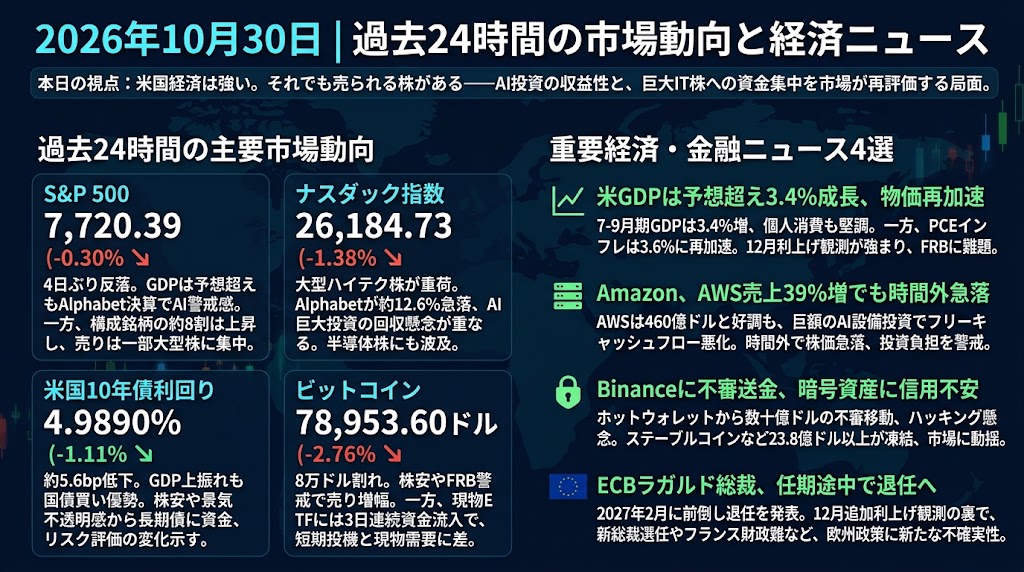
米国経済は強い。それでも売られる株がある――AI投資の収益性と、巨大IT株への資金集中を市場が再評価する局面。
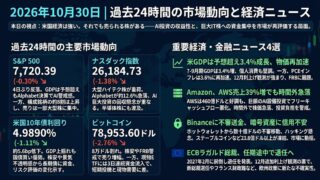
1. 過去24時間の主要市場動向
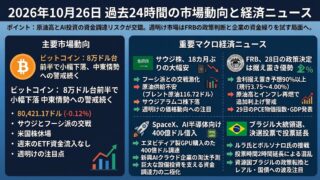
S&P 500:7,720.39(-0.30%)
S&P 500は前日比0.30%安の7,720.39となり、4営業日ぶりに反落しました。米国の7~9月期GDPは予想を上回りましたが、Alphabetの決算を受けたAI投資への警戒感が指数を押し下げました。一方、構成銘柄の約8割は上昇し、小型株指数ラッセル2000も約1%高となるなど、売りは一部の大型ハイテク株に集中しています。指数の下落とは対照的に市場内部では買いが広がっており、全面的なリスク回避とは異なる展開です。
ナスダック指数:26,184.73(-1.38%)
ナスダック総合指数は1.38%下落し、大型ハイテク株が相場の重荷となりました。Alphabetは売上高の予想未達とAI設備投資による巨額の現金流出が嫌気され、株価が約12.6%急落しました。Google Cloudの急成長にもかかわらず、投資資金をどれだけ回収できるかが厳しく問われています。半導体株にも売りが波及し、AI関連企業の成長期待だけでは株価を支えきれない状況が鮮明になりました。
米国10年債利回り:4.9890%(-1.11%)
米国10年債利回りは4.9890%へ低下し、前日から約5.6ベーシスポイント下がりました。7~9月期GDPの上振れと9月のPCEインフレ率上昇は本来金利上昇要因ですが、市場では国債買いが優勢となりました。FRBの追加利上げへの警戒が残る一方、株式市場の調整や景気の先行きへの不透明感が長期債を支えています。強い経済指標にもかかわらず金利が低下した点は、市場のリスク評価の変化を示しています。
ビットコイン:78,953.60ドル(-2.76%)
ビットコインは2.76%下落して78,953.60ドルとなり、節目の8万ドルを割り込みました。米国ハイテク株の下落に加え、FRBのタカ派姿勢への警戒が暗号資産市場にも波及し、レバレッジを利用したロングポジションの清算が売りを増幅しました。一方、米国の現物BTC ETFには前日まで3営業日連続で資金が流入しており、現物需要と短期的な投機資金の動きには違いがあります。今後は8万ドル台への回復とETF資金フローが焦点となります。
2. 過去24時間の重要経済・金融ニュース4選
米GDPは予想超える3.4%成長、物価も再加速 好景気とインフレの共存がFRBに難題
米商務省が29日に発表した7~9月期の実質GDP速報値は、前期比年率3.4%増と市場予想の3.2%を上回り、4~6月期の2.2%から成長が加速しました。個人消費は年率3.8%増と堅調で、AI関連を中心とする企業の設備投資も経済成長を押し上げています。一方、同時に発表された9月のPCE物価指数は前年同月比3.6%上昇と、8月の3.4%から再加速しました。食品・エネルギーを除くコアPCEも3.1%上昇し、物価上昇圧力がエネルギー以外にも広がっていることを示しています。ただし9月単月の実質個人消費は前月比横ばいで、家計貯蓄率も3.8%へ低下しており、四半期全体の強さとは対照的に消費の勢いは鈍化しています。前日のFRB会合で浮上した12月利上げ観測は、今回のGDPと物価統計によって一段と裏付けられた形です。株式市場にとっては企業利益を支える経済成長と、高金利を長期化させるインフレが同時に存在する難しい局面です。今後は11月3日の中間選挙に加え、消費減速が一時的なものなのか、年末商戦の企業業績に影響するのかが重要になります。
Amazon、AWS売上39%増でも時間外急落 AI投資の巨額資金流出に市場が警戒
Amazonが29日の米国市場引け後に発表した7~9月期決算では、クラウド部門AWSの売上高が前年同期比39%増の460億ドルに達し、約5年ぶりの高成長を記録しました。しかし、過去12か月間のフリーキャッシュフローは424億ドルのマイナスとなり、前年同期の148億ドルのプラスから大幅に悪化しました。AIデータセンターなどへの設備投資が急増しており、会社側は2026年の設備投資計画約2,200億ドルを維持したうえ、2027年にはさらに増やす方針を示しています。また、10~12月期の売上高見通しは2,400億~2,470億ドルで、中央値は市場予想を下回りました。株価は通常取引でも4%超下落していましたが、決算発表後の時間外取引ではさらに約7%下落しました。同日決算を発表したIntelも、10~12月期の利益見通しが予想を大きく下回り、時間外で約17~18%急落しています。前日はMicrosoftとAlphabetの決算比較が焦点でしたが、今日はAmazonにも巨額投資の負担が表面化し、AI需要の拡大だけでは市場の期待に応えられなくなっていることが明確になりました。今後は投資額そのものよりも、クラウド事業の収益性、資金回収までの期間、資金調達への依存度が企業評価を左右しそうです。
Binanceに数十億ドル規模の不審送金、ステーブルコイン23.8億ドル凍結 暗号資産市場に信用不安
世界最大級の暗号資産取引所Binanceで29日、複数のホットウォレットから数十億ドル規模の暗号資産が不審なアドレスへ移動したと報じられ、大規模なハッキングの可能性が浮上しました。ブロックチェーン上の取引を追跡した分析では、35億ドル超の資金移動が指摘され、一部では最大58億ドル規模との推計も出ています。これを受けてステーブルコイン発行会社のTetherとCircleは、合計23.8億ドル超に相当するUSDTとUSDCを凍結し、Rippleも約2億ドルを凍結したと報じられました。Binance側はセキュリティ上の問題を調査していることを認めつつ、顧客資産は安全だと説明しており、現時点では被害総額や不正流出の全容は確定していません。共同創業者のChangpeng Zhao氏もハッキングの可能性に言及しながら、利用者の資産は保護されるとの認識を示しています。この報道を受けてビットコインは下落幅を拡大し、BNBなど取引所に関連する暗号資産にも強い売り圧力が生じました。重要なのは、通常のリスク資産売りとは異なり、取引所の資産管理やステーブルコインの凍結機能そのものが金融市場の信用問題として浮上した点です。今後は不正送金の確定額、顧客の出金状況、凍結資産の回収可能性、他の取引所への資金移動を確認する必要があります。
ECBラガルド総裁が任期途中で退任へ 12月利上げ観測の裏で欧州金融政策に新たな不確実性
欧州中央銀行(ECB)は29日、政策金利の据え置きを決定するとともに、Christine Lagarde総裁が2027年2月7日に退任すると発表しました。本来の任期満了は2027年10月末であり、約8か月早い退任となります。ラガルド氏は金融政策以外の問題について自由に発言できる立場になることを退任理由に挙げています。一方、ECBは中東情勢に伴うエネルギー価格上昇をインフレリスクとして警戒しており、関係者の話では12月17日の会合で追加利上げを行った後、いったん政策金利を据え置く方向が有力視されています。ただし、欧州では長期金利の上昇によって金融環境がすでに引き締まっており、追加利上げが経済成長をさらに圧迫するリスクもあります。ユーロは対ドルで約1.113ドルまで下落し、金利に敏感な欧州の短期国債利回りも低下するなど、市場はECBの政策見通しを複雑に評価しています。さらに、フランスの財政問題が深刻化するなかでの総裁交代は、加盟国間の国債利回り格差やECBの危機対応姿勢にも関心を集めそうです。今後は新総裁の選任過程と12月利上げの確度に加え、フランス国債とドイツ国債の利回り格差が重要な観察対象になります。