2026年10月4日 過去24時間の市場動向と経済ニュース
今日のポイント
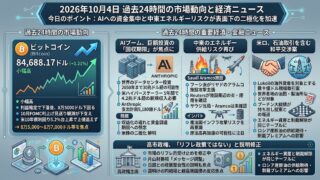
利上げ観測が後退しても「資本コスト」は下がっていない――AIへの資金集中と中東のエネルギーリスクが、市場の表面下で二極化を進めています。 米雇用の弱さだけを見ればリスク資産には追い風ですが、長期金利の高止まり、AI投資の巨額な資金需要、原油供給不安という別の圧力が残っています。
過去24時間の市場動向
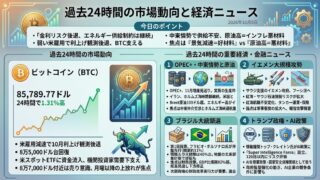
ビットコイン
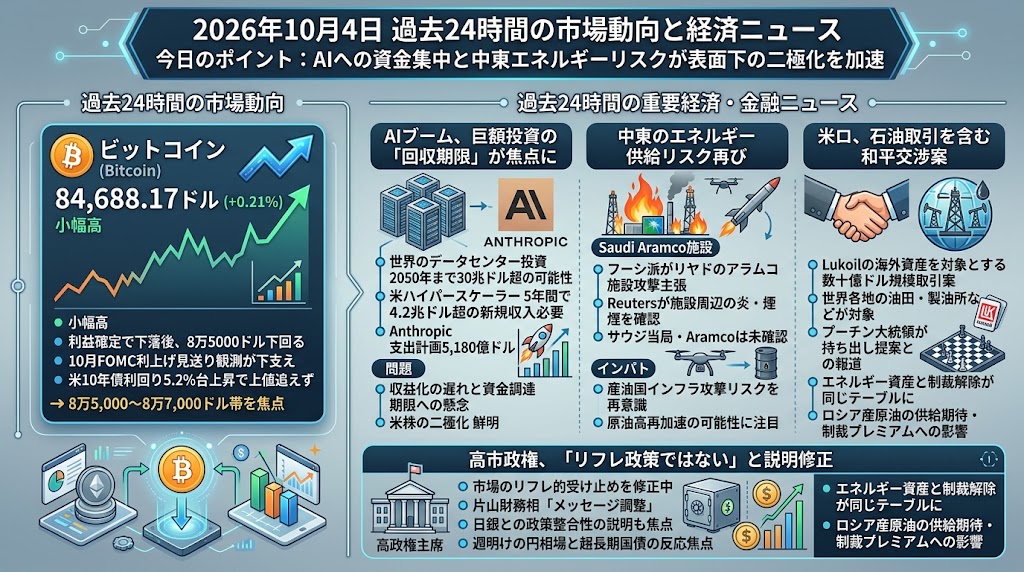
ビットコインは84,688.17ドル(+0.21%)と小幅高です。前日に8万7,000ドル台まで上昇した後は利益確定に押され、8万5,000ドルを下回る水準まで戻りました。弱い米雇用統計を受けた10月FOMCでの利上げ見送り観測や、10月の良好な季節性は下支え材料ですが、米10年債利回りが5.2%台へ戻ったことで上値追いは続きませんでした。目先は8万5,000~8万7,000ドル帯を明確に取り戻せるかが焦点となります。
過去24時間の重要経済・金融ニュース
AIブーム、巨額投資の「回収期限」が焦点に 資金集中で米株の二極化も鮮明
AIへの投資額が過去の鉄道・インターネット革命を上回る規模へ膨らむ一方、その投資をいつ利益に変えられるのかが市場の新しい論点になっています。Reutersは10月3日、世界のデータセンター投資が2050年までに累計30兆ドルを超える可能性があり、米ハイパースケーラーなどは今後5年間で4.2兆ドル超の新規収入を生み出す必要があるとの試算を紹介しました。Anthropicだけでも今後の支出計画は5,180億ドルに達します。一方、現時点では米国全体の生産性向上がそれに見合う規模で確認されておらず、「技術が成功するか」より「収益化が資金調達期限に間に合うか」が問題になりつつあります。WSJも同日、9月はS&P500構成銘柄の約8割が下落する一方で、AI関連大手への資金集中が指数を支えたと指摘しました。金利高、エネルギー高、AIとの資金獲得競争を同時に受ける非AI企業には厳しい環境です。今後は大型テックの株価だけでなく、設備投資に対する売上成長、社債発行額、市場の騰落銘柄数を一緒に確認する必要があります。
フーシ派がリヤドのアラムコ施設攻撃を主張 原油市場に再び供給不安
イランと連携するイエメンのフーシ派は10月3日、サウジアラビアの首都リヤドにあるSaudi Aramco施設を弾道ミサイルとドローンで攻撃したと発表しました。Reutersの目撃者も施設周辺で大きな炎と煙を確認していますが、サウジ当局とAramcoから攻撃や被害についての正式確認はまだありません。前日はG7による石油・軽油備蓄放出が焦点でしたが、今回は供給量そのものではなく「産油国のインフラが攻撃対象になるリスク」が再び前面に出た形です。フーシ派は直近にもYanbuのAramco施設への攻撃を主張しており、サウジとの軍事的緊張はむしろ強まっています。原油高が再加速すれば、米国債利回りやインフレ期待にも波及するため、株式市場にはAIとは別系統のバリュエーション圧力になります。週明けはAramco施設の実際の被害状況、サウジ側の報復、原油先物の窓開けに注目です。
米ロのウクライナ交渉に数十億ドル規模の石油取引案 Lukoil資産が外交カードに
ウクライナ戦争終結をめぐる米ロ協議に、ロシア石油大手Lukoilの海外資産を対象とする数十億ドル規模の取引案が組み込まれていると、New York Timesの報道をもとにReutersが10月3日に伝えました。対象には世界各地の油田、製油所、ガソリンスタンドなどが含まれ、米政府とクレムリン双方の承認が必要とされています。プーチン大統領が9月5日の会談でこの案件を持ち出し、米ロ間で再びビジネスが可能であることを示す象徴として提案したとも報じられています。現段階では成立が決まった案件ではなく、ホワイトハウス、米財務省、Lukoilもコメントしていません。ただし重要なのは、エネルギー資産と制裁解除・和平交渉が同じテーブルに乗り始めた可能性です。成立に向けた動きが具体化すればロシア産原油の供給期待や制裁プレミアムに影響し、中東発の原油高圧力とは逆方向の材料になります。投資家は「戦況」だけでなく、ロシア制裁とエネルギー資産の扱いがどこまで交渉対象になるのかを見る必要があります。
高市政権、「リフレ政策ではない」と市場への説明修正 円・日本国債の反応焦点
片山さつき財務相は10月3日、高市早苗政権の政策が市場から「リフレ的」と受け止められている状況を修正するため、政府が市場向けのメッセージを調整していると明らかにしました。片山氏によれば、ベッセント米財務長官も政策自体は現在の経済情勢に適しているとみている一方、市場への伝え方には改善余地があると指摘したといいます。これは具体的な財政・金融政策の変更発表ではなく、あくまでコミュニケーション戦略の修正です。ただ、日本ではエネルギー高と円安、世界的な長期金利上昇が重なっており、「積極財政+金融緩和」という市場の思惑が強まれば円売りや日本国債売りを誘発しかねません。政府がわざわざその見方を打ち消し始めたこと自体、市場価格への警戒を示すシグナルと見ることができます。週明けは円相場と超長期国債が発言をどう消化するか、さらに日銀との政策整合性がどう説明されるかが焦点です。