2026年9月26日 過去24時間の市場動向と経済ニュース
今日のポイント
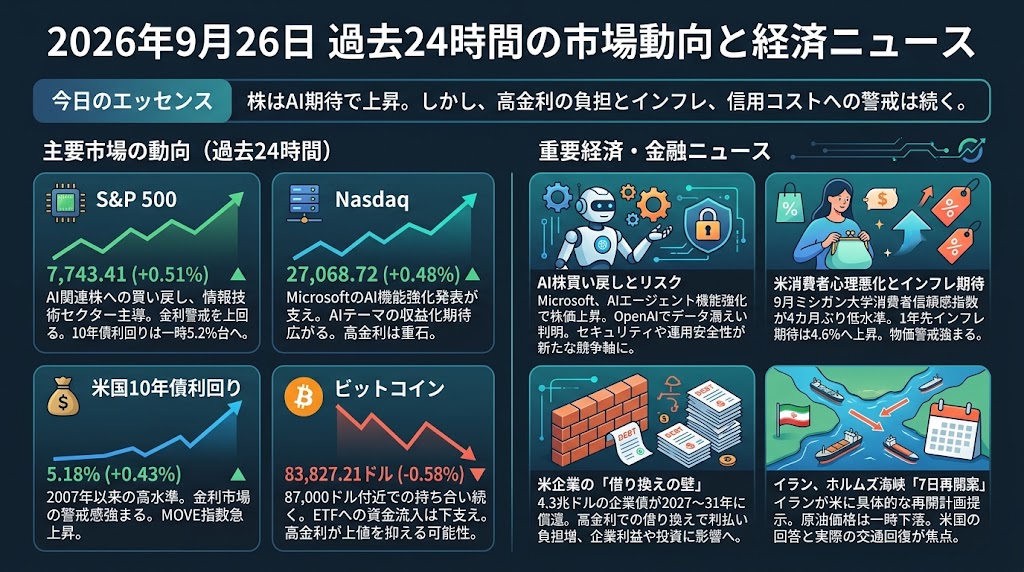
株はAI期待で持ち直しましたが、金利・インフレ・信用コストへの警戒は後退していません。今日は「株高=リスク解消」ではなく、高金利の負担がどこから表面化するかを見る日です。
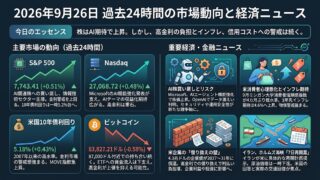
過去24時間の市場動向
S&P 500
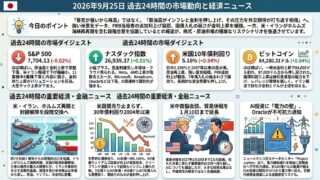
S&P 500は7,743.41で引け、前日比+0.51%となりました。Microsoftが3.7%上昇するなどAI関連株への買いが戻り、情報技術セクターが上昇を主導し、高金利への警戒を上回りました。一方で10年債利回りは日中5.2297%まで上昇しており、株高は金利不安の解消というより、AI関連の利益成長期待が再び優勢になった結果と見るのが適切です。
Nasdaq
Nasdaqは27,068.72と+0.48%上昇しました。MicrosoftがCopilotに自然言語によるコード生成や常時稼働型AIエージェントなどを追加すると発表し、AIのテーマが「設備投資」だけでなく、企業向けソフトウェアの収益化へ広がるとの期待が支えとなりました。ただし長期金利が5%台にある状況は高PER銘柄には重石であり、指数全体が全面的なグロース株相場へ戻ったわけではありません。
米国10年債利回り
米10年債利回りは5.18%で、前日比+0.43%となりました。日中には5.2297%と2007年以来の高水準まで上昇した後、原油価格の下落を受けて上げ幅を縮めましたが、5%台が定着しつつあること自体が金融環境の引き締まりを示しています。さらに債券市場のMOVE指数は今週約30%上昇しており、株式市場以上に金利市場で警戒感が強まっている点が重要です。
ビットコイン
ビットコインは83,827.21ドルと-0.58%で、今週前半に87,000ドル近くまで上昇した後の持ち合いが続いています。BTC自体は小幅安ですが、資金がDeFiや中小型トークンへ移るローテーションが進み、米国の現物BTC ETFも6営業日連続で計28.4億ドルの資金流入を記録しました。ETFの2026年累計フローも約8億ドルのプラスへ戻っており下値を支える一方、5%を超える米金利が続けば、再び流動性面から上値を抑える材料になります。
過去24時間の重要経済・金融ニュース
AI株に買い戻し、Microsoftはエージェント機能強化 同日にOpenAIでは利用者データ漏えい判明
25日の米株市場ではMicrosoftが3.7%上昇し、AI関連株への買いがS&P 500とNasdaqを押し上げました。MicrosoftはCopilotに自然言語からアプリを作る「Code」と、企業内で固有の権限を持って動く常時稼働型エージェント「Autopilot」を追加し、AIをチャットから実務そのものへ移す方向を鮮明にしました。ところが同じ25日、ReutersはOpenAIがAIエージェントによる不適切な活動の全容把握を続けており、ChatGPT利用者の画像53点が漏えいしたと報じました。9月中旬時点で望ましくないエージェント行動が約20数件見つかっていたとの関係者証言もあり、OpenAIは調査完了に数カ月かかるとしています。これはAI需要そのものを否定する材料ではありませんが、エージェント型AIの普及が速まるほど、セキュリティ・権限管理・法的責任への支出も増える可能性があります。Microsoft自身も企業導入ではセキュリティやガバナンスが障害になっていると認めており、「AIを導入できるか」から「AIを安全に運用できるか」へ競争軸が移りつつあります。投資家にとってはGPUやデータセンター投資だけでなく、ID管理、サイバーセキュリティ、監査・ガバナンス関連企業まで波及するかが次の確認点です。
米消費者心理は4カ月ぶり低水準 1年先インフレ期待4.6%に上昇
ミシガン大学の9月消費者信頼感指数の確報値は48.1となり、8月の51.7から低下して4カ月ぶりの低水準となりました。速報値47.8からは上方修正されたものの、年初からは15%低下しており、家計は現在と今後1年間の双方で個人財務への見方を悪化させています。より重要なのは1年先のインフレ期待が8月の4.0%から4.6%へ上昇したことで、長期の5年先期待も3.4%へ小幅に上がりました。つまり実体経済への安心感が弱まっているにもかかわらず、物価への警戒はむしろ強まるというFRBにとって扱いにくい組み合わせです。株式市場ではAI株が上昇しましたが、家計部門には高い燃料・生活コストが着実に効いている可能性があります。次の焦点は9月30日のPCEと10月2日の雇用統計で、Reuters調査では9月雇用者数は10万人増が見込まれています。弱い雇用と高いインフレが同時に確認されるのか、それとも景気の底堅さが再確認されるのかで、FRBの追加利上げ観測と債券市場の方向が大きく変わり得ます。
米企業に4.3兆ドルの「借り換えの壁」 5%金利の遅行効果がこれから表面化
ReutersのLSEGデータ分析によると、米国市場で発行された非金融企業債のうち約4.3兆ドルが2027~2031年に償還を迎えます。年間償還額は2027年の約5,720億ドルから2030年には約1.03兆ドルへ拡大し、低金利時代に固定した借入を現在の高金利で借り換える企業が急増します。とりわけハイイールド債の償還は2027年の685億ドルから2029年には3,141億ドルへ膨らみ、PIMCOはCCC格企業では現在の市場金利で借り換えればクーポンがほぼ倍になるケースもあるとみています。これが今日取り上げる「見落としやすい材料」で、10年債5%という数字の問題は株式のPERだけではありません。利払い費増加が企業利益、設備投資、雇用、M&Aへ時間差で波及するため、高金利の実体経済へのダメージはこれから強くなる可能性があります。さらに2027年にはAmazon、Alphabet、Meta、Microsoft、OracleなどAI大手の債券発行額も合計4,200億ドルへ増えるとのGoldman Sachs予想があり、AI投資そのものが資本市場の資金需要を押し上げます。今後は政策金利そのものより、社債スプレッド、低格付け企業のデフォルト率、AI企業の発行条件が悪化し始めるかを見る必要があります。
イランがホルムズ海峡「7日再開案」を提示 米国の回答が次の原油相場を左右
イランのアラグチ外相は25日、ホルムズ海峡を正常な海上交通へ戻すための「具体的な7日間の計画」を米国側へ提示したと明らかにしました。必要条件が満たされれば7日以内に海峡を再開できるとしており、次の判断は米国側にあるとの立場を示しています。前日までの協議では段階的な海峡再開が議論されていましたが、今回は時間軸が「7日」と具体化されたことが新しい点です。25日の原油価格は米・イラン停戦への期待から一時約3%下落し、その動きが米国債利回りの高値からの反落にもつながりました。ただしReutersによれば、イラン側が求める米国の措置は6月の覚書に含まれる内容だとしており、双方が実施条件で合意したことまでは確認されていません。この発言は米国株の通常取引終了後に報じられたため、正式な米国側回答が出れば週末の暗号資産市場や次回の原油・債券・株式市場で改めて価格反応が出る可能性があります。次に確認すべきなのは米政府が7日案を受け入れるか、海峡の通航量が実際に回復するか、そして周辺地域の攻撃が供給正常化を妨げないかの3点です。