2026年11月7日 過去24時間の市場動向と経済ニュース
過去24時間の主要金融市場の動向
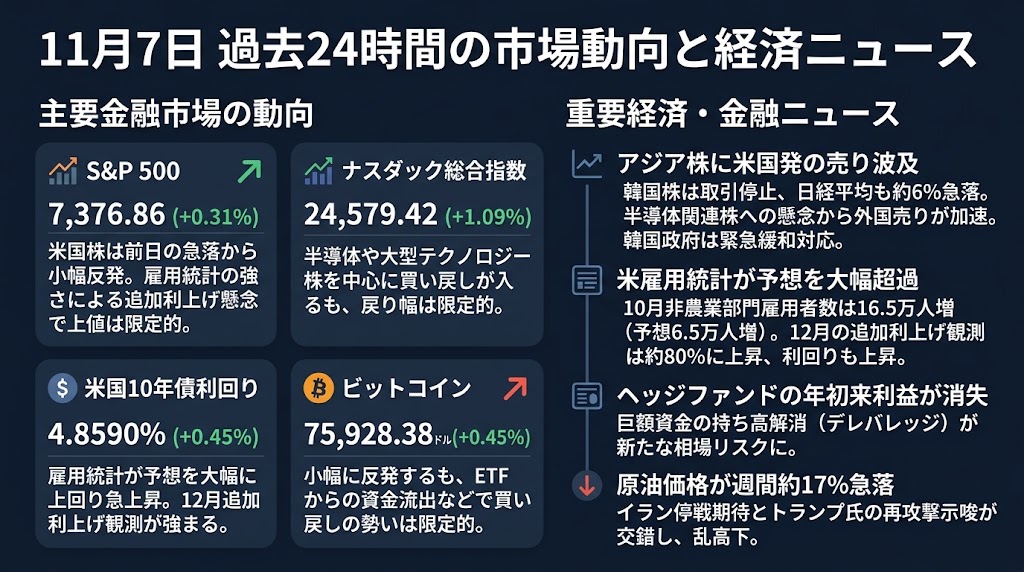
S&P 500:7,376.86(+0.31%)
米国株式市場は前日の急落から小幅に反発し、S&P 500は0.31%高で取引を終えました。10月の雇用統計が市場予想を大きく上回り、景気の底堅さが確認されたものの、FRBの追加利上げ観測が強まり、上値は限定的でした。ダウ平均は0.5%安と下落が続き、買い戻しは市場全体に広がっていません。週間では2.7%安となり、今回の反発が本格的な相場回復につながるかは依然として不透明です。
ナスダック総合指数:24,579.42(+1.09%)
ナスダックは1.09%高となり、前日の大幅下落から反発しました。半導体・大型テクノロジー株を中心に買い戻しが入り、エヌビディアやマイクロンなどが上昇しました。ただし、前日の5%超の下落に対して戻り幅は限定的で、週間では3.4%安となっています。米中間選挙後のデータセンター規制強化への警戒や、巨額設備投資の採算性に対する疑念が残り、短期的な自律反発と持続的な資金流入を区別する必要があります。
米国10年債利回り:4.8590%(+0.45%)
米国10年債利回りは前日比0.45%上昇し、4.8590%となりました。10月の非農業部門雇用者数が16.5万人増と市場予想の6.5万人増を大きく上回り、失業率も4.1%に低下したことで、12月のFRB追加利上げ観測が強まりました。一方、株式市場の混乱を受けた安全資産需要も根強く、週間では約7bpの利回り低下となっています。今後は11月10日発表の米消費者物価指数が、金利の方向性を左右する重要材料となります。
ビットコイン:75,928.38ドル(+0.45%)
ビットコインは0.45%高と小幅に反発しましたが、株式市場の回復に比べて買い戻しの勢いは限定的でした。前日の急落局面では米国の現物ビットコインETFから約4億3,000万ドルの資金が流出しており、機関投資家のリスク削減姿勢が相場の重荷となっています。米中間選挙後の暗号資産規制を巡る不透明感に加え、好調な雇用統計による金融引き締め長期化への警戒も残っています。今後はETF資金フローの改善と、7万6,000ドル近辺での価格定着が焦点となります。
11月7日 過去24時間の重要経済・金融ニュース
アジア株式市場に米国発の売りが波及、韓国株は取引停止・日経平均も約6%急落
11月6日のアジア株式市場では、米国株の急落を受けて半導体関連銘柄を中心に売りが殺到し、韓国KOSPI指数は6.02%安、日経平均は約5.96%安となりました。韓国市場では一時8%を超える下落となり、サーキットブレーカーが発動して取引が20分間停止されました。SKハイニックスは10.4%安、サムスン電子も6.4%安となり、外国人投資家による売り越しは約2.8兆ウォンに達しました。米国中間選挙の結果を受け、データセンター建設規制の強化が世界的な半導体需要に波及するとの懸念が広がっています。ただし、米国市場は同日反発しており、政策への懸念に加えて、投資家のポジション解消が下落幅を増幅した可能性も指摘されています。韓国政府は緊急会議を開き、信用取引に関する規制を一時緩和して強制売却の連鎖を抑える対応を決めました。半導体関連企業の実際の受注や設備投資計画に変化が起きているのか、それとも金融市場での需給調整が中心なのかが重要な判断材料となります。週明けは日韓市場への外国人資金の流出入と、米国半導体株の反発が持続するかに注目です。
米雇用統計が予想を大幅に上回る、12月の追加利上げ観測は約80%に上昇
米労働省が11月6日に発表した10月の雇用統計では、非農業部門雇用者数が前月比16万5,000人増となり、市場予想の6万5,000人増を大幅に上回りました。失業率も4.2%から4.1%へ低下し、8月と9月の雇用者数も合計8万4,000人上方修正されるなど、労働市場の底堅さが確認されました。これを受けて12月のFRB追加利上げ確率は約80%まで上昇し、米ドルと米国債利回りに上昇圧力がかかりました。一方、広義の失業率は7.6%から7.9%に上昇し、経済的理由によるパートタイム就労も増加しており、雇用の質には弱さが残っています。賃金上昇率も前年比3.1%と、9月の消費者物価上昇率3.7%を下回っています。景気後退懸念を和らげる良好な経済指標が、金融引き締めを長引かせることで株式市場には逆風となる構図です。特に高PER銘柄や長期金利の影響を受けやすい成長株では、利益成長と割引率のどちらが優勢になるかが焦点となります。次の重要指標は11月10日の米消費者物価指数で、雇用の強さにインフレの再加速が重なるかを確認する必要があります。
ヘッジファンドの年初来利益が消失、巨額資金の持ち高解消が相場の新たなリスクに
11月6日に報じられたヘッジファンド業界の運用状況から、今回の株式急落が大手機関投資家にも深刻な打撃を与えている実態が明らかになりました。ゴールドマン・サックスの集計によると、テクノロジー株を中心に売買するロング・ショート型ファンドは前日に4%超の損失を計上し、6月時点で最大24%あった年初来利益がほぼ消失しました。運用資産170億ドル規模の米Walleye Capitalも、株式運用部門の縮小や人員削減、投資家への資金返還を進める方針を示しています。市場では複数の大手ヘッジファンドが似通った銘柄を保有していることが問題視されており、同時に持ち高を縮小すると売り圧力が増幅する可能性があります。これは企業業績や経済指標に関係なく、資金管理上の必要性から優良銘柄まで売却される現象につながります。米国株の反発だけでリスクが解消されたとは判断できず、今後もレバレッジ縮小や投資家からの解約が続くかが重要です。半導体株だけでなく、流動性の高い大型株や他のリスク資産への売りの波及にも警戒が必要です。来週はVIX指数の推移、信用市場のストレス、そして株価反発局面での売買動向が注目されます。
原油価格が週間約17%急落、イラン停戦期待とトランプ氏の再攻撃示唆が交錯
11月6日の原油市場では、北海ブレント原油が1バレル98.32ドルと前日比ほぼ横ばいで取引を終えた一方、週間では約17%の大幅下落となりました。これは2020年のコロナ危機以来の大幅な週間下落率であり、中東情勢を巡る市場の見通しが急速に変化していることを示しています。米国中間選挙での共和党の敗北を受け、トランプ政権がイランとの戦争を早期に収束させるとの期待が強まり、原油の供給制約が緩和されるとの見方が広がりました。中東産原油のスポット価格に上乗せされるプレミアムも縮小しており、需給が供給過剰方向に傾く兆候が現れています。しかし、トランプ大統領は6日、和平合意を目指すか、イランへのさらなる軍事攻撃を行うかを近く判断する考えを示し、緊張が再び高まる可能性を残しました。ホルムズ海峡周辺での船舶攻撃も続いており、実際の原油輸送が正常化したわけではありません。原油価格の持続的な下落は将来のインフレ圧力を和らげ、金利や消費関連株に好影響を与える一方、エネルギー企業の収益には逆風となります。来週は米国とイランの外交交渉、海上輸送の安全性、原油価格が100ドルを再び上回るかに注目が集まります。