2026年9月29日 過去24時間の市場動向と経済ニュース
今日のポイント
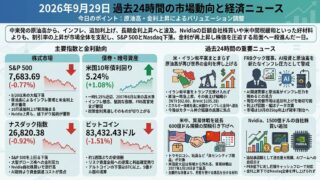
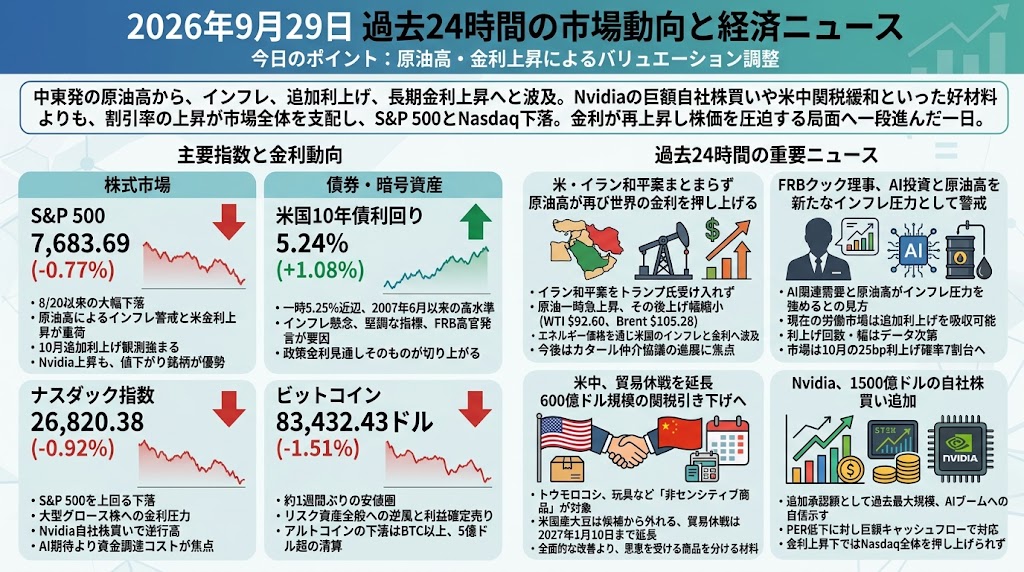
中東発の原油高が「インフレ→追加利上げ観測→長期金利上昇」へ伝播し、企業固有の好材料よりも割引率が市場全体を支配した一日です。 Nvidiaの巨額自社株買いや米中の関税緩和という材料が出ても、S&P 500とNasdaqは下落しました。昨日までの「重要指標を待つ相場」から、今日は実際に金利が再上昇して株価を圧迫する局面へ一段進んでいます。
過去24時間の市場ダイジェスト
S&P 500
S&P 500は7,683.69(-0.77%)で終了し、下落率は8月20日以来の大きさとなりました。米・イラン交渉の停滞を受けて原油価格が上昇し、インフレ再加速への警戒から米長期金利が上昇したことが株価の重荷となりました。10月FOMCでの追加利上げ観測も強まり、企業業績よりもバリュエーション調整が前面に出ています。Nvidiaは上昇したものの、市場全体では値下がり銘柄が大きく優勢でした。
ナスダック指数
Nasdaqは26,820.38(-0.92%)とS&P 500を上回る下落率になりました。10年債利回りが5.2%台へ上昇したことで、将来利益の現在価値に敏感な大型グロース株への金利圧力が改めて意識されています。一方、Nvidiaは1500億ドルの自社株買い追加を受けて逆行高となりましたが、Teslaの下落などを吸収できませんでした。AI投資への期待そのものより、資金調達コストと割引率が短期的な焦点になっています。
米国10年債利回り
米10年債利回りは5.24%(+1.08%)まで上昇し、一時5.25%近辺と2007年6月以来の高水準を付けました。原油・ディーゼル価格の上昇によるインフレ懸念に加え、堅調な経済指標やFRB高官の発言を受けて追加利上げを織り込む動きが続いています。2年債利回りも9月だけで50bp以上上昇しており、単なる長期債固有の売りではなく、政策金利見通しそのものが切り上がっています。今週のインフレ・雇用指標がこの5%台を定着させるかが焦点です。
ビットコイン
ビットコインは83,432.43ドル(-1.51%)へ下落し、一時は8万2600~83000ドル近辺と約1週間ぶりの安値圏まで売られました。原油高、米長期金利上昇、追加利上げ観測という組み合わせがリスク資産全般への逆風となり、前週後半の上昇に対する利益確定も重なっています。暗号資産市場ではアルトコインの下落がBTC以上に大きく、5億ドル超の清算を伴うリスク縮小も指摘されています。今週は米PCEと雇用統計を通じ、金利上昇が続くかがBTCにとっても重要になります。
過去24時間の重要経済・金融ニュース
米・イラン和平案はまとまらず 原油高が再び世界の金利を押し上げる
イランが国連総会に合わせてカタール経由で提示していた和平案について、トランプ米大統領が受け入れなかったことが市場を揺らしました。ただしトランプ氏は今週中の交渉再開を予想しているとも報じられており、外交ルート自体が閉じたわけではありません。原油は一時1バレル4ドル以上上昇し、その後は交渉継続への期待から上げ幅を縮小、WTIは92.60ドル、Brentは105.28ドルで取引を終えました。今日このニュースが重要なのは、中東情勢が単なる地政学リスクではなく、エネルギー価格を通じて米国のインフレと金利へ直接波及しているためです。10年債利回りは2007年以来の高水準圏まで上昇し、株式やBTCなど金利に敏感な資産が同時に圧迫されました。今後はカタールの仲介協議が具体的な進展につながるか、特にホルムズ海峡の通航・再開条件が変化するかが市場の焦点です。原油が再び100ドル台で定着するなら、今週の経済指標が多少弱くてもFRBの利上げ観測が簡単には後退しない構図になります。
FRBクック理事、AI投資と原油高を新たなインフレ圧力として警戒
FRBのリサ・クック理事は28日、今後数カ月はAI関連需要と原油高の双方がインフレ圧力を強めるとの見方を示しました。AIによる生産性向上は中期的には物価を押し下げる可能性があるものの、今年中に設備投資・電力・インフラ需要による物価上昇を相殺するほど速く効果は出ないとの認識です。また、現在の労働市場については追加的な金利上昇を吸収できる状態にあるとの見方も示しました。一方で、今後の利上げ回数や幅については経済データ次第として、明確な追加利上げ支持までは踏み込みませんでした。市場では10月の25bp利上げ確率が7割台まで上昇しており、昨日までの「PCEや雇用統計を見て判断する」という段階から、利上げを基本シナリオに近づける動きが出ています。株式市場で見落としやすいのは、AIが企業利益を押し上げるテーマである一方、電力・データセンター・設備投資を通じてマクロのインフレ要因にもなり始めている点です。次は今週のPCEと雇用統計、そして他のFRB当局者がクック氏と同じ認識を示すかを確認する必要があります。
米中、600億ドル規模の関税引き下げへ 貿易休戦を1月10日まで延長
米国と中国は28日、双方から輸入する合計約600億ドル相当の商品について、関税を引き下げる方向で作業を進めると明らかにしました。それぞれ約300億ドル分の「非センシティブ商品」を対象とし、中国側は米国産のトウモロコシ、小麦、食肉、乳製品など、米国側は中国製の玩具、小型家電、寝具などを候補としています。米国側が公表した対象リストにはコーヒーメーカー、トースター、電子レンジ、玩具など幅広い消費財が含まれています。ただし、最大級の対中農産物輸出品である米国産大豆は中国側の関税引き下げ候補から外れ、市場の期待剥落から大豆先物は下落しました。また、実際の関税引き下げ率や実施時期もまだ確定していません。両国は貿易休戦を2027年1月10日まで延長することで一致しており、企業にとっては少なくとも数カ月の政策予見性が高まります。全面的な米中関係改善とみるより、農産品、消費財、物流、中国関連株などで「どの商品が実際に恩恵を受けるか」を分けて見る材料であり、次は具体的な税率と実施日、大豆問題の扱いが焦点となります。
Nvidia、1500億ドルの自社株買い追加 AIブームへの自信を巨額資本還元で示す
Nvidiaは自社株買い枠を1500億ドル追加し、残る買い戻し可能額を2350億ドルへ拡大すると発表しました。同社は2028年1月期までにこの枠を利用する方針で、単一企業による追加承認額として過去最大規模となります。市場全体が金利上昇で売られるなかでもNvidia株は上昇し、指数下落に対する数少ない大型株の支えとなりました。興味深いのは、Nvidia株の12カ月先予想PERがLSEG集計で約16.5倍と2015年以来の低水準まで低下しており、AI投資ブームが続いていても市場が将来の成長鈍化をかなり意識し始めていることです。今回の自社株買いは、その評価に対して経営側が巨額のキャッシュフローを使って応える構図になっています。一方、金利が5%台にある状況では自社株買いだけでAI関連株全体のバリュエーションを押し上げることは難しく、Nasdaq自体は下落しました。今後は実際の買い戻しペースに加え、11月の決算、主要クラウド企業の設備投資額、Nvidiaのキャッシュ創出力が現在の規模を維持できるかが次の確認点になります。