2026年9月22日 過去24時間の市場動向と経済ニュース
今日のポイント
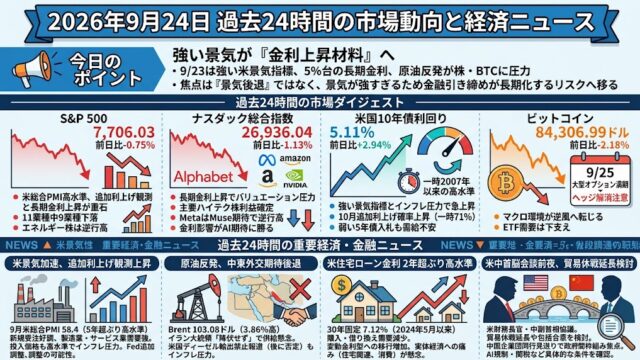
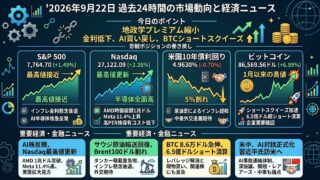
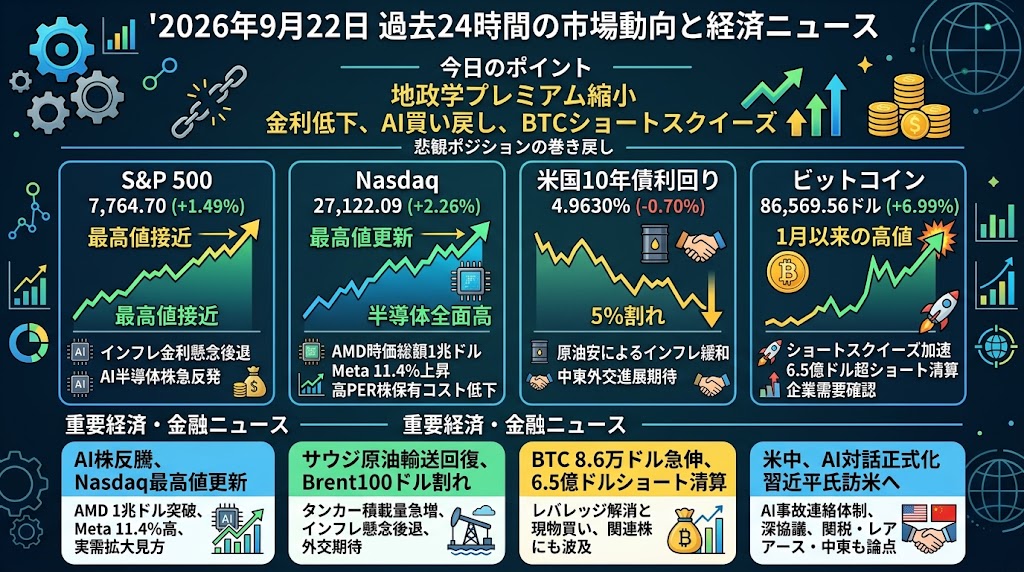
「地政学プレミアム縮小」が、金利低下・AI買い戻し・BTCのショートスクイーズを同時に点火した一日です。 先週までの「原油高→インフレ→Fed追加利上げ→高PER資産に逆風」という連鎖が21日は逆回転しました。ただし、Fedの追加利上げ観測も中東の供給障害も消えたわけではなく、リスクの解消というより、短期間に積み上がった悲観ポジションの巻き戻しとして見ることが重要です。
過去24時間の主要市場
S&P 500
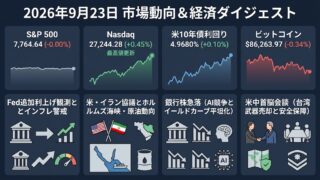
S&P 500は7,764.70と1.49%上昇し、8月につけた最高値まで約0.4%に迫りました。原油価格が急反落し、米10年債利回りが5%を割り込んだことで、先週まで株式市場を圧迫していたインフレ・金利懸念が後退しました。AI・半導体株の急反発も指数を押し上げ、11業種中8業種が上昇するなど、買いは大型テックだけには限定されませんでした。もっともFedの追加利上げ観測自体は残っており、政策環境が一日で緩和方向へ転換したわけではありません。
Nasdaq
Nasdaqは27,122.09と2.26%上昇し、最高値を更新しました。AMDが約10%上昇して時価総額1兆ドルを突破し、Intelは12.2%、Armは17%上昇するなど半導体株が全面高となり、SOX指数も4.3%上昇しました。MetaもAIアシスタント「Muse」への期待から11.4%上昇し、先週のAI投資への警戒で売られた銘柄群に大規模な買い戻しが入りました。原油と長期金利の低下によって高PERの成長株を保有するコストが相対的に軽くなったことも、Nasdaqの上昇を増幅しています。
米国10年債利回り
米国10年債利回りは4.9630%と0.70%低下し、再び5%を下回りました。最大の材料は原油価格の反落で、サウジアラビアの原油輸送量が回復しているとのデータや、中東を巡る外交進展への期待からエネルギー由来のインフレ懸念がやや後退しました。トランプ大統領がイランのペゼシュキアン大統領との会談に前向きな姿勢を示したことも、地政学リスクプレミアムの縮小につながっています。一方、先週Fedが利上げした後も追加利上げ観測は残っており、5%割れが定着するかは原油と今後のインフレ指標次第です。
ビットコイン
ビットコインは86,569.56ドルと6.99%上昇し、1月以来の高値圏まで急伸しました。原油と米金利の低下でリスク資産全体に資金が戻ったことに加え、24時間で7億5,000万ドル超の暗号資産ポジションが清算され、そのうち約6億4,830万ドルをショートが占めたことで上昇が加速しました。Strategyが950BTC、Striveが1,355BTCを追加購入するなど企業需要も確認され、現物需要とショートカバーが重なった形です。そのため今回の約7%高をすべて新規の長期資金流入と捉えるのではなく、ショートスクイーズ終了後にも8万5,000ドル台を維持できるかが次の確認点になります。
過去24時間の重要経済・金融ニュース
AI株が一斉反騰、AMDは時価総額1兆ドル Nasdaq最高値を更新
21日の米国市場ではAI関連株への資金回帰が鮮明となり、Nasdaqは2.26%上昇して最高値を更新しました。AMDは約10%高となり、Nvidia、Broadcom、Micronに続く米半導体企業として時価総額1兆ドルを突破しました。IntelやArmも二桁上昇し、半導体指数全体が4.3%上昇したほか、Metaも11.4%高となっています。先週はAI企業トップによる安全性への警告や巨額設備投資への懸念が売り材料となりましたが、今回は実際のAI需要と設備投資がなお拡大しているとの見方が再び優勢になりました。特に原油・金利の低下が、高PERで金利感応度の高いAI株の買い戻しを後押ししています。これは単なる個別株材料ではなく、S&P 500とNasdaqの指数構造そのものを押し上げるため、米株全体への影響が大きいニュースです。今後は株価の勢いそのものより、クラウド大手のAI設備投資やAMD・Nvidia周辺の実需が高い期待値に追いついているかを確認する局面になります。
サウジ原油輸送が急回復、Brent一時100ドル割れ インフレ懸念にひとまず歯止め
中東情勢そのものは緊迫したままですが、原油の「実際の流れ」には改善が見え始めました。サウジアラムコは20日、ラス・タヌラ港で7隻の大型タンカーに約1,400万バレルを積載し、ホルムズ海峡経由のサウジ原油輸送量も直近では日量約290万バレルと、8月の約70万バレルから大幅に回復しています。これを受けBrentは9月9日以来初めて一時100ドルを割り込み、米国債利回りと株式市場にも大きな波及効果が出ました。また国連総会を舞台とする外交への期待や、トランプ大統領がイランのペゼシュキアン大統領との会談に前向きな姿勢を示したこともリスクプレミアムを押し下げています。ただし、サウジの東西パイプライン自体は攻撃による障害が続き、フーシ派による攻撃リスクも消えていません。したがって今日の原油安は「中東問題解決」ではなく、「想定していたほど原油供給が止まっていない」ことへの価格調整と見る方が実態に近いでしょう。今後は外交発言以上に、ホルムズ海峡の輸送量、東西パイプラインの復旧、再攻撃の有無が米金利と株価を左右します。
ビットコイン8万6,000ドル台へ急伸、上昇の裏で6.5億ドル規模のショート清算
ビットコインは21日、8万5,000ドルを突破して1月以来の高値をつけ、その後8万6,000ドル台まで上昇しました。背景には原油・長期金利低下によるリスクオンだけでなく、大規模なポジション清算という市場内部の要因があります。暗号資産市場では24時間で7億5,000万ドル以上が清算され、うち約6億4,830万ドルがショートだったため、価格上昇→ショート買い戻し→さらに価格上昇という典型的なスクイーズが発生しました。一方でStrategyが950BTCを約7,570万ドルで追加購入し、Striveも1,355BTCを取得するなど、企業による現物買いも継続しています。つまり今回は「マクロ環境改善」「現物需要」「レバレッジ解消」の3要因が同方向に働いた相場です。株式市場ではCoinbaseやStrategyなど暗号資産関連株にも買いが波及しており、BTCだけの局地的な動きではありません。次に重要なのは清算が一巡した後で、新規現物需要だけでも8万5,000~8万6,000ドル圏を支えられるかどうかで、そこが今回の上昇の持続性を判断する材料になります。
米中、首脳会談前にAI対話を正式化 習近平氏は23~25日に訪米
中国政府は21日、習近平国家主席が9月23~25日に米国を公式訪問すると正式発表し、24日にはトランプ大統領との首脳会談が予定されています。前日までの事前協議から一歩進み、米中両政府はAI安全保障を巡る正式な対話の設置でも合意しました。ベッセント米財務長官によると、AI事故発生時に連絡する「incident line」を設け、約2カ月後には深圳で次回協議を行う計画です。貿易では11月10日に期限を迎える米中関税休戦についても協議されましたが、21日時点では延長合意は確認されていません。会談では関税、レアアース、半導体・AI、サプライチェーン、中東問題など市場に直結する論点が並びます。中国人民銀行が人民元高への抑制を弱めたこともあり、人民元は対ドルで3年半超ぶりの高値をつけ、市場には会談前の安定化を意識する動きも出ています。昨日までの「会談に向けた調整」から、今日は日程確定とAI対話という具体的な制度が出てきた点が進展であり、今後数日の最大のイベントリスクの一つです。