2026年10月14日 過去24時間の市場動向と経済ニュース
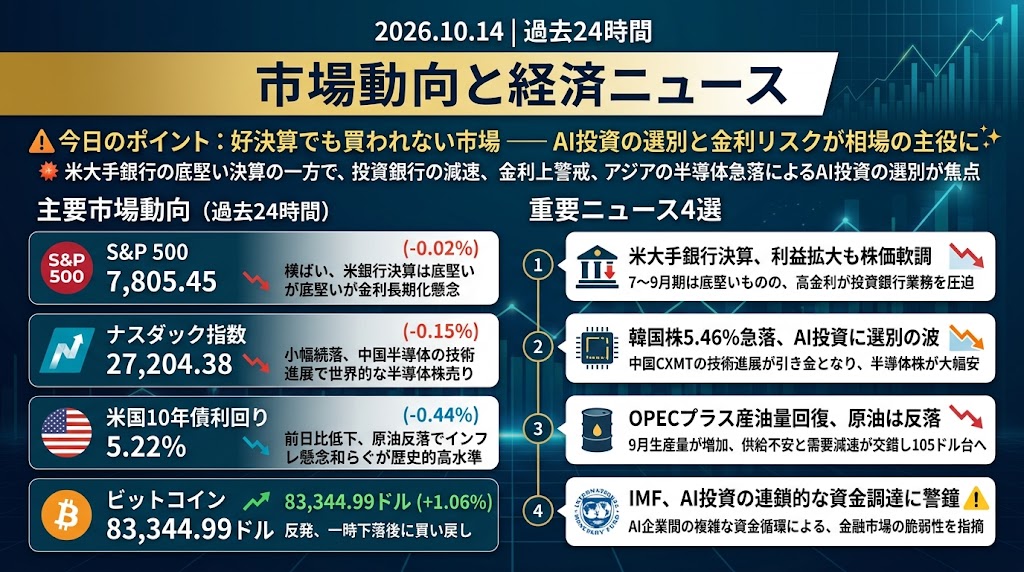
今日のポイント
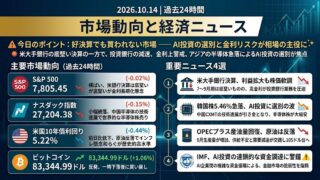
好決算でも買われない市場――AI投資の選別と金利リスクが相場の主役に
米大手銀行の決算は総じて底堅いものの、投資銀行業務の減速や金利上昇への警戒が株価の重荷となっています。一方、アジアでは半導体株の急落が続き、AI関連投資の収益性が改めて問われる展開です。市場の焦点は、好業績そのものから、高金利環境で成長と利益を維持できる企業の見極めへと移っています。
過去24時間の主要市場動向
S&P 500:7,805.45(-0.02%)
S&P 500は7,805.45とほぼ横ばいで取引を終えました。米大手銀行の7〜9月期決算は概ね底堅い内容となりましたが、投資銀行業務の鈍化や高金利の長期化懸念が株価の上値を抑えました。原油価格の反落と米長期金利の低下は下支えとなったものの、AI関連株への売りが相殺し、史上最高値近辺で方向感に乏しい展開が続いています。
ナスダック指数:27,204.38(-0.15%)
ナスダック指数は27,204.38と小幅続落しました。中国のメモリー半導体メーカーCXMTの技術進展が競争激化への懸念を呼び、韓国のサムスン電子やSKハイニックスを中心に世界的な半導体株売りが広がりました。米国でも半導体関連銘柄への売りが続く一方、AI設備投資の収益性や資金調達コストに対する投資家の目線が厳しくなっています。
米国10年債利回り:5.22%(-0.44%)
米国10年債利回りは5.22%と前日比で低下しました。中東情勢を背景に上昇していた原油価格が反落し、インフレ懸念が幾分和らいだことに加え、株式市場の不安定化による安全資産需要が米国債を支えました。ただし、利回りは依然として歴史的な高水準にあり、14日発表の米消費者物価指数(CPI)が次の方向性を決める重要材料となっています。
ビットコイン:83,344.99ドル(+1.06%)
ビットコインは83,344.99ドルと反発しました。アジア時間には一時81,000ドルを下回りましたが、その後は買い戻しが入り、韓国株や米半導体株の急落とは対照的な値動きとなりました。暗号資産市場では短期的な下落圧力が一服したものの、米長期金利の高止まりやETF資金流出への警戒は残っています。今後は83,000ドル台の維持と、米CPI発表後の資金流入動向が焦点です。
過去24時間の重要経済・金融ニュース4選
1. 米大手銀行決算、利益拡大でも株価軟調 高金利が投資銀行業務を圧迫
10月13日に発表された米大手銀行の7〜9月期決算では、好調な利益と金融市場の減速という対照的な構図が浮かび上がりました。JPモルガン・チェースは純利益が前年同期比で増加したものの、1株利益5.57ドルは市場予想の5.93ドルに届かず、異例の決算下振れとなりました。一方、ゴールドマン・サックスは株式トレーディング収入が前年同期比72%増加し、好決算を発表しました。シティグループも純利益が40%増加しましたが、株価は下落しました。各行の経営陣は、金利上昇と債券市場の混乱によって9月後半から企業買収や資金調達案件の実行が鈍化したと説明しています。ただし、消費者の返済状況や企業融資の信用力には大きな悪化が見られず、米国経済の底堅さも確認されました。投資家にとって重要なのは、好業績の持続性と高金利が銀行収益に及ぼす影響であり、今後の決算では純金利収入、預金調達コスト、貸倒引当金の変化が注目されます。
2. 韓国株5.46%急落、中国半導体の技術進展が引き金 AI投資ブームに選別の波
13日の韓国株式市場ではKOSPI指数が5.46%急落し、サムスン電子は7.39%、SKハイニックスは10.09%下落しました。中国の半導体メーカーCXMTがメモリー技術で進展を示したことが、韓国や米国の大手半導体メーカーの価格競争力に対する懸念を強めました。もっとも、CXMTの新技術が大規模量産や市場シェア拡大に直結するかは、まだ確認が必要です。加えて、Broadcomのホック・タンCEOがAI関連への投機的な投資行動に警鐘を鳴らしたことも、市場心理を冷やしました。米国でも半導体関連株の下落が続き、AIインフラ投資の高成長を前提とした企業評価が見直され始めています。今回の特徴はAI需要そのものの消滅ではなく、高い設備投資負担や新規参入によって将来の利益率が圧迫されるリスクが意識されていることです。今後は半導体メーカーの受注だけでなく、価格維持力、設備投資計画、営業利益率の見通しが重要になります。
3. OPECプラスの産油量が大幅回復、原油106ドル台から反落 供給不安と需要減速が交錯
OPECが13日に公表した月次報告によると、加盟国と協調産油国を合わせたOPECプラスの9月の生産量は日量3,907万バレルとなり、前月比で約90万バレル増加しました。サウジアラビアは9月の生産量を前月から日量200万バレル以上増やしたと報告し、中東紛争による供給混乱から一定の回復が進んでいることが明らかになりました。一方、OPECは2026年の世界石油需要の伸び予測を6か月連続で引き下げ、日量18万バレル増としました。こうした供給回復の材料を背景に、ブレント原油先物は13日に0.9%下落し、105.69ドルで取引を終えました。ただし、ホルムズ海峡を巡る輸送障害やサウジアラビアへの攻撃リスクは依然として解消されていません。さらにOPECは、2027年には在庫再積み増し需要が強まると予測しており、目先の需給緩和が長期的な原油安につながるとは限りません。投資家は原油の絶対価格に加え、供給ルートの回復度合いとインフレ指標への波及を見極める必要があります。
4. IMF、AI投資の連鎖的な資金調達に警鐘 世界金融市場の脆弱性を指摘
国際通貨基金(IMF)は13日に公表した世界金融安定性報告書で、AI投資の減速、国債利回りの急上昇、サイバー攻撃が世界金融市場の混乱を引き起こす可能性に警鐘を鳴らしました。特に注目されるのは、AI企業間で株式投資、融資、将来のサービス購入契約が相互に結び付く資金循環の問題です。IMFが調査した2023年以降の14案件では、約3,000億ドルの株式投資と6,500億ドルの債務が、約1兆4,000億ドルの将来収入契約に関連していました。AI関連企業の業績が期待を下回れば、投資先企業の評価額低下が融資条件や関連企業の資産価値へ連鎖する可能性があります。一方、IMFは2026年の世界成長率予測を3.0%から3.1%へ上方修正し、現時点で世界経済が崩れているわけではないことも示しました。問題は景気の強さと金融システムの安全性が必ずしも一致しない点であり、AI企業の社債利回り、信用スプレッド、設備投資計画の変化が先行指標として重要になります。