2026年9月14日 過去24時間の市場動向と経済ニュース
今日のポイント
政治は「低金利・AI加速」を求めていますが、現実の市場ではエネルギー高とインフレ、企業の資本配分が逆方向に動いています。週明けは「政策の希望」と「価格・資金の現実」のずれがどこまで広がるかが焦点です。
過去24時間のビットコイン
ビットコインは77,300ドル近辺で横ばい FOMC前の警戒感と上値の売り圧力が拮抗
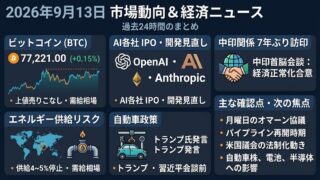
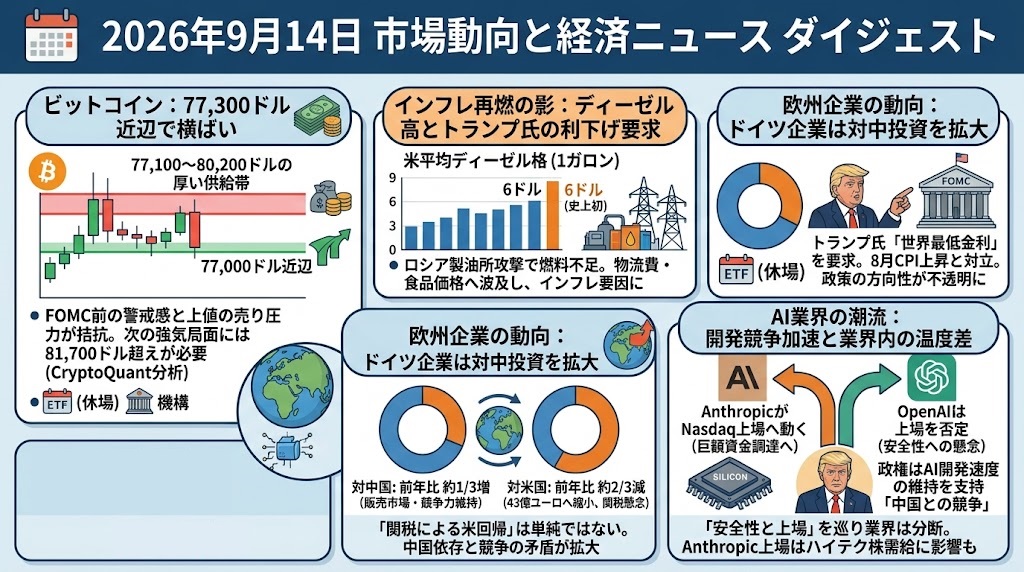
ビットコインは77,298.99ドル、24時間では0.08%高とほぼ横ばいで推移しています。先週の下落後もFRBの9月利上げ観測が重荷となる一方、77,000ドル近辺では売りが加速せず、週末らしい方向感の乏しい値動きとなりました。CryptoQuantは77,100~80,200ドルに長期保有者による厚い供給帯があり、81,700ドルの365日移動平均を明確に上回ることが次の強気局面確認に必要と分析しています。週末は米国ETF市場が休場で機関投資家フローという材料も乏しく、FOMCを前に積極的なポジションを取りにくい状況です。週明けは米金利とドルに加え、原油・燃料高が追加利上げ観測をさらに強めるかがBTCの方向を左右しそうです。
過去24時間の重要経済・金融ニュース
トランプ氏「米国金利は世界最低に」 FOMC直前、FRBへの圧力が再び表面化
トランプ大統領は13日、米国は「世界で最も低い金利」を払うべきだとして、9月15~16日のFOMCを前に改めて利下げを要求しました。一方、8月CPIは前月比で4カ月ぶりの大幅な上昇となり、市場ではむしろFRBが政策金利を3.50~3.75%から引き上げるとの見方が強まっています。輸入関税に加え、中東情勢を背景とするエネルギー高もインフレを押し上げており、ホワイトハウスと中央銀行の望む方向が正反対になっています。さらにトランプ氏は、FRBが金利を下げなければ米国が貿易赤字を抱える国との取引を止めるとの従来の発言も繰り返しました。ただしハセットNEC委員長は、トランプ氏がウォーシュFRB議長の独立性を守るとも強調しています。債券市場では単なる25bpの利上げ有無より、エネルギー高を受けて追加引き締め余地がどこまで残るのかが重要になります。株式やBTCにとっては、FOMC後も長期金利が高止まりするのかを最優先で確認したい局面です。
トランプ氏、ウクライナにロシア製油所攻撃停止を要求 米ディーゼル価格は初の6ドル超え
トランプ大統領は13日、ウクライナによるロシアの製油所・ディーゼル関連施設への攻撃が世界的な燃料不足を悪化させているとして、ゼレンスキー大統領に攻撃停止を求めました。ウクライナの長距離ドローン攻撃でロシアの燃料生産能力が低下するなか、米国の平均ディーゼル価格は先週初めて1ガロン6ドルを突破しています。ディーゼルはトラック、鉄道、船舶、農業機械で広く使われるため、原油価格以上に物流費や食品価格へ波及しやすい点が重要です。昨日まで焦点だったホルムズ海峡やサウジの供給障害に、ロシアの石油製品供給減という別ルートの圧力が加わった形です。ロシア政府も2026年の原油生産見通しを17年ぶりの低水準へ引き下げ、燃料輸出見通しも修正しています。これはエネルギー株だけの問題ではなく、運輸、小売、農業、消費者物価、そしてFRBの政策判断へつながる二次的なインフレ材料です。今週は原油価格そのものに加え、米ディーゼル価格と製品在庫が落ち着くかを確認する必要があります。
ドイツ企業、中国投資を3割増 対米投資は約3分の1に縮小
ドイツ企業による2026年上期の対中投資が前年同期から約3分の1増えた一方、対米投資は約3分の1の4.3億ユーロではなく43億ユーロまで落ち込み、前年同期比で約3分の2減少したことがIWの分析で明らかになりました。中国は販売市場であるだけでなく、中国企業との競争力を磨くために現地生産を続けざるを得ない市場になっているとIWは分析しています。中国の補助金や割安な人民元による生産コストの低さも、欧州企業の現地投資を促す要因です。その反対側で、米国への直接投資は関税政策や政策の予見可能性を巡る懸念の影響を受けています。これは「関税を上げれば生産が米国へ戻る」という単純な構図になっていないことを示す、見落とされやすいデータです。欧州自動車・化学・機械企業にとっては、中国依存低減を求める政策と、中国で競争する必要性との矛盾が一段と大きくなります。今後はこの傾向がドイツだけなのか、それとも欧州企業全体の設備投資・雇用移転へ広がるのかが重要です。
AI減速論に政権が反旗 AnthropicはNasdaq上場へ動き、業界内の温度差鮮明
AI業界では13日、前日まで広がっていた「開発速度を落とすべきだ」という議論に対し、トランプ大統領が懸念は誇張されているとして事実上の反対姿勢を示しました。トランプ氏は「AIを制する者が勝つ」と述べ、一定のガードレールは容認しつつも、中国との競争を理由に米国の開発速度を維持する考えを強調しています。同じ日にAnthropicが将来のIPO市場としてNasdaqを選択したと報じられ、Business Insiderは10月上場を目標としているとしています。これは昨日、OpenAIのサム・アルトマンCEOが安全性への懸念から2026年中のIPOを否定したことと対照的です。つまりAI業界は「安全性を理由に資本市場から距離を置く企業」と「安全論を抱えながら巨額資金調達へ進む企業」に分かれ始めています。半導体、データセンター、クラウド企業にとっては政権の姿勢がAI設備投資を支える一方、Anthropic級の大型IPOは資金吸収という意味では既存ハイテク株の需給にも影響し得ます。次はAnthropicの正式な上場届出、評価額、資金調達規模、そして安全規制が実際の設備投資計画を制約するかを確認したいところです。