2026年11月19日 過去24時間の市場動向と経済ニュース
今日のポイント
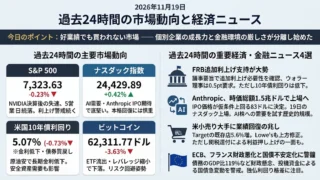
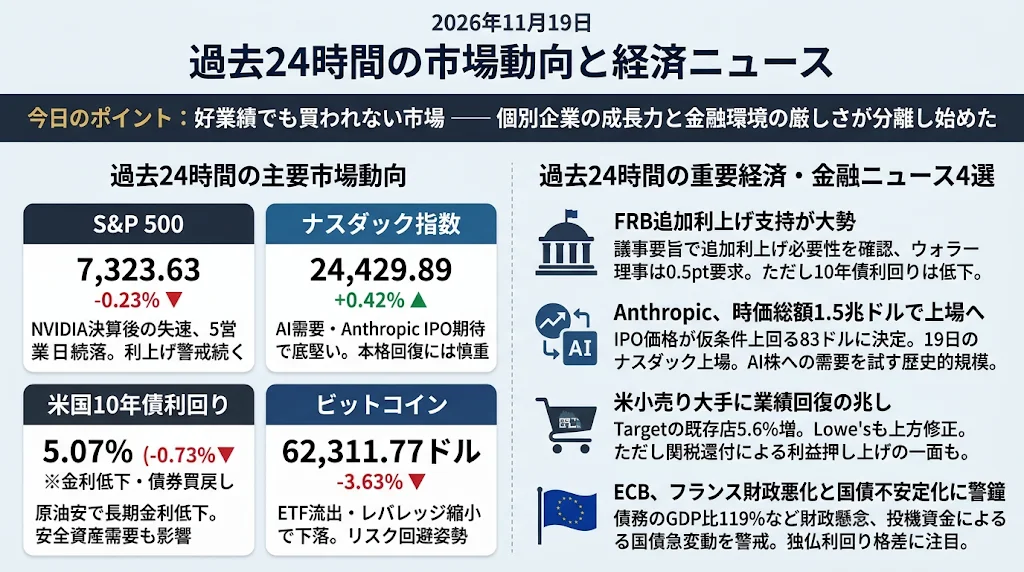
好業績でも買われない市場――個別企業の成長力と金融環境の厳しさが分離し始めた
企業の好決算や大型IPOへの旺盛な需要が確認される一方、米国株全体は上値の重い展開です。FRBの追加利上げ姿勢が強まるなかでも長期金利は低下し、株式・債券・暗号資産の反応に違いが生まれています。今日は、企業業績の強さが市場全体の上昇につながらない理由と、資金の流れがどこで変化しているのかが焦点です。
過去24時間の主要市場動向
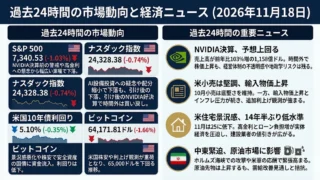
S&P 500:7,323.63(-0.23%)
米国株式市場ではS&P 500が0.23%下落し、5営業日続落となりました。NVIDIAの好決算を受けて序盤は買いが先行しましたが、同社株の上昇が失速すると市場全体も伸び悩みました。FRBの追加利上げ観測や企業の資金調達コストへの警戒が根強く、好業績だけでは株価の下落基調を転換できない状況です。大型ハイテク株だけでなく、景気敏感株や伝統的な産業にも慎重な姿勢が広がっています。
ナスダック指数:24,429.89(+0.42%)
ナスダック総合指数は0.42%上昇し、主要株価指数の中では相対的に底堅い動きとなりました。NVIDIAの業績見通しがAI関連企業の需要減速懸念を一部和らげたほか、翌19日に予定されるAnthropicの大型IPOもテクノロジー株への関心を支えています。ただし、NVIDIA自身は好決算後の上昇を維持できず、半導体関連銘柄にも売りが見られました。指数の反発をハイテク市場全体の本格回復と判断するには、まだ慎重さが必要です。
米国10年債利回り:5.07%(-0.73%)
米国10年債利回りは5.07%付近まで低下し、債券市場では買い戻しが優勢となりました。FRBのウォラー理事が0.5ポイントの大幅利上げに言及し、FOMC議事要旨でもインフレ警戒が確認されたにもかかわらず、原油価格の下落が長期的な物価上昇懸念を和らげています。株式市場の不安定化に伴う安全資産需要も債券を支えており、短期的な政策金利見通しと長期金利の方向性が必ずしも一致しない局面となっています。
ビットコイン:62,311.77ドル(-3.63%)
ビットコインは3.63%下落し、62,000ドル台前半まで値を下げました。FRBの追加利上げ観測に伴うリスク資産への警戒に加え、米国の現物ビットコインETFからの資金流出や、先物市場でのレバレッジ縮小が重荷となっています。暗号資産市場では裁定取引の収益性も低下しており、流動性の薄さが価格変動を増幅しやすい環境です。株式市場で一部ハイテク株が反発する一方、BTCには買いが戻らず、資産間のリスク選好の差が鮮明になっています。
過去24時間の重要経済・金融ニュース4選
FRB議事要旨、追加利上げ支持が大勢 ウォラー理事は0.5ポイント利上げを要求
11月18日に公表された10月27~28日のFOMC議事要旨では、ほぼ全ての参加者が、経済が想定通りに推移すれば追加利上げが必要になるとの認識を示していたことが明らかになりました。さらに一部の参加者は、インフレが予想以上に長引く場合、0.5ポイントの大幅利上げも必要になると指摘しています。同日、ウォラーFRB理事もCNBCのインタビューで、12月の大幅利上げか2027年の利上げ加速を明確に示すべきだと主張しました。ただし、市場の中心的な予想は依然として0.25ポイントの利上げです。注目すべきは、こうしたタカ派的材料にもかかわらず、米10年債利回りが原油安などを背景に低下したことです。短期金利と長期金利の反応に違いが生じており、今後はインフレ鈍化への期待と景気減速への懸念を区別する必要があります。12月8~9日のFOMCに向け、追加の物価指標とFRB内の意見の変化が焦点となります。
Anthropic、IPO価格を83ドルに決定 時価総額1.5兆ドルで19日に上場へ
生成AI企業Anthropicが11月18日、新規株式公開の価格を1株83ドルに決定したと報じられました。当初提示した70~78ドルの仮条件を上回り、上場時の企業価値は約1兆5,000億ドルに達します。公開予定の8億2,500万株に基づく調達・売出規模は約685億ドルとなり、歴史的な大型IPOです。注目されるのは、AI関連株が調整局面にあるにもかかわらず、機関投資家などから極めて大きな需要が集まったことです。一方、同社は急速な売上拡大と同時に巨額の赤字や計算資源への投資負担を抱えており、その企業価値を正当化できるかは別の問題です。19日のナスダック上場後、初値の上昇だけでなく、その後も買い需要が持続するかが重要になります。既存のAI関連株から資金が移動する可能性もあり、IPOの成功がセクター全体の上昇を意味するとは限りません。
米小売り大手に業績回復の兆し 関税還付が利益を押し上げる一面も
米小売り大手Targetは11月18日、四半期の既存店売上高が前年同期比5.6%増加し、年間売上高成長率の見通しを6%へ引き上げたと発表しました。玩具や食品の販売が好調で、物価上昇下でも消費者の購買力が一定程度維持されていることを示しています。一方、住宅用品大手Lowe’sも売上高見通しを上方修正したものの、燃料費や輸送費などの上昇から利益率に圧力がかかっています。見落とせないのは、両社の利益に関税還付の効果が含まれている点です。Targetでは約3億ドル、Lowe’sでは約2億5,000万ドルの税引前利益押し上げ効果がありました。売上高の拡大と持続的な利益成長を同一視できないことが、今回の決算から読み取れます。19日にはWalmartの決算が予定されており、年末商戦を前に米国消費の実態を判断する重要な材料となります。
ECB、フランス財政悪化と国債市場の不安定化に警鐘 投機資金の影響を警戒
欧州中央銀行(ECB)は11月18日に公表した金融安定報告書で、欧州の政府債務拡大と、レバレッジを利用する投資家の存在が国債市場を不安定化させるリスクを指摘しました。特にフランスでは政府債務がGDPの約119%に達し、2026年の財政赤字もGDP比5.5%と予測されています。ECBは財政運営に対する市場の規律が必要だとする一方、ヘッジファンドによる急速なポジション解消が国債価格の下落を増幅させる危険性を認めました。重要なのは、国債の信用不安だけでなく、投資家の資金調達やデリバティブ取引を通じて市場変動が拡大する可能性です。さらに、米国テクノロジー企業による欧州での社債発行増加も、国債の投資需要と競合する要因になっています。投資家はフランスとドイツの国債利回り格差、欧州金融株、国債発行時の需要を継続的に確認する必要があります。