2026年11月17日 過去24時間の市場動向と経済ニュース
今日のポイント
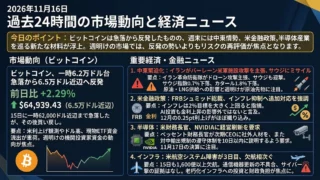
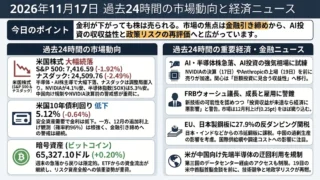
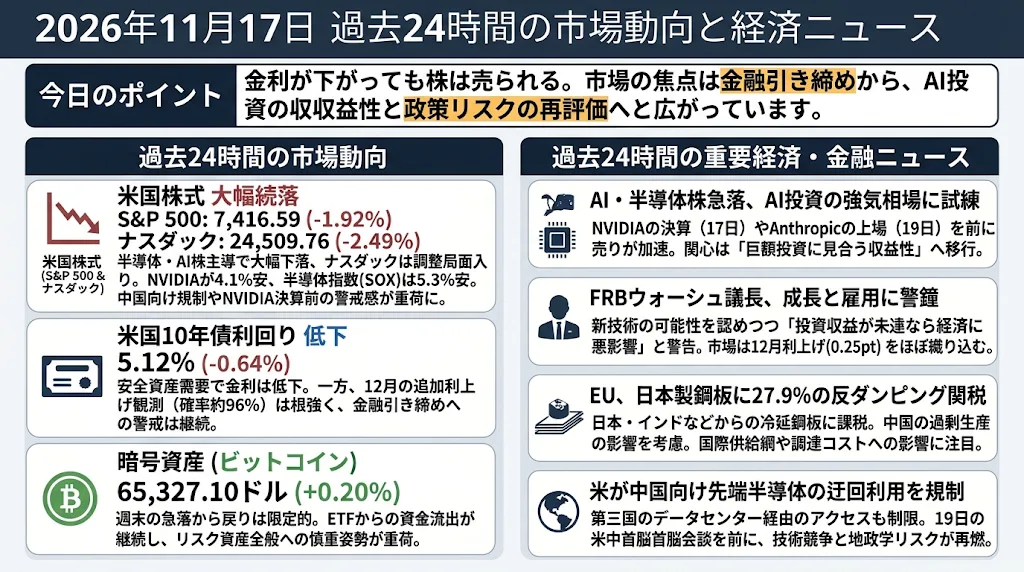
金利が下がっても株は売られる。市場の焦点は金融引き締めから、AI投資の収益性と政策リスクの再評価へと広がっています。
過去24時間の市場動向
S&P 500・ナスダック指数:半導体株主導で大幅下落、ナスダックは調整局面入り
11月16日の米国株式市場は大幅続落となり、S&P 500は7,416.59(-1.92%)、ナスダック総合指数は24,509.76(-2.49%)で取引を終えました。NVIDIAが4.1%下落したほか、半導体指数SOXは5.3%安となり、IntelやMicron、CoreWeaveなどにも売りが波及しました。NVIDIAの経営混乱と中国向け半導体規制の強化に加え、翌日の決算発表を控えた警戒感が重荷となっています。ナスダックは10月6日の最高値から10%以上下落して調整局面に入り、AI関連投資の成長期待と企業価値の見直しが市場全体の焦点となっています。
米国10年債利回り:5.12%に低下も、12月の追加利上げ観測は根強く
米国10年債利回りは5.12%(-0.64%)に低下し、前週に進んだ金利上昇の一部を巻き戻しました。株式市場の大幅下落に伴う安全資産需要に加え、原油価格の下落も長期金利を押し下げる要因となりました。一方、先週の強いインフレ指標を受けてFRBの12月利上げ観測は依然として強く、市場では0.25ポイントの利上げ確率が約96%に達しています。16日に発言したウォーシュFRB議長は具体的な政策方針を示さず、投資家の関心は18日公表予定のFOMC議事要旨へと移っています。
ビットコイン:6万5,327ドルに小幅反発、ETF資金流出が回復の重荷
ビットコインは65,327.10ドル(+0.20%)と小幅に反発しましたが、週末に6万2,000ドル近辺まで急落した後の戻りは限定的です。米国株、とりわけ半導体関連株の下落と追加利上げ観測を背景に、リスク資産全般への投資姿勢が慎重になっています。米国の現物ビットコインETFでは13日まで7営業日連続で資金が流出し、累計流出額は約19億ドルに達したほか、大規模なレバレッジポジションの清算も相場を圧迫しました。短期的には6万ドル近辺の下値支持と、ETFへの資金流入再開が持続的な反発を判断する重要な材料となっています。
過去24時間の重要経済・金融ニュース
NVIDIA決算とAnthropic上場を前に半導体株急落、AI投資の強気相場に試練
16日の米国市場ではAI関連株への売りが一段と強まり、半導体からクラウド、データセンター関連企業まで幅広く下落しました。NVIDIAは4.1%安となり、10月の高値からの下落率は約35%に拡大しています。ジェンセン・フアン氏のCEO辞任を巡る混乱が続くなか、17日に発表予定の決算では売上高1,091億ドル、前年同期比約90%の増益が期待されています。一方、19日にはAnthropicのIPOが予定されており、大型上場に向けた資金確保のために既存のテクノロジー株が売却される可能性も意識されています。今回の下落では、半導体メーカーだけでなくCoreWeaveなど計算資源を提供する企業にも大きな売りが広がりました。市場の関心はAI需要の拡大そのものから、巨額の設備投資に見合う収益が実現できるかという問題へ移りつつあります。投資家にとってはNVIDIAの決算数値だけでなく、顧客企業の設備投資見通しや利益率、資金調達環境の変化を確認することが重要になっています。
FRBウォーシュ議長が成長と雇用の両面に警鐘、市場は12月利上げをほぼ織り込む
FRBのケビン・ウォーシュ議長は16日、サンフランシスコで開催された生産性と雇用に関する会議で、新技術が米国経済にもたらす影響について発言しました。技術革新によって生産性が向上し、長期的な経済成長率が高まる可能性を評価する一方、期待された投資収益が実現しなければ、株価下落や失業増加を通じて経済に悪影響が及ぶと警告しています。ただし、足元のインフレ動向や次回FOMCでの政策判断には直接言及しませんでした。市場では12月の0.25ポイント利上げが約96%の確率で織り込まれており、金融引き締めへの警戒は依然として根強い状況です。16日は株安を受けて米国債が買われ、長期金利は低下しましたが、これは金融緩和期待の回復を意味するものではありません。特に設備投資を借入金に依存する企業では、高金利が続くこと自体が収益性と企業価値の圧迫要因になります。投資家は18日のFOMC議事要旨で、インフレ警戒の強さと追加利上げの幅を巡る議論を確認する必要があります。
EUが日本製鋼板に27.9%の反ダンピング関税、アジア製造業への保護主義拡大
欧州委員会は16日、日本、インド、台湾、トルコ、ベトナムから輸入される特定の冷延鋼板に対し、新たな反ダンピング関税を課すと発表しました。日本製品には日本製鉄やJFEスチールを含め27.9%の関税が適用され、17日から実施されます。対象となる冷延鋼板は自動車、航空機、家電、建設など幅広い産業で使用され、EU域内の関連市場規模は約232億ユーロに達します。今回注目されるのは関税率だけでなく、EUがインドの鉄鉱石価格や台湾市場への中国製鋼材の流入を問題視し、通常とは異なる価格算定手法を用いた点です。中国の過剰生産が第三国市場の価格形成にも影響を与えているという認識が、貿易救済措置の根拠として明確になりました。これは日本企業が直接のダンピング主体とされる場合だけでなく、国際的な供給網や価格競争の影響を受ける場合にも規制が強まる可能性を示しています。日本の鉄鋼メーカーの輸出採算に加え、欧州の自動車・機械メーカーの調達コスト、今後の関税対象品目の拡大が注目されます。
米国が中国向け先端半導体の迂回利用を規制、19日の米中首脳会談に新たな火種
トランプ政権は16日、中国企業による先端AI半導体へのアクセスを制限する新たな輸出規制を発表しました。今回の措置では、中国へ直接輸出される半導体だけでなく、東南アジアなど第三国のデータセンターを経由して中国企業が米国製の高性能チップを利用する仕組みも規制対象となります。シンガポール、タイ、マレーシア、インドネシア、ブラジルの事業者に対する輸出許可要件を強化し、中国企業に大規模な計算能力を提供する海外データセンターにも90日以内の許可取得を求めます。これは従来の半導体輸出規制が、クラウドサービスを通じた遠隔利用によって迂回される問題への対応です。一方、トランプ大統領は16日にアジア訪問へ出発し、19日に中国・深圳で習近平国家主席との会談を予定しています。半導体を巡る規制強化が首脳会談直前に打ち出されたことで、米中間の技術競争が改めて通商交渉の重要争点となりました。投資家は首脳会談での規制緩和・追加措置の有無に加え、NVIDIAなど米半導体企業の販売機会と、アジアのデータセンター投資への影響を見極める必要があります。