2026年11月18日 過去24時間の市場動向と経済ニュース
過去24時間の市場動向
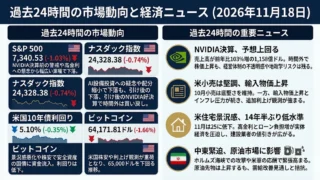
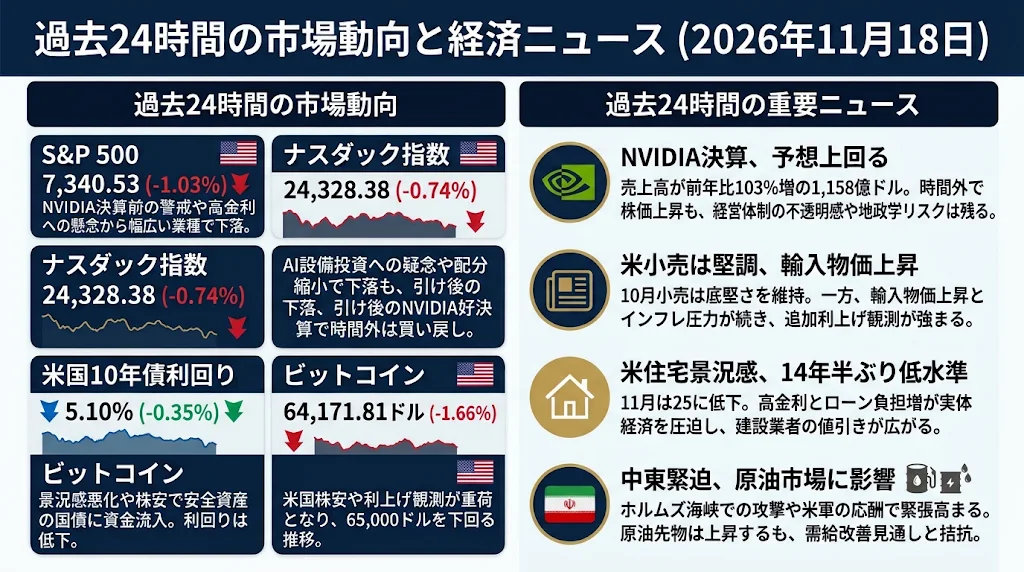
S&P 500:7,340.53(-1.03%)
11月17日の米国株式市場で、S&P 500は1.03%下落し、7,340.53で取引を終えました。NVIDIAの決算発表を控えた半導体株への警戒に加え、金融株や景気敏感株にも売りが広がり、幅広い業種で株価が下落しました。10月の米小売売上高は底堅さを示したものの、11月の住宅建設業者景況感は約14年半ぶりの低水準に悪化しています。企業業績への期待と、高金利が実体経済に及ぼす悪影響への懸念が交錯し、投資家のリスク回避姿勢が強まりました。
ナスダック指数:24,328.38(-0.74%)
ナスダック総合指数は0.74%下落し、24,328.38で取引を終えました。NVIDIAの経営体制を巡る不透明感やAI設備投資の持続可能性への疑念が引き続き重荷となり、指数は一時、約8カ月ぶりの安値圏まで下落しました。機関投資家のテクノロジー株への配分縮小も進んでおり、従来の成長期待だけでは株価を支えにくくなっています。ただし、引け後に発表されたNVIDIAの決算は市場予想を上回り、時間外取引では買い戻しが入りました。
米国10年債利回り:5.10%(-0.35%)
米国10年債利回りは5.10%へ低下しました。朝方は堅調な小売売上高や予想を上回る輸入物価を受けて上昇しましたが、住宅建設業者の景況感悪化や株式市場の下落を受け、安全資産である国債への資金流入が優勢となりました。一方、FRB当局者からは追加利上げを支持する発言が相次ぎ、金融引き締めが長期化するとの見方は維持されています。今回の利回り低下は金融緩和期待の回復というより、景気と株価への警戒を反映した動きとみられます。
ビットコイン:64,171.81ドル(-1.66%)
ビットコインは1.66%下落し、64,171.81ドルとなりました。週末の急落後に一時持ち直したものの、米国株の下落や12月の追加利上げ観測が重荷となり、65,000ドルを下回る水準での推移が続いています。米国の現物ビットコインETFでは資金流出がいったん止まったものの、流入額は限定的で、継続的な買い需要の回復には至っていません。市場では200週移動平均線付近の68,000ドルが重要な上値の目安として意識されており、資金流出とレバレッジ解消の動向が焦点となっています。
過去24時間の重要経済・金融ニュース
NVIDIA決算、売上高倍増で予想上回る 経営危機と好業績のねじれ鮮明に
NVIDIAが17日の米株式市場引け後に発表した2027会計年度第3四半期決算は、売上高が前年同期比103%増の1,158億ドルとなり、市場予想の約1,091億ドルを大きく上回りました。次の四半期の売上高見通しも1,300億ドルと、アナリスト予想の約1,253億ドルを超え、株価は時間外取引で約4%上昇しました。最新世代のAI半導体「Vera Rubin」の出荷拡大などが業績を押し上げ、AIインフラ需要そのものは依然として極めて強いことが確認されています。一方、創業者ジェンスン・フアン氏の辞任によって生じた経営体制の不透明感は解消されておらず、暫定CEOのコレット・クレス氏が事業運営の継続性をどこまで保証できるかが課題です。同社は17日、新たに国家安全保障と輸出管理を担当する委員会を設置し、規制対応の強化にも着手しました。また、次期業績予想には中国向けデータセンター半導体の売上を織り込んでおらず、地政学的な不確実性も残されています。投資家にとって重要なのは、好決算がAI関連株全体の評価を回復させるのか、それともNVIDIAだけの反発にとどまるのかという点です。今後は経営陣の説明に加え、AI設備投資の資金調達構造や顧客企業の収益性にも注目が集まります。
米小売売上高は減速も基調堅調、輸入物価上昇で追加利上げ観測強まる
米商務省が17日に発表した10月の小売売上高は前月比0.2%増となり、9月の0.8%増から伸びが鈍化しました。ただし、自動車やガソリンなどを除いたGDP算出に近いコア小売売上高は0.6%増と、市場予想の0.4%増を上回り、米国の消費活動が依然として底堅いことを示しています。特にオンライン販売は好調で、物価高によって消費者の購買行動が変化しながらも、支出全体は維持されている状況です。ゴールドマン・サックスは今回の結果を受け、第4四半期のGDP成長率予測を年率2.4%へ上方修正しました。一方、同日に発表された10月の輸入物価指数は前月比1.1%上昇し、市場予想の0.7%を上回っています。景気が減速しきらない一方でインフレ圧力が続くため、FRBが金融引き締めを継続する根拠が強まっています。17日にはセントルイス連銀のムサレム総裁も、2027年春までに複数回の利上げが必要になる可能性を指摘しました。株式市場にとっては消費の強さが企業業績を支える半面、金利高止まりによる株価評価の圧迫が長引くという難しい状況です。
米住宅業界の景況感、14年半ぶり低水準 高金利が実体経済を圧迫
全米住宅建設業者協会(NAHB)が17日に発表した11月の住宅市場指数は、前月の29から25へ低下し、2012年4月以来の低水準となりました。市場予想では29で横ばいと見込まれていたため、住宅市場の悪化は予想以上のものとなっています。住宅ローン金利は30年固定型で7%を超えて推移しており、購入希望者の減少が住宅建設業者の経営を圧迫しています。さらに、移民取り締まり強化に伴う労働力不足や建築資材の価格上昇も、住宅供給側のコストを押し上げています。調査では建設業者の46%が住宅価格を引き下げていると回答し、値引きや販売促進策に頼らなければ住宅が売れない状況が鮮明になりました。注目すべきは、米国の個人消費や企業投資が比較的堅調な一方で、金利に敏感な住宅市場では景気悪化が相当進んでいるという分断です。この傾向が長引けば、住宅建設株だけでなく、住宅設備、家具、地方銀行などへの影響も広がる可能性があります。今後は住宅着工件数や住宅ローン申請動向を通じて、高金利による経済への悪影響がどこまで進んでいるかを確認する必要があります。
ホルムズ海峡でタンカー攻撃続く、米軍もイランを再攻撃 原油市場に新たな緊張
中東では17日、ホルムズ海峡を航行する船舶への攻撃が続いたほか、イランのドローンがバーレーンにある米軍のレーダー施設を攻撃し、米軍もイランのケシュム島にあるミサイル発射拠点を空爆しました。さらにイエメンのフーシ派は、サウジアラビアの東西パイプラインに関連する施設へドローン5機を発射したと主張し、エネルギー輸送網を巡る安全保障上の懸念が強まっています。これを受け、17日の原油先物はブレント原油が0.76%高の93.14ドル、WTI原油が0.34%高の86.01ドルで取引を終えました。ただし、原油価格は11月に入ってから大きく下落しており、中東地域からの輸出回復によって供給不足が解消されつつあるという見方も根強く残っています。つまり、地政学的な緊張が高まる一方で、原油の需給見通し自体は改善しているという二つの材料が競合しています。市場にとって重要なのは攻撃の件数ではなく、実際に原油の生産量や輸送量がどこまで制約されるかです。18日に発表予定の米国の週間石油在庫統計も、短期的な需給を確認する材料となります。原油価格が再び上昇基調に転じれば、米国のインフレ再加速やFRBの金融引き締め長期化を通じ、株式・債券市場にも影響が及ぶ可能性があります。