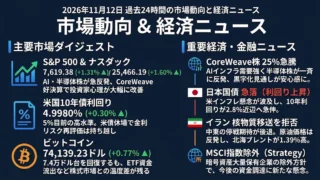
2026年11月13日 過去24時間の市場動向と経済ニュース
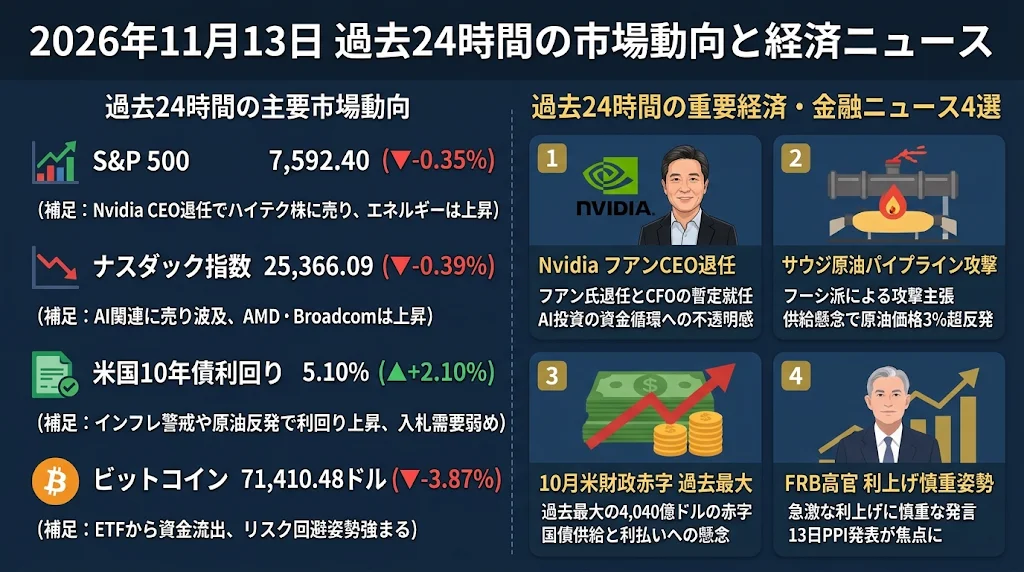
過去24時間の主要市場動向
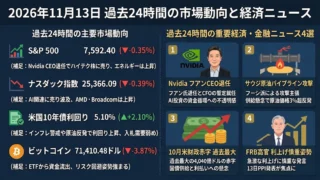
S&P 500:7,592.40(-0.35%)
米国株式市場は、Nvidiaのジェンスン・フアンCEO退任を受けてハイテク株に売りが広がり、S&P 500は0.35%下落しました。Nvidia株は4.3%安となった一方、原油価格の反発を背景にエネルギーセクターは1.5%上昇し、下落幅を抑えました。FRBの追加利上げ観測や米国債利回りの上昇も重荷となり、成長株から他セクターへの資金移動が鮮明になっています。
ナスダック指数:25,366.09(-0.39%)
ナスダック指数は0.39%下落しました。Nvidiaの経営トップ交代によってAI関連企業の経営・資金調達リスクが意識され、同社が出資するクラウド企業NebiusやCoreWeaveなどに売りが波及しました。一方、競合するAMDやBroadcomは上昇しており、半導体需要そのものへの悲観というより、Nvidiaを中心とする投資構造や企業統治への不信感が相場を動かしています。
米国10年債利回り:5.10%(+2.10%)
米国10年債利回りは5.10%まで上昇しました。10月の米消費者物価指数が予想を上回ったことに加え、原油価格の反発がインフレ長期化への警戒を強めています。FRB高官からは追加利上げを支持しつつも、そのペースには慎重な意見が示されました。30年債入札の需要もやや弱く、財政赤字拡大と国債供給への懸念が長期金利の上昇圧力となっています。
ビットコイン:71,410.48ドル(-3.87%)
ビットコインは3.87%下落し、71,410ドル台となりました。米国の現物ビットコインETFでは5営業日連続の資金流出が確認され、累計流出額は約14億4,000万ドルに達しています。米国債利回りの上昇やNvidiaを中心とするハイテク株の不安定な値動きも投資家のリスク回避姿勢を強めています。株式市場と比較して下落が大きく、暗号資産市場では買い需要の不足が目立つ展開です。
過去24時間の重要経済・金融ニュース4選
NvidiaのフアンCEOが退任、AI投資を支えた資金循環モデルに不透明感
米半導体大手Nvidiaの共同創業者ジェンスン・フアンCEOが12日、私的関係や中国との取引をめぐる疑惑が拡大する中で退任し、CFOのコレット・クレス氏が暫定CEOに就任しました。フアン氏は取締役会からも退き、米国の対中半導体輸出政策への影響も懸念されています。Nvidia株は一時大幅に下落したものの、個人投資家の買いなどを受けて下げ幅を縮小し、4.3%安で取引を終えました。今回の問題は、単なる経営者交代にとどまらず、Nvidiaが顧客企業への出資や資金支援を通じて形成してきたAI投資の仕組みにも影響する可能性があります。Nvidiaの支援を受けるNebiusやCoreWeaveなどの株価が下落する一方、競合するAMDやBroadcomは上昇しており、AI関連企業の間でも明暗が分かれています。特に懸念されるのは、Nvidiaからの資金供給が縮小した場合、データセンター建設を進める新興企業の投資計画に影響が及ぶことです。今後は次期CEOの選定に加え、同社の投資・融資方針、対中輸出規制、来週予定される決算が重要な確認材料となります。
フーシ派がサウジ原油パイプラインへの攻撃を主張、原油価格は3%超反発
イエメンの親イラン武装組織フーシ派は12日、サウジアラビアの東西原油パイプラインのポンプ施設や紅海沿岸の石油関連施設などを攻撃したと発表しました。サウジ主導の連合軍はドローン2機を迎撃したと説明していますが、フーシ派が主張する個々の攻撃については被害の全容が明らかになっていません。今回重要なのは、このパイプラインがホルムズ海峡の輸送障害を回避するための代替ルートとなっている点です。サウジアラビアは日量約400万バレル、世界の原油供給の約4%に相当する原油を紅海側へ迂回輸送しており、この経路への脅威は市場の供給不安を一段と強めます。さらにイラン軍はホルムズ海峡で複数のタンカーが被害を受けたと主張しており、中東全域の輸送リスクが意識されています。原油先物は反発し、ブレント原油は3.3%高の95.82ドルで取引を終えました。前日までの停戦交渉への期待とは異なり、今後は迂回輸送設備の稼働状況、船舶保険料、実際の原油輸出量がインフレ見通しを左右する重要な材料になります。
米10月財政赤字が過去最大の4,040億ドル、国債市場に新たな供給懸念
米財務省が12日に公表した2027会計年度最初の月となる10月の財政収支は、4,040億ドルの赤字となり、10月として過去最大を記録しました。前年同月から赤字額は42%拡大しており、歳入減少と歳出増加が同時に進んでいます。特に注目されるのは関税収入の減少で、純関税収入は前年同月比39%減の192億ドルとなり、トランプ政権が財政面で期待してきた関税収入の持続性に疑問を投げかけています。一方、連邦政府の支出は7,730億ドルに達し、国債の利払い費だけでも前年同月比11%増の1,150億ドルとなりました。月ごとの支払い時期による特殊要因を調整しても赤字は前年同月比49%増えており、財政悪化は単なる会計上の変動ではありません。米国債市場では同日実施された250億ドル規模の30年債入札も需要がやや弱く、長期国債の需給に対する警戒が続いています。インフレによる利回り上昇だけでなく、巨額の国債発行と利払い費増加という構造的な問題が、株式のバリュエーションやドル相場にも影響する可能性があります。
FRB高官が急激な利上げに慎重姿勢、13日の米生産者物価指数が焦点に
クリーブランド連銀のハマック総裁は12日、インフレを抑制するため追加利上げが必要との認識を示す一方、大幅な利上げより小刻みで段階的な引き締めが望ましいと発言しました。サンフランシスコ連銀のデイリー総裁も追加引き締めの必要性を認めつつ、市場金利の上昇自体が金融環境を引き締めているため、FRBには政策を慎重に調整する余地があると指摘しています。これは、先にウォラーFRB理事が示唆した12月の0.5ポイント利上げの可能性とは温度差のある発言です。市場では12月8~9日のFOMCで0.25ポイントの利上げが行われるとの見方が強いものの、焦点は利上げの有無から引き締め幅と継続期間へ移っています。こうした中、13日には10月の米生産者物価指数(PPI)が発表される予定です。企業段階の価格上昇が続いていれば、今後の消費者物価にも波及する可能性があり、追加利上げ観測が再び強まることになります。一方、PPIが落ち着いた数字となれば、急速な金融引き締めへの警戒が和らぎ、米国債やハイテク株、ビットコインの反発材料になる可能性があります。