2026年10月5日 過去24時間の市場動向と経済ニュース
今日のポイント
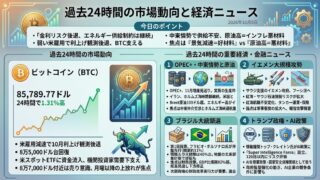
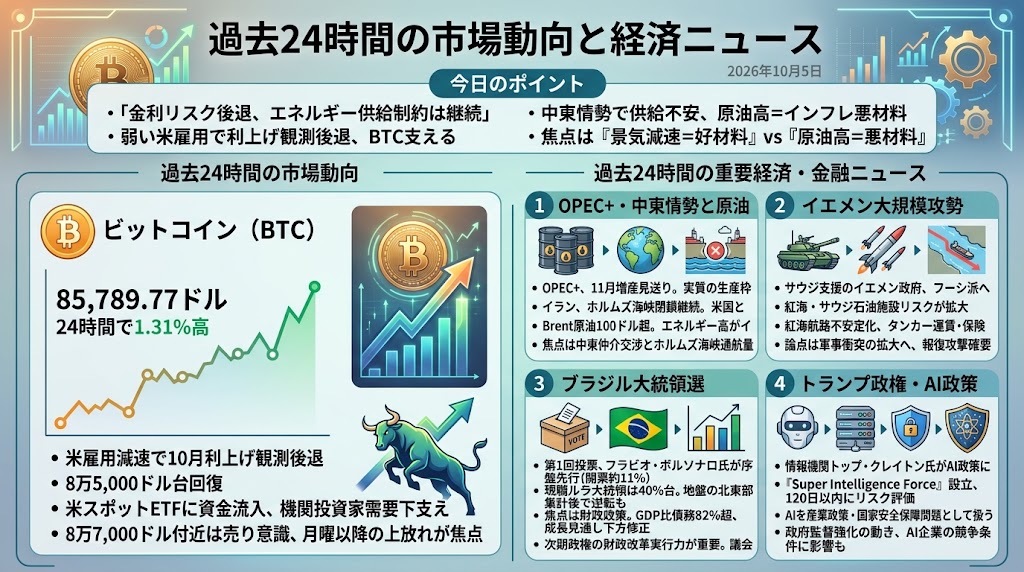
「金利リスクはいったん後退、しかしエネルギーの供給制約は消えていない」――弱い米雇用を受けた追加利上げ観測の後退がBTCなどを支える一方、週末にはホルムズ海峡、OPEC+、イエメン情勢で供給不安の長期化を示す材料が相次ぎました。月曜市場では「景気減速=金融環境には好材料」という見方と、「原油高=インフレ・長期金利には悪材料」のどちらが優勢になるかが焦点です。
過去24時間の市場動向
ビットコイン
ビットコインは85,789.77ドルまで上昇し、24時間では1.31%高となっています。週末相場では、米雇用の急減速を受けて10月のFRB追加利上げ観測が後退した流れが引き続き支えとなり、8万5,000ドル台を回復しました。10月最初の2営業日には米スポットETFにも資金が戻っており、機関投資家需要も下支えしています。一方、8万7,000ドル前後には再び売りが意識されており、週末の上昇が月曜以降の本格的な上放れにつながるかが次の焦点です。
過去24時間の重要経済・金融ニュース
OPEC+、11月増産を見送り ホルムズ海峡も閉鎖継続で原油供給の正常化遠のく
OPEC+の主要7カ国は4日の会合で、11月の原油生産目標を据え置くことを決めました。表面的には「追加減産」ではありませんが、湾岸産油国はイラン戦争に伴う輸出障害で割当量を大幅に下回っており、8月の生産量は戦争前の2月より約500万バレル少ない水準です。同じ4日、イラン側は米国との合意に盛り込んだ7条件が満たされるまでホルムズ海峡を再開しないと改めて表明しました。つまり、市場にとって重要なのはOPEC+の名目上の生産枠ではなく、実際に世界市場へ届く原油量です。Brent原油はなお100ドルを上回っており、エネルギー高がインフレ、長期金利、運輸・化学などの企業コストへ波及する構図は変わっていません。前週のG7備蓄放出で価格には一時的な緩和材料が入りましたが、物理的な供給制約そのものは解消されていない点が重要です。次に見るべきは米・イラン間の仲介交渉とホルムズ海峡の実際の船舶通航量で、ここが改善しなければ原油の地政学プレミアムは残りやすくなります。
イエメン政府がフーシ派への大規模攻勢開始 紅海・サウジ石油施設リスクが新段階へ
サウジアラビアが支援するイエメン政府は4日、イラン支援のフーシ派が支配する地域を奪還するため、大規模な軍事作戦を開始したと発表しました。これは前日に焦点となったフーシ派によるサウジ・アラムコ施設への攻撃主張を、単発の石油施設攻撃ではなく地域戦争の拡大という文脈で捉え直す材料です。フーシ派は首都サヌアを含む広い地域を支配し、最近は国際海運の要衝バブ・エル・マンデブ海峡でも影響力を強めています。サウジ側が航空戦力を本格投入し、フーシ派が報復としてサウジ石油施設や紅海航路への攻撃を増やせば、原油だけでなくタンカー運賃、海上保険、欧州―アジア間物流にも影響が広がります。特に今はホルムズ海峡にも制約が残っているため、世界の二つの重要な中東航路が同時に不安定化するリスクがあります。その意味で、昨日までの「Aramco施設が攻撃されたか」という個別事象から、「サウジとフーシ派の軍事衝突がどこまで拡大するか」へ論点が一段進みました。次はサウジ軍の関与規模と、フーシ派が石油施設・商船に対する報復を拡大するかを確認する必要があります。
ブラジル大統領選、フラビオ・ボルソナロ氏が序盤先行 財政政策と対米関係に市場の視線
ブラジルでは4日に大統領選挙の第1回投票が行われ、開票率約11%の初期段階ではフラビオ・ボルソナロ上院議員が51.09%、現職ルラ大統領が40.67%となっています。ただし、ボルソナロ氏の強い南部州の集計が先行しており、ルラ氏の地盤である北東部は後から入るため、この数字をそのまま最終結果とみることはできません。過半数を得る候補がいなければ10月25日に決選投票となり、事前調査では両候補の決選投票はほぼ互角でした。市場が注目する最大の論点は財政で、公的債務はGDP比82%を超え、政府は今年と来年の成長率見通しをそれぞれ2.0%、2.3%へ引き下げています。ルラ政権の歳出拡大への警戒と、ボルソナロ氏勝利による経済政策・対米関係の変化への期待が、レアル、ブラジル株、国内金利を大きく動かす可能性があります。また大統領選だけでなく議会選挙も同時に行われているため、最終的には「誰が大統領になるか」以上に、次期政権が議会を通じて財政改革を実行できるかが重要です。週明けには最終得票と決選投票の組み合わせ、さらに議会勢力図までセットで確認したいところです。
トランプ政権、AI政策に新司令塔 情報機関トップが「Super Intelligence Force」を主導
トランプ大統領は4日、国家情報長官のジェイ・クレイトン氏を新たなAI政策の司令塔に据え、「Super Intelligence Force」を率いさせる方針を明らかにしました。新組織は120日以内にAIのリスクと経済的機会を評価し、連邦政府がどこまで関与すべきかについて報告をまとめます。昨日までの市場テーマが「AI投資額に対して収益が追いつくのか」という企業側の資本効率だったのに対し、今日の材料はAIを米政府が産業政策・国家安全保障の問題としてどう扱うかという別の軸です。クレイトン氏が情報機関トップである点も特徴で、AI政策が単なる消費者保護や競争政策ではなく、サイバー安全保障や米中技術競争と結びつく可能性を示しています。現時点で新たな強制規制が発表されたわけではないため、直ちにAI株の業績を変える材料ではありません。しかし今後、モデル安全性、事故報告、政府調達、重要インフラでのAI利用などについて制度設計が進めば、クラウド、半導体、AIモデル企業、サイバーセキュリティ企業の競争条件に影響する可能性があります。投資家にとっては120日後の報告そのものより、それまでに「自主規制中心」の政策姿勢がどこまで具体的な政府監督へ変わるのかが先行指標になります。